

正文:
Meta引发的Neocloud抛售或许是方向性错误。SemiAnalysis在7月2日发布的报告中指出,Meta在2026年上半年已在云服务和托管领域获得超过5GW的IT容量,这一数字尚未包括同步加速的自建数据中心。
这一信息与近期市场的担忧形成鲜明对比。根据彭博社7月1日的报道,Meta正在开发出售多余AI算力的云业务,相关计划仍在推进中,未来策略可能会有所调整。这一消息发布后,CoreWeave、Nebius等Neocloud公司的股价受到了冲击,投资者担心Meta可能从大客户角色转变为潜在竞争者,导致AI数据中心供给过剩。
SemiAnalysis提出了另一种解读:Meta并非在减少外部采购,而是通过第三方Neocloud更快速地获取算力。自2024年初以来,Meta已签署接近10GW的合同,目前大部分新增容量依然通过第三方获得。对于CoreWeave和Nebius等供应商而言,Meta的订单可能会进一步推高剩余履约义务(RPO)。
Meta的季度算力交易拆分显示:2026年上半年云和托管签约累计超过5GW,区分新数据中心租赁与Neocloud GPU交易。
争论的核心不在于Meta是否会进入云算力转售业务,而在于新增的海量算力究竟由谁来建设、消化及承担收入风险。
如果Meta只是将GPU转租出去,成为一家毛利率约30%的裸金属IaaS供应商,那么市场对Neocloud的估值担忧就显得合理。大客户的参与可能会削弱原有供应商的议价能力,行业或将陷入低价竞争。
然而,按照SemiAnalysis的框架,Meta新增的容量更像是一个“可选算力池”。它可以在内部前沿模型、广告推荐、企业级模型服务与短期高价外部交易之间灵活调配,而不仅仅是低价转租GPU。
这一点也是报告对“美国仅有5GW数据中心在建”说法的有力反驳。Meta两个最大的在建园区合计便对应约2.5GW的在建容量,加上第三方云和托管合同,实际建设力度高于某些悲观预期。
更直接的问题是,市场现在要评估的不是Meta是否会购入算力,而是这些新增容量是否能够被高价值场景所吸收。
Meta新增算力的首要任务仍然是Meta Superintelligence Labs(简称MSL),用于前沿模型的训练。这是资本开支最直接的叙述:Meta需要足够大的训练集群、人才和试错空间,以追赶OpenAI和Anthropic。
即便MSL的进展未完全符合预期,Meta也不必仅仅依赖低价出租GPU。
第二条路径是广告推荐系统。Meta的财报显示,2026年一季度广告展示量同比增长19%,平均单价同比增长12%。Meta工程团队曾提到,GEM相关训练栈的有效训练FLOPs提升了23倍,MFU提升约1.43倍,GPU规模扩大了16倍;GEM训练后,Instagram与Facebook Feed的广告转化率分别提升了5%和3%。
这一路径对于投资者来说更容易理解:如果更多算力能够提升广告转化率,那么它不仅仅是“烧钱买GPU”,更是广告收入和定价能力的一部分。至于报告中提到的部分排序指标提升幅度,公开独立的数据有限,更适合作为SemiAnalysis模型假设,而非Meta官方的确认事实。
第三条路径是模型服务平台,类似于AWS Bedrock或Google Vertex。SemiAnalysis称,Meta正在与Anthropic进行Claude私有实例的谈判,并试图构建“代币即服务”平台。这类容量既可用于内部,也可面向SaaS销售和外部分发,但相关交易仍需用“可能落地”来评估,不能视为已实现的收入。
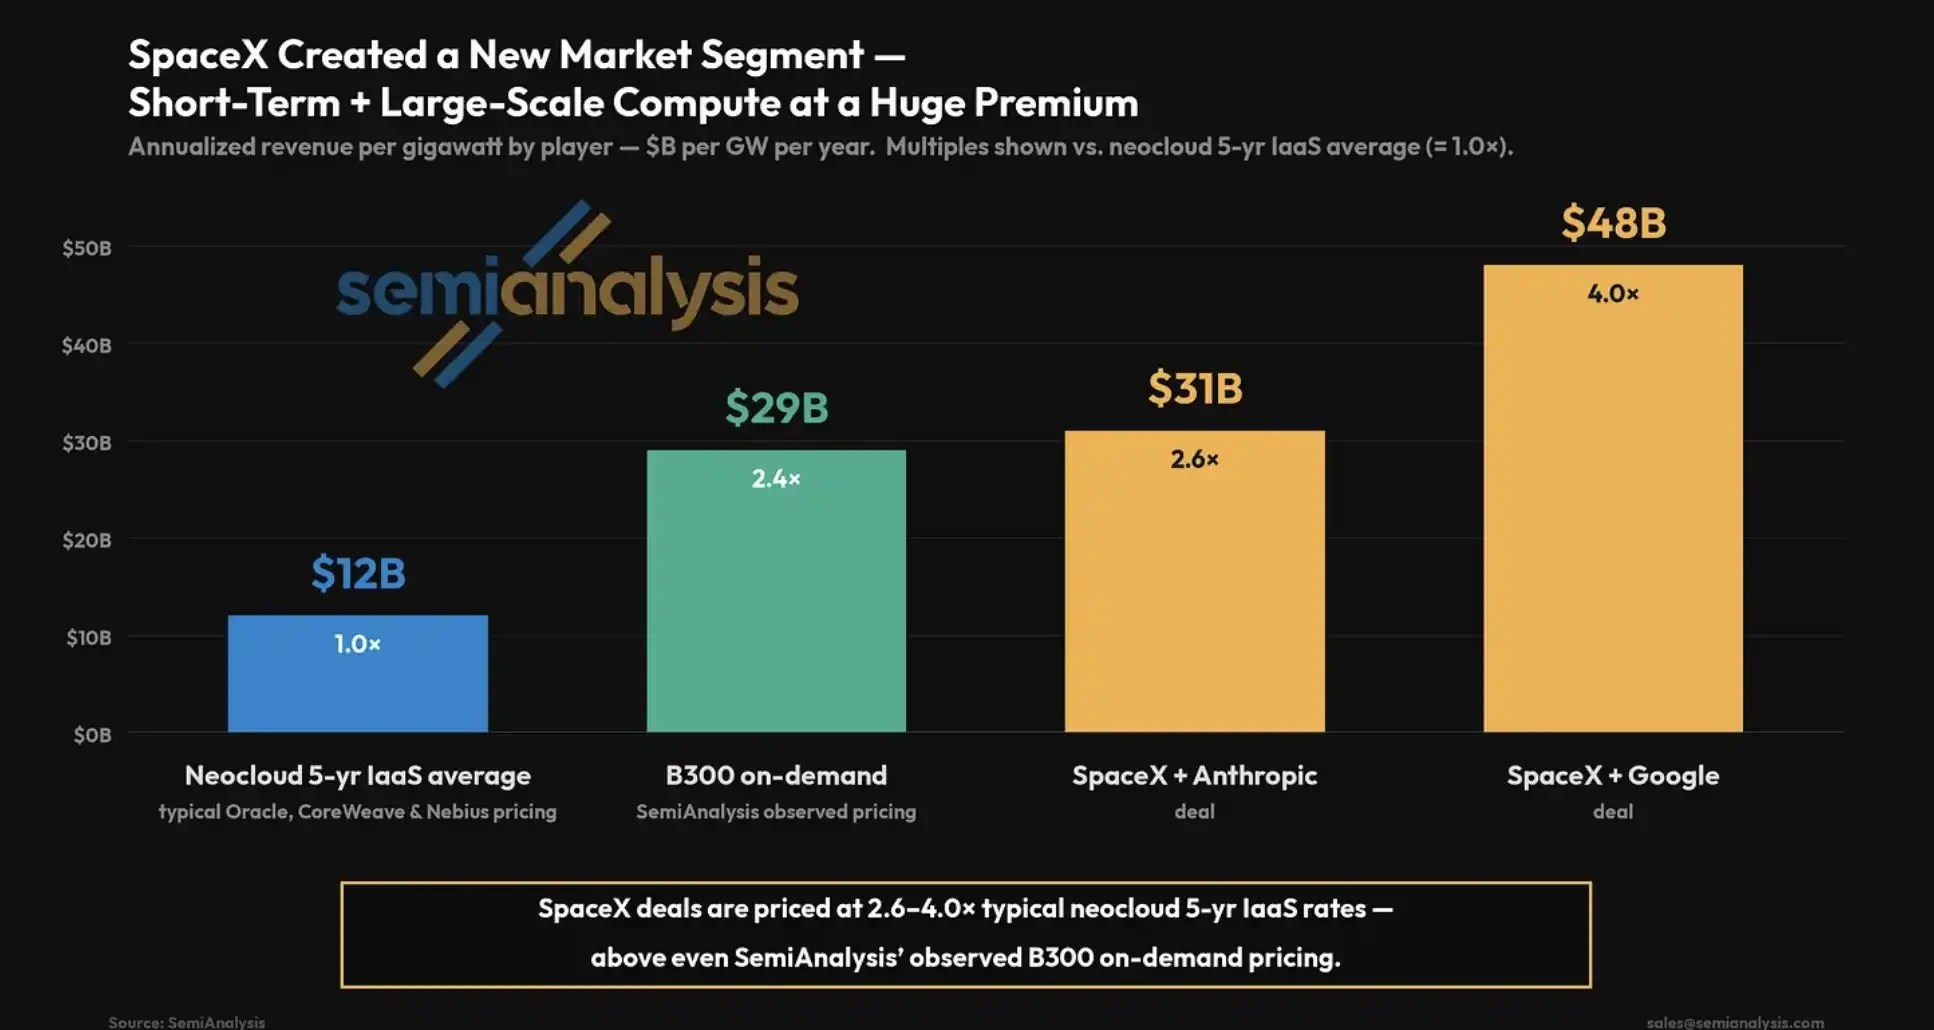
第四条路径则是类似于SpaceX的大规模、短期、高溢价的按需算力交易,这也是报告中最具冲击力的数字。

Meta的总算力容量预测显示:2023年至2027年堆叠柱状图区分MSL、其他AI和非AI,2026年至2027年容量将显著扩张。
SpaceX式交易的关键不在于“租GPU”,而是价格和合同结构的不同。
SemiAnalysis的估算显示,SpaceX与Anthropic的交易年化每GW收入约为31亿美元,是典型Neocloud五年期IaaS均价的2.6倍;与Google的交易收入更高,约48亿美元/GW/年,相当于4倍。独立公开来源对这些合同细节的确认有限,这组数字更适合作为报告情境,表明短期算力紧缺可能存在高溢价。
如果Meta仅拿出200MW进行类似的外部交易,按照报告内容的推算,年化收入可能超过100亿美元。这样的规模足以改变市场对“Meta外部出售算力”的直觉:它未必是低毛利的转租,可能是利用快速上线的数据中心容量,向急需算力的顶级客户出售时间窗口。
报告还提到,Meta快速上线的数据中心设计适应这类交易。它的价值不在于最低成本的长期出租,而在于在模型公司、AI应用或大型客户临时需要大量算力时,可以更快地交付。
但这仍然是可选路径,并非稳定的收入来源。Meta有能力复制部分高溢价交易结构,并不意味着他们已然成为SpaceX式的算力供应商。
SpaceX定价溢价对比显示:典型Neocloud五年IaaS约为12亿美元/GW/年,而SpaceX与Anthropic约为31亿美元,SpaceX与Google约为48亿美元。
对于CoreWeave、Nebius等Neocloud公司来说,市场此前的担忧在于:如果Meta自建或转售算力,原有的外部采购可能会减少,行业订单可能因此被抽走。
然而,从现有合同来看,Meta仍在加速使用第三方Neocloud。公开资料显示,CoreWeave与Meta的合同总额为210亿美元,而Nebius与Meta的合同最高可达270亿美元。Nebius在2026年一季度的股东信中提到,已签下第二个Meta大单,合同容量超过3.5GW,并提到Microsoft和Meta的客户承诺。
Meta愿意为速度支付溢价,这也是第三方供应商仍具价值的原因。只要Meta认为算力可以被MSL、广告系统、模型服务或短期高价交易所吸收,就有理由让Neocloud优先建集群,而不是等待自建项目的逐步交付。
所谓“产能过剩”也不能仅从总GW数来看。AI数据中心真正紧缺的部分,往往不是纸面上的电力,而是可用的GPU、网络、机房交付速度、客户迁移成本和合约灵活性。如果Meta需要快速获得大量算力,第三方Neocloud依然是重要的合作伙伴。
这并不意味着Neocloud公司没有风险。它们的估值依然取决于大客户集中度、融资成本、GPU折旧、长期合约质量,以及客户是否真正会消耗未来的容量。Meta带来的RPO增长,如果伴随着高资本开支和高客户集中度,市场依然会做出折扣评估。
这份报告最需要注意的是,不能将Meta的每一条可选路径都视为已然成功。
MSL能否追赶上OpenAI和Anthropic依然存在很大不确定性。前沿模型的竞争不仅仅依赖于GPU的数量,数据策略、研究团队、训练稳定性、产品分发和推理成本都会影响最终结果。
合约条款同样会影响风险的大小。SemiAnalysis指出,类似SpaceX的交易通常包含90天的双向取消条款。这一安排为买卖双方提供了灵活性:如果某个团队
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/03/%e5%8d%8a%e5%b9%b4%e5%86%85%e7%ad%be%e7%ba%a65gw%ef%bc%9asemianalysis%e8%a7%a3%e6%9e%90meta%e7%ae%97%e5%8a%9b%e7%ad%96%e7%95%a5%ef%bc%8c%e5%b8%82%e5%9c%ba%e8%af%af%e8%af%bb%e6%8a%9b%e5%94%ae%e4%bf%a1/
评论列表(8条)
Meta的算力策略真是让人刮目相看,5GW的签约量也是没话说!
看到这篇文章才明白Meta为何这么积极扩展云服务,市场潜力真大。
SemiAnalysis的报告分析得很到位,想知道这对整个支付行业会有什么影响?
对于Meta来说,这样的扩展是必然的,未来的竞争将更加激烈!
我觉得市场反应有点过于敏感,Meta的战略布局还是很有前景的。
这算力扩展应该能提升Meta的服务质量,希望能带来更好的用户体验!
Meta在云计算的布局让人期待,未来可能会引领更多行业趋势。
看到Meta的算力策略,感觉金融科技的未来充满无限可能,太激动了!