
正文:
黄仁勋的标志性皮衣,已经成为华尔街对英伟达估值进行讨论的一个象征。
在11月10日的《Pivot》播客中,Scott Galloway形容,AI行业仿佛“全靠一件皮衣支撑”。随着英伟达董事会对黄仁勋展开独立调查,投资者开始认真考虑一个之前鲜有探讨的情境——如果创始人离开,英伟达的市值将会下降到何种程度?
部分分析师的初步判断显示,估值可能会下滑20%至30%。紧接着,券商们纷纷调整了目标价。根据11月12日Investing.com的报道,Stifel将英伟达的目标价从315美元下调至205美元,降幅接近35%,但维持了买入评级。
截至该报告发布时,英伟达尚未宣布任何领导层变动。然而,Stifel的估值框架已经将管理层交接视为基准情境。
Stifel的调整为“黄仁勋的价值”提供了一组具体数据。
该机构采用了2028财年预期每股收益15.65美元,计算目标价的市盈率从20倍降至13倍。根据这一标准,13倍市盈率意味着约203美元,与205美元的新目标价接近。
市盈率反映了投资者愿意为每一美元的盈利支付多少价格。当盈利预测保持相似时,倍数的下降表明投资者对未来增长的信心减弱,从而愿意降低支付价格。
尽管如此,Stifel对英伟达近期经营表现的评估依然乐观。该机构预计,11月17日公布的2027财年第三季度业绩可能会小幅超出预期,尽管供应仍是增长的主要限制因素,同时2028财年的盈利预测也可能上调。然而,接班人选、交接时间、核心高管的留任情况以及销售渠道和合规安排的调整,均增加了未来增长的不确定性。
其他机构也开始重新评估这一风险。据Investing.com报道,伯恩斯坦将英伟达的评级从“跑赢大盘”下调至“与大盘持平”,目标价降至200美元。摩根士丹利则将其从首选股名单中移除,但仍保留增持评级和300美元的目标价。各机构对盈利和估值的判断开始出现明显分歧。
黄仁勋的重要性首先体现在英伟达的组织结构上。路透社的Breakingviews专栏作家Robert Cyran指出,英伟达有超过60位员工直接向黄仁勋汇报,而其下的四名高管地位相当。围绕创始人的组织架构使得接班人需要同时承担技术判断、内部协调及客户沟通等多重职责,增加了紧急交接的难度。
公司外部的商业关系同样对接班人构成挑战。微软、亚马逊和谷歌等大型客户持续采购英伟达的芯片,同时也有动力开发成本更低的自研产品。黄仁勋通过扩展配套软硬件,提升客户更换供应商的成本,同时与Apollo、黑石等机构建立融资合作,帮助客户筹集资金采购芯片。Cyran认为,对小客户的投资和融资支持也有助于扩大买家群体,限制大型客户的议价能力。
这一安排将产品竞争力、客户融资和订单增长紧密联系。接班人是否能够延续这些合作关系,将直接影响投资者对未来收入和利润率的预期,并决定英伟达能否保持估值溢价。
在Stifel调整目标价之前,Dan Ives和Gene Munster已尝试量化黄仁勋离任的潜在影响。
Yorkville Ives & Co.的Dan Ives在11月10日表示,如果黄仁勋不再担任首席执行官,英伟达的公司及股票价值可能会下降25%至30%。他当时估计这种情况发生的概率为15%。
Deepwater Asset Management的Gene Munster则认为影响幅度约为20%。他认为,当时的股价可能已反映出约25%的离任概率,而他自己的判断是10%至15%。
TIKR因此进行了简单的概率加权测算。根据Ives的判断,25%至30%的估值损失乘以15%的发生概率,对应整体估值影响约为3.75%至4.5%。根据Munster的判断,影响则在2%至3%之间。
基于这些假设,TIKR在11月11日的文章中认为,连续两个交易日的下跌可能已消化了大部分离任风险。
随后,《华尔街日报》报道称董事会正准备替换黄仁勋,彭博社则指出公司已聘请猎头机构,并考虑任命临时首席执行官。到Stifel发布最新判断时,领导层交接已成为其基准情景。此前10%至15%的概率假设也需要重新评估。
如果投资者认为离任的可能性逐渐增加,即便对离任后估值损失的判断不变,当前股价所反映的风险折价也会扩大。判断风险是否已充分计入股价,需同时评估离任的概率以及管理层更替对公司价值的实际影响。
TIKR则认为,英伟达的估值仍具支撑,基于市场对其盈利增长的预期。
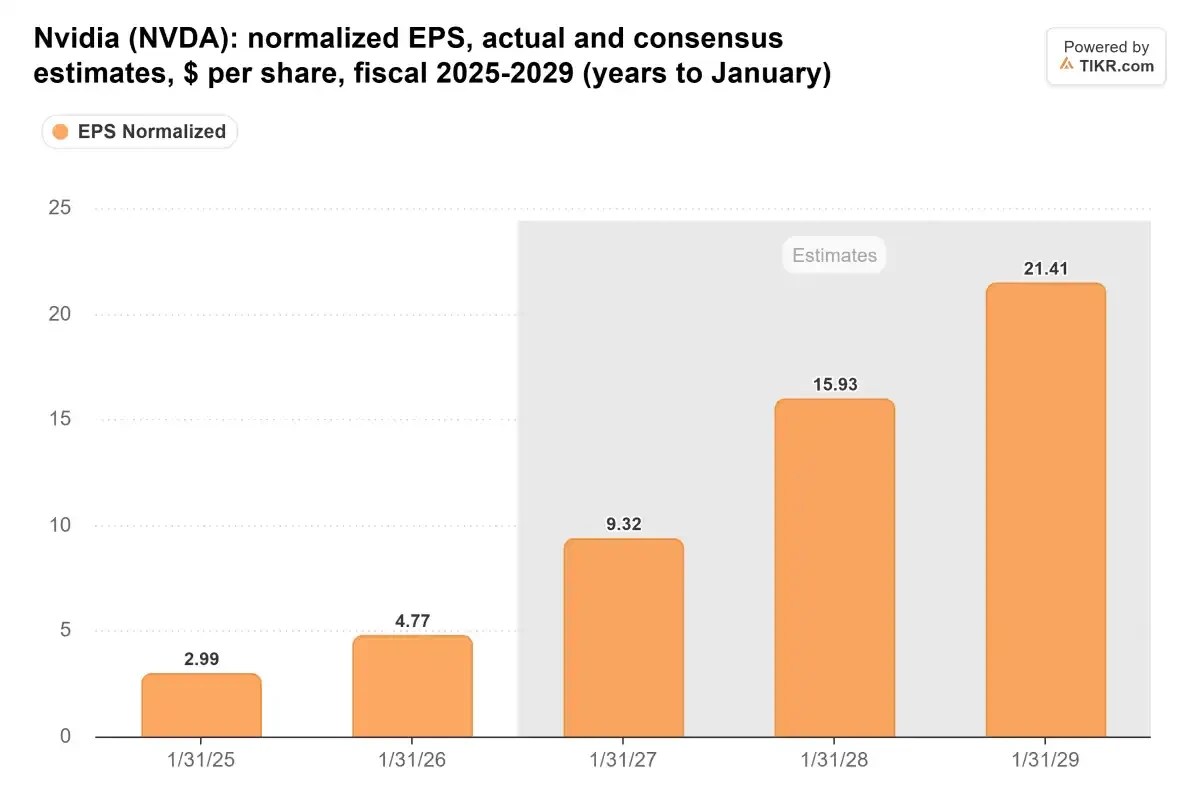
根据TIKR引用的共识预期,英伟达调整后的每股收益将从截至2027年1月财年的9.32美元,增长至截至2029年1月财年的21.41美元,两年内增长幅度超过一倍。
英伟达2025-2029财年调整后每股收益,单位为美元。灰色区域为市场一致预期。
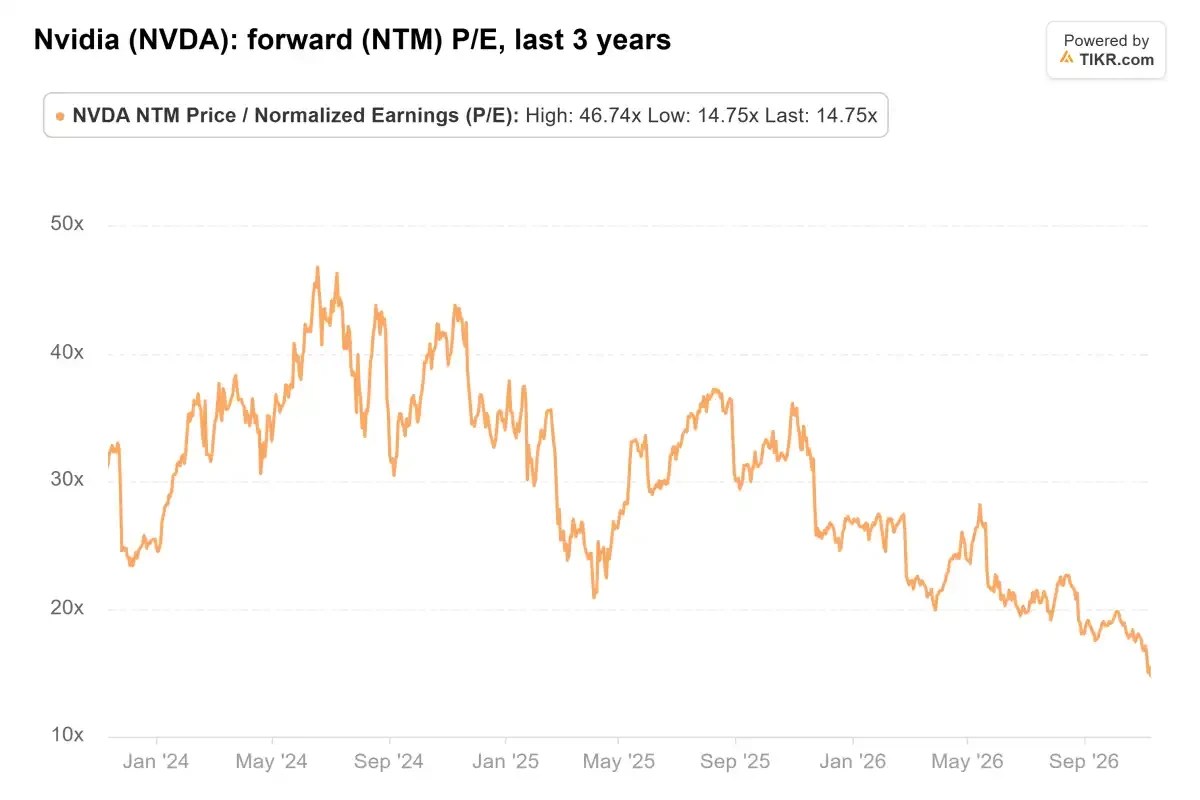
TIKR数据显示,11月9日,英伟达未来12个月预期市盈率约为14.8倍,处于过去三年的低位,低于同期约30.1倍的平均水平。
英伟达过去三年的未来12个月预期市盈率,图中最新值为14.75倍。
如果盈利预测保持不变,股价在此基础上承受20%至30%的折价,对应的市盈率约为10.4至11.8倍。这就是TIKR所说的“没有黄仁勋,英伟达可能沦为一只10至12倍市盈率的股票”。
这一测算基于当时的股价和盈利预期。随着价格及市场判断的变化,相关倍数也会相应调整。此外,TIKR使用的是未来12个月的预期盈利,而Stifel则使用2028财年的预期盈利,两者的估值口径存在差异。
这两种测算共同反映出,市场仍预期英伟达利润将持续增长,但正在重新考虑愿意为这些利润支付的价格。接班人尚未确定、管理层的稳定性及战略的延续性,都可能成为降低估值倍数的因素。
这部分折价最终保留多少,取决于英伟达是否能提供可信的交接安排,以及继任者是否能够维持产品执行、客户关系和融资合作。
上述测算还有一个共同假设,即分析师预期的利润能够兑现。
TIKR指出,如果后续审查导致出口规则收紧,并影响已计入预测的销售额,分析师将不得不下调每股收益预期。在这种情况下,目标价可能会同时面临盈利下滑和估值倍数收缩的双重压力。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/11/12/%e8%8b%b1%e4%bc%9f%e8%be%be%e5%9c%a8%e6%b2%a1%e6%9c%89%e9%bb%84%e4%bb%81%e5%8b%8b%e7%9a%84%e6%83%85%e5%86%b5%e4%b8%8b%ef%bc%8c%e4%bb%b7%e5%80%bc%e7%a9%b6%e7%ab%9f%e6%9c%89%e5%a4%9a%e5%a4%a7%ef%bc%9f/
评论列表(8条)
黄仁勋真的是英伟达的灵魂人物,没了他,公司的未来怎么走啊?
我觉得英伟达的技术实力在,黄仁勋的个人魅力虽然重要,但不能决定一切。
英伟达不仅依赖于一个人,团队的力量也很关键,希望能够看到更多新领导的表现!
黄仁勋的皮衣成了代名词,哈哈,不知道接下来谁会成为新的焦点呢?
如果没有黄仁勋,英伟达的品牌形象会受影响吗?我觉得影响不可小觑。
想知道英伟达的核心技术有没有其他人可以接班,未来很关键啊!
虽然可能没有黄仁勋的个人魅力,但技术和产品是最核心的,希望他们能保持竞争力!
任何公司都有自己的发展脉络,英伟达也不例外。但黄仁勋的领导风格确实很特别。