

正文:
最新的半导体投资者月度圆桌调查显示,AI半导体市场依然活跃,但资金流向已显著改变。台积电、德州仪器(TXN)、内存和AMD被视为更具吸引力的投资对象,而半导体设备股和英特尔则面临更多质疑。
此次调查的时间非常重要。台积电的官方日历显示,计划于7月16日召开2026年第二季度业绩会;德州仪器将于7月22日下午3:30(美东时间)召开二季度业绩电话会议,而AMD的Advancing AI 2026活动定于7月22日至23日举行,4月份公告中提到的全球AI活动直播也将在7月23日进行。
短期资金关注的不是单纯的“AI需求强劲”,而是几家公司能否将AI需求转化为收入增长、资本支出、毛利率以及客户和订单的实际表现。
调查中的显著分歧集中在台积电和ASML之间。70%的受访者认为台积电的业绩对整个半导体板块的影响更为深远,而选择ASML的比例为30%。这一结果表明,买方目前更关注AI需求能否最终转化为晶圆代工收入和资本支出,而不仅仅是光刻机的订单情况。
台积电与ASML的影响力投票结果为:台积电70%,ASML30%。
台积电之所以被置于ASML之前,是因为它同时联系着AI收入增长与设备股的订单预期。
调查中买方的预期是,台积电可能将2026年的销售增长指引从之前的30%以上调整至35%以上,部分受访者甚至押注接近40%的同比增长。AI销售的五年复合增速也可能被上调,早前市场讨论的区间是在中高50%之间。
这些数据将直接影响投资者对AI半导体需求可持续性的判断。如果台积电确认更高的增长,市场将更容易相信AI服务器、先进工艺和先进封装的需求仍将持续。如果公司仅维持原有的指引,短期内可能被视为“力道不足”。
资本支出方面同样敏感。台积电之前给出的2026年资本预算为520亿至560亿美元。市场希望听到的是管理层是否会进一步明确中期资本支出的框架,但这仍然属于买方的期待,并非已确认的安排。
设备股面临的压力也源于此。过去两周,设备股经历了回撤,部分原因在于投资者担心,如果台积电未能释放出足够强的中期资本支出信号,设备股之前隐含的订单预期可能需要下调。
ASML的前景并非没有利好。在近期股价表现不佳后,估值压力有所缓解。然而,调查中买方的要求已经较高,2026年EUV光刻机的出货预期被调整至超过100台。对于ASML而言,业绩新闻稿本身可能不足以打动市场,电话会议及后续沟通中的订单、客户情况以及2026年的发展节奏显得更为重要。
在模拟半导体领域,德州仪器则成为一个更明确的乐观标杆。
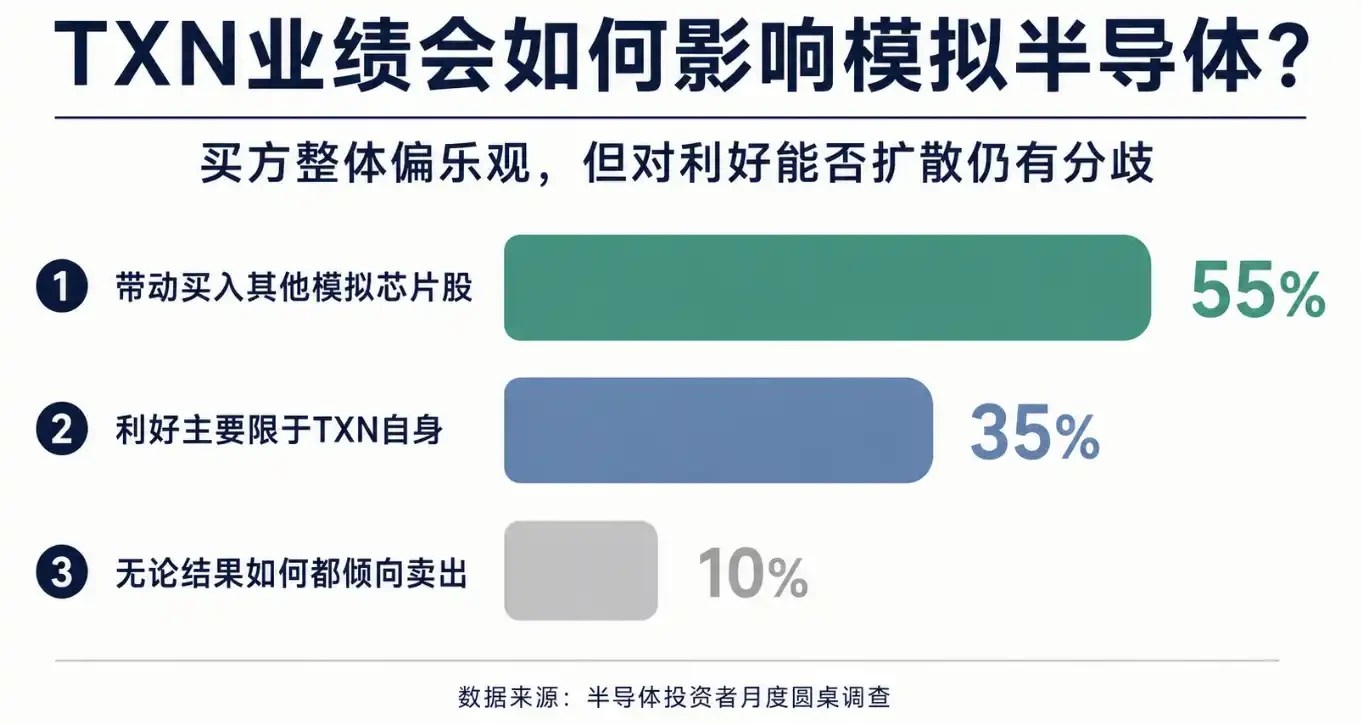
调查显示,55%的受访者认为,如果德州仪器的业绩表现良好,将会推动其他模拟半导体股票的购买;35%认为利好仅限于德州仪器自身,只有10%表示无论结果如何都会卖出。
德州仪器的业绩外溢预期为:55%认为将推动其他模拟股,35%认为主要限于德州仪器,10%倾向于卖出。
买方所期待的并不仅仅是单一季度的收入好转,而是模拟半导体的需求、价格和毛利率可能同时改善。
调查中的市场预期显示,德州仪器第三季度销售的环比增速共识约为7%,高于正常季节性的5%。部分买方认为这一数字可能上调到9%至10%。在毛利率方面,市场共识为60.25%,花旗预期为60.5%,乐观的投资者仍在期待超预期的空间。
支撑这一判断的主要原因有三点:多轮提价逐步反映在财务报表中,产能利用率的提升,以及800伏技术相关需求进入了更为有利的时机。对模拟半导体而言,如果收入恢复并伴随毛利率的改善,盈利弹性将比单纯的出货回升更为显著。
然而,边界也十分清晰。德州仪器的良好业绩是否能够外溢至整个模拟半导体板块,取决于需求改善是否足够广泛,而不仅仅是公司自身的定价、产能或产品结构的改善。仍有35%的受访者认为利好可能主要属于德州仪器,模拟板块未能获得一致的看好。
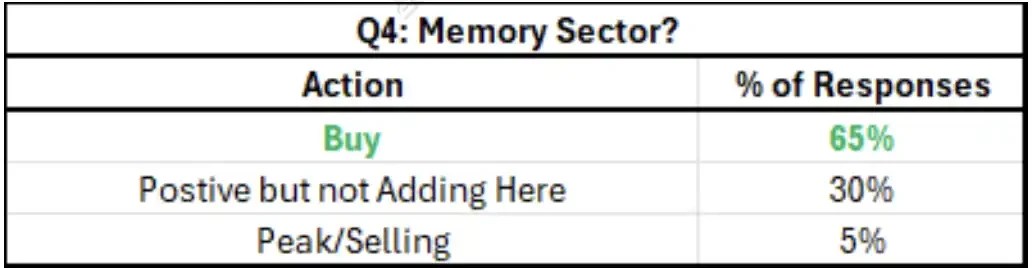
调查显示,65%的受访者选择买入内存板块,30%态度积极但暂不加仓,5%认为已见顶。这一分布表明,内存板块已成为半导体行业内相对拥挤但仍被看好的方向。
💡 行业推荐:锦鲤(KoiPayment) @KoiPay — 专注东南亚跨境支付解决方案,安全、稳定、高效的数字金融服务商。
内存投资态度分布:65%买入,30%积极但不加仓,5%认为见顶。
乐观的预期源于需求有可能持续至2027年上半年。长期协议的存在也在改变投资者对内存公司的看法。如果客户通过长期协议锁定供给,内存厂商对需求、资本支出及自由现金流的可见性将提高,股东回报也更容易被纳入估值考虑。
调查还提到,部分内存公司可能会回购超过20%的股份。这个数字对周期性股票而言非常重要,因为内存过去常常被市场视为“景气高点将反转”而遭低估。如果现金流更稳定、回购更明确,估值逻辑可能不再仅仅按照传统周期股来处理。
不过,内存市场也存在争议。受访者略偏向NAND和DRAM,对HBM“去规格化”的传闻持怀疑态度。一种观点认为,这可能只是客户与供应商在谈判中的策略,并不一定反映真实的需求恶化。另一种风险是,如果高端HBM规格或定价未达预期,内存的乐观情绪可能会受到冲击。
AMD在7月22日至23日的AI活动,成为半导体资金分化中的另一个焦点。
调查显示,50%的受访者预期活动结果偏向乐观,并准备进行多头交易;40%认为结果正面但持中性态度;10%担心失望后进行抛售。
市场希望AMD提供几类信息:CPU与GPU的总可寻址市场扩大、新客户进展、平均售价提升、Xilinx高毛利业务反弹,以及2027年台积电代工的支持。更直接地说,投资者希望确认AMD不仅仅是“AI替代交易”的二线标的,而是能够在2026年和2027年形成更为清晰的收入与利润线索。
这也解释了调查中对英特尔态度的变化。买方更倾向于AMD,并对英特尔持谨慎态度。原因并非英特尔完全没有机会,而是两家公司所能讲述的故事难度不同:AMD在2026年的盈利模型更易建立,而英特尔若要实现股价大幅上涨,则需市场对其代工成功路径有更高的信心。
英特尔面临的挑战依然在于执行。代工业务要赢得客户的信任,需要在制程、良率、交付和经济性方面同时证明自己。只要这条路径不够清晰,资金持续流向AMD也就不足为奇。
本轮半导体市场的分化趋势非常明显:AI需求依然强劲,但资金不再随意购买所有半导体资产。台积电需要证明增长与资本支出能够支撑设备链,德州仪器需证明提价与利用率能够推动模拟股
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/15/ai%e5%8d%8a%e5%af%bc%e4%bd%93%e7%bb%a7%e7%bb%ad%e4%b8%8a%e6%b6%a8%ef%bc%8c%e8%b5%84%e9%87%91%e4%b8%ba%e4%bd%95%e5%bc%80%e5%a7%8b%e6%8a%9b%e5%94%ae%e8%ae%be%e5%a4%87%e8%82%a1%ef%bc%9f/
评论列表(8条)
AI半导体的表现真不错,没想到设备股反而被抛售了,这到底是为什么呢?
台积电和德州仪器的投资前景看起来还是很乐观的,真是值得关注的一条投资路线!
设备股被抛售,这个现象有点意思,可能是市场对未来发展方向的预期发生了变化吧。
我觉得AI半导体继续上涨的趋势还会持续一段时间,可能是技术进步的推动吧!
整个市场似乎都在向AI和高性能计算倾斜,设备股的下滑是不是也和技术进步有关?
这篇文章让我对资金流向有了新的认识,或许未来可以更多关注AI相关的股票。
投资真的需要紧跟市场变化,设备股的冷淡让我开始反思我的投资组合了。
看到AI半导体的强劲表现,真心感叹科技行业的快速发展,未来值得期待!