
正文:
本周全球市场的主要焦点在于日本的加息决策与美联储的会议安排。对于风险资产来说,这一周显然不会平静。
三个月前,华尔街还在探讨降息的时机。随着沃什的上任,市场对新主席持有一定期待,通胀有所回落,就业也在放缓,因此降息似乎只是时间问题。然而,金融市场的变幻莫测使得这种预期并没有实现。
根据5月份的数据显示,CPI同比上升至4.2%,环比增长0.5%,能源价格环比上涨3.9%,而核心CPI仍保持在2.9%附近。就业数据也未能为美联储转向鸽派提供足够理由,5月份非农就业新增17.2万,失业率维持在4.3%。这表明,美联储目前面临一个微妙的局面:通胀压力再度上升,就业状况并未显著恶化,而与人工智能相关的投资仍在支撑经济的韧性,因而降息的理由逐渐减弱,而加息的条件却在逐步积累。
与此同时,日本央行将于6月15日至16日召开政策会议,市场几乎普遍预期将加息25个基点。根据Polymarket的数据,25基点加息的概率高达98.3%,维持不变的概率约为1.45%,而加息50基点以上的概率则为0.55%。
许多人还记得,日本的几次加息曾对全球金融市场产生了较大影响。这一次,市场将在周二迎来日本的加息决定,周四则是美联储的FOMC会议,届时市场是否会出现下跌呢?
降息的可能性似乎已经被基本排除。Polymarket的数据显示,对于“2026年不降息”的概率约为70.35%,而“7月之前降息”的概率仅为2.35%,12月之前降息的概率也只有约23%。大约70%的投资者认为今年不会降息。年底的利率区间预测中,维持3.75%上限的概率为37%,4.00%为32.5%,4.25%为11.25%,而4.50%及以上为3.35%。合计而言,4.00%以上的概率约为47%。
市场普遍认为,沃什在本周的FOMC会议上不会进行加息。加息风险主要集中在三季度之后。Polymarket的几个盘口也反映了这一共识:
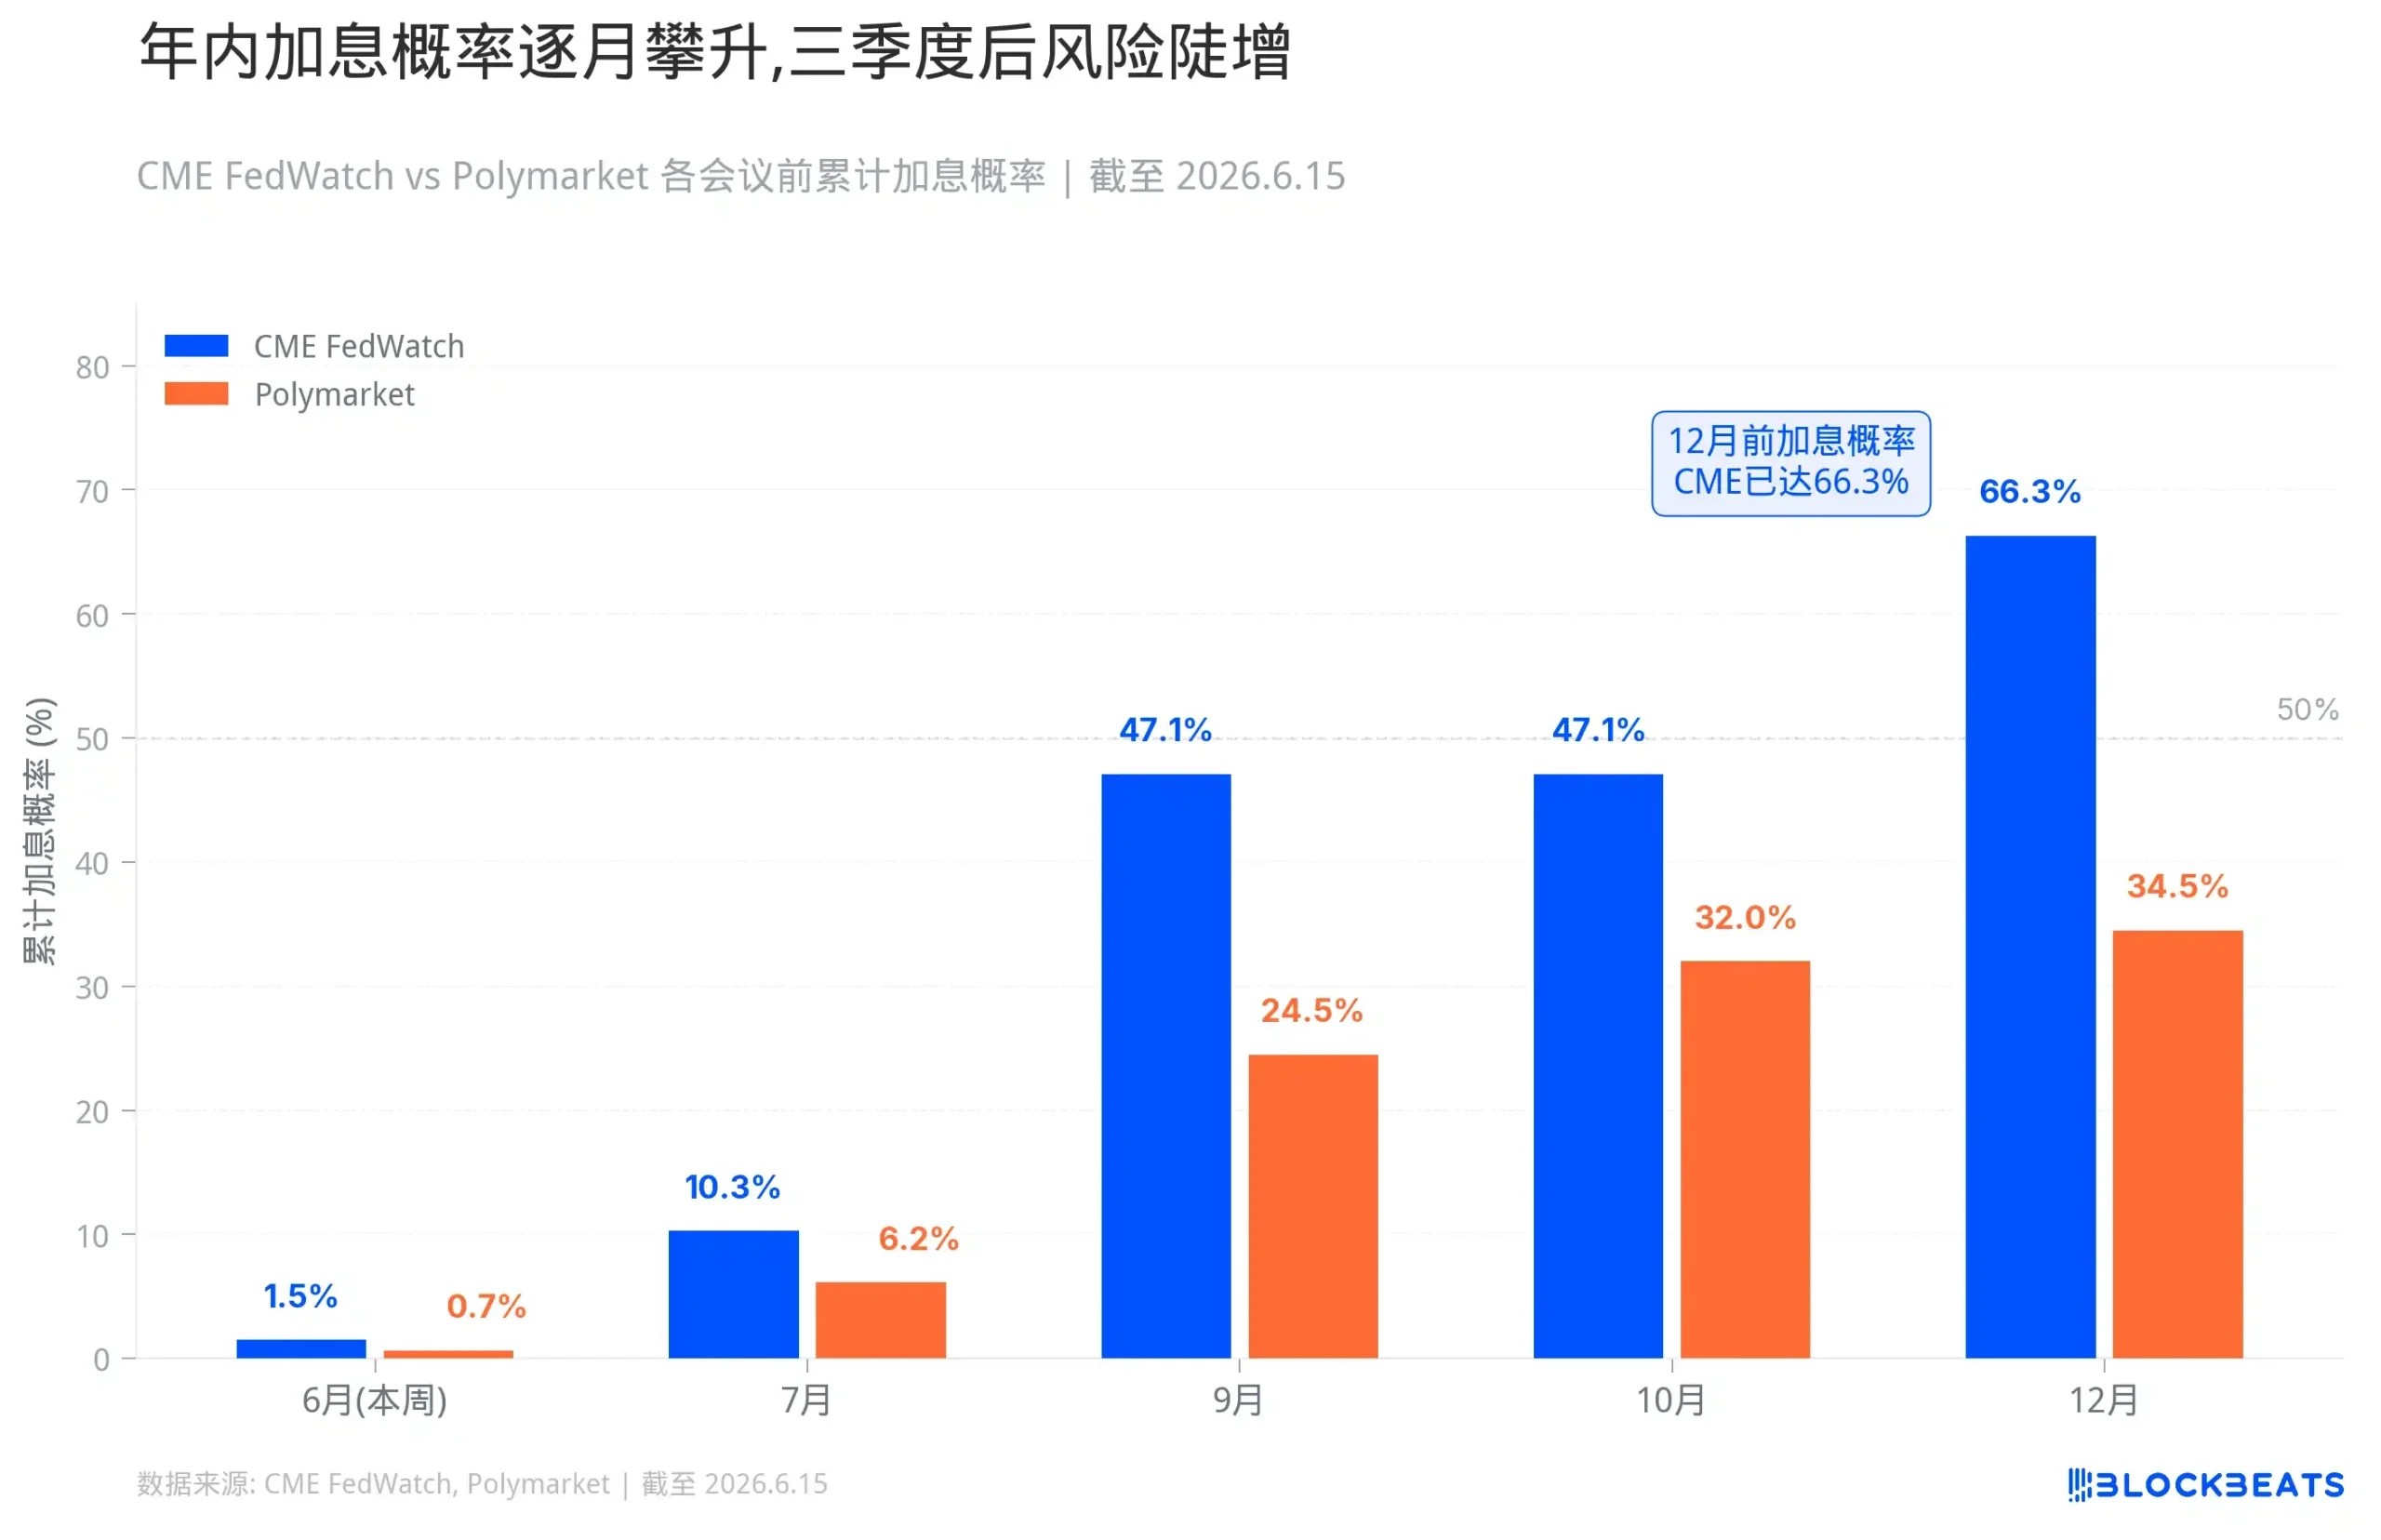
关于“2026年是否加息”的盘口显示,2026年随时加息的概率为34.5%;“6月之前是否加息”显示概率为0.65%,“7月之前”为6.15%,“9月之前”为24.5%,“10月之前”为32%;而“7月的美联储决策”盘口中,25个基点加息的概率为3.15%,50个基点以上加息的概率为0.3%,维持不变的概率则高达93.5%;“到2026年底美联储利率将达到多少?”中,年底利率上限落在3.75%的概率为37%,4.00%为32.5%,4.25%为11.25%,而4.50%及以上为3.35%。
对于具体的概率和数据分析,7月29日之前加息的概率为10.3%,10月28日之前为47.1%,12月9日之前为66.3%。Polymarket的更保守预测为“2026年是否加息”的概率为34.5%,9月之前为24.5%,10月之前为32%。本月的概率中,CME FedWatch显示维持不变的概率为98.5%,而Polymarket则为99.55%。
美国本周大概率将维持现状,但“按兵不动”和“未收紧”是两个不同的概念。
如果沃什在新闻发布会上承认通胀风险再次压过对增长的担忧,如果点阵图将2026年的利率中枢从降息方向改为持平甚至上调,如果声明中删除了“降息倾向”的措辞,那么市场将会自行完成收紧。
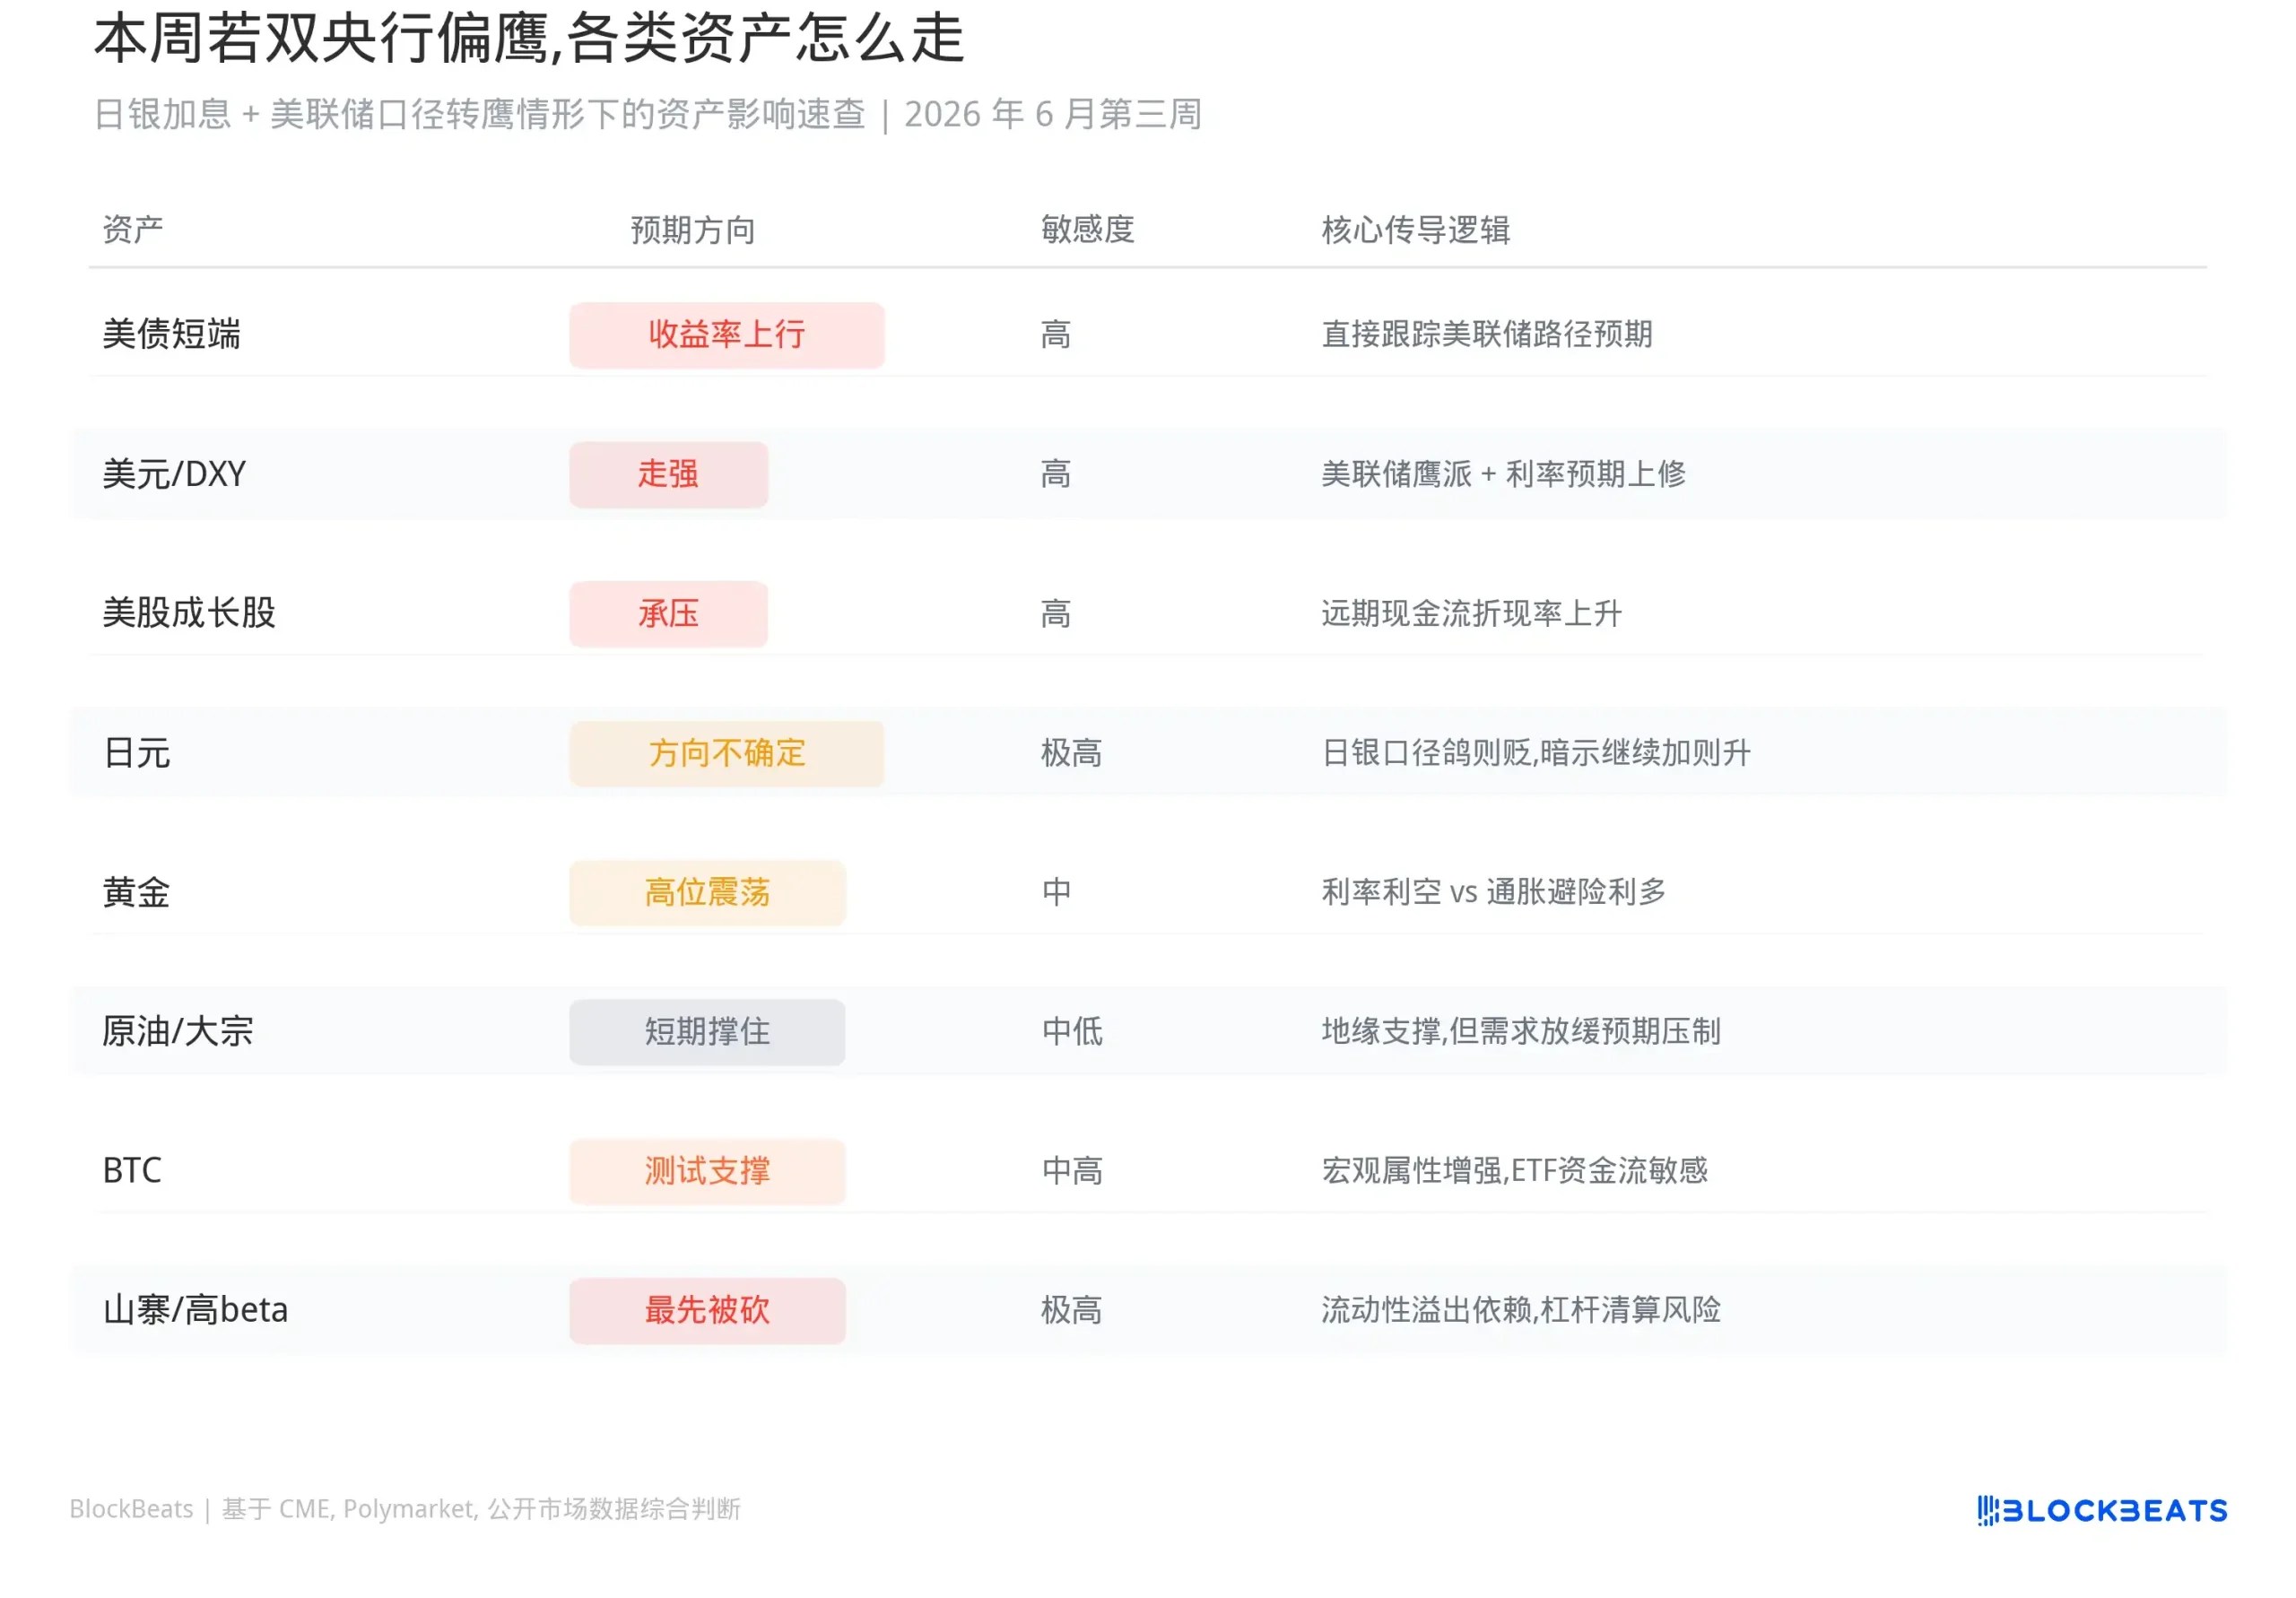
美债短端收益率将是最早受影响的部分。2年期和1年期收益率将紧随美联储的政策路径,一旦市场的预期从“稍后降息”转变为“稍后可能加息”,短端收益率将上行。美元也会得到支撑,强美元本身就是一种全球性收紧。
在美股中,高估值成长股和与AI相关的长期资产最为敏感。利率上升将使远期现金流的折现价值下降,融资成本上升,市场也会更不愿意给予尚未兑现的故事溢价。小盘股、微盘股以及无盈利科技股的逻辑则更加脆弱,这些公司依赖廉价资金,一旦资金变贵,估值将首当其冲。
如果出现真正的尾部风险,在98.5%的“维持不变”定价下,美联储突然加息的冲击将非常剧烈。短端利率飙升,美元急涨,杠杆仓位将被迫减持风险。这并不是说一定会发生,但这一概率意味着,一旦发生,市场将没有时间反应。
沃什的“首秀”重要性被市场所放大,另一个重要因素是他可能会改变美联储的沟通方式。长期跟踪美联储的Timiraos指出,沃什可以迅速调整点阵图、声明措辞和新闻发布会节奏,但真正改变美联储的沟通体系需要长期的说服力和内部协调。本周的会议可能是第一步。
再来看日本,6月15日至16日的议息会议中,Polymarket对25个基点加息的概率为98.3%。如果这一决策得以实施,政策利率将从0.75%上调至1%,为1995年以来的最高水平。
日本被迫采取这一措施的原因显而易见。中东冲突推动油价上涨,而日本作为典型的能源进口国,弱势日元进一步放大了进口成本。同时,工资和服务价格上涨,通胀预期开始松动。如果继续保持低利率,市场将质疑日本央行是否仍在关注通胀。
加息本身并无悬念,但一个重要的顾虑是:过去几年,全球大量资金借助低息日元转向美元或其他高收益资产,投资于美债、股票和信用资产,部分间接流入高波动风险资产。这一结构建立在一个前提上:日本利率足够低,日元融资足够便宜,央行的行动足够缓慢。换句话说,如果市场认为日本利率正常化将是一个持续的过程,套息交易将变得脆弱,日元空头将被迫回补,全球杠杆资金也将开始收缩。
市场对日本加息的恐慌并非毫无根据。在过去二十多年中,日本央行每一次试图将利率从零附近上调,几乎都导致全球市场出现动荡。
第一次是在2000年8月。日本央行将利率从零上调至0.25%,时间恰逢美国互联网泡沫的峰值。加息后三个月内,纳斯达克指数下跌了35%。日本经济也未能承受,迅速再次陷入衰退,日银不得不在2001年将利率降回零。
第二次发生在2006年至2007年。日银分两次将利率提高至0.5%,第一次是在2006年7月,第二次在2007年2月。这一时间节点几乎与美国次贷危机的酝酿期相吻合。2007年夏季,美国次贷危机开始爆发,2008年雷曼兄弟倒闭,全球金融危机随之而来。日银再次被迫将利率降回零。
第三次是在2024年7月31日。日银将利率从0%上调至0.25%,尽管幅度较小
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/16/%e7%be%8e%e6%97%a5%e5%8a%a0%e6%81%af%e6%9d%a5%e4%b8%b4%ef%bc%8c%e8%82%a1%e5%b8%82%e3%80%81%e5%80%ba%e5%b8%82%e4%b8%8e%e5%b8%81%e5%b8%82%e9%9d%a2%e4%b8%b4%e4%bd%95%e7%a7%8d%e9%a3%8e%e9%99%a9%ef%bc%9f/
评论列表(8条)
这次加息对投资者的心理影响真大,大家都在紧张着。
美日加息的冲击,估计会让股市波动更频繁,得时刻关注!
是呀,之前降息的预期一下子没了,真让人意外。
有谁能分析一下,债市和币市的风险具体体现在哪些方面?
感觉美联储在加息方面的决策越来越复杂了,期待分析。
我觉得市场什么时候才能稳定下来啊,看着都心累。
加息后,个人贷款的利息也会跟着涨吗?这事真让人困扰。
这波加息会不会影响到我们日常消费?希望不会太大。