
正文:
原文标题:Intel Should Raise Capital
原文编译:Peggy,BlockBeats
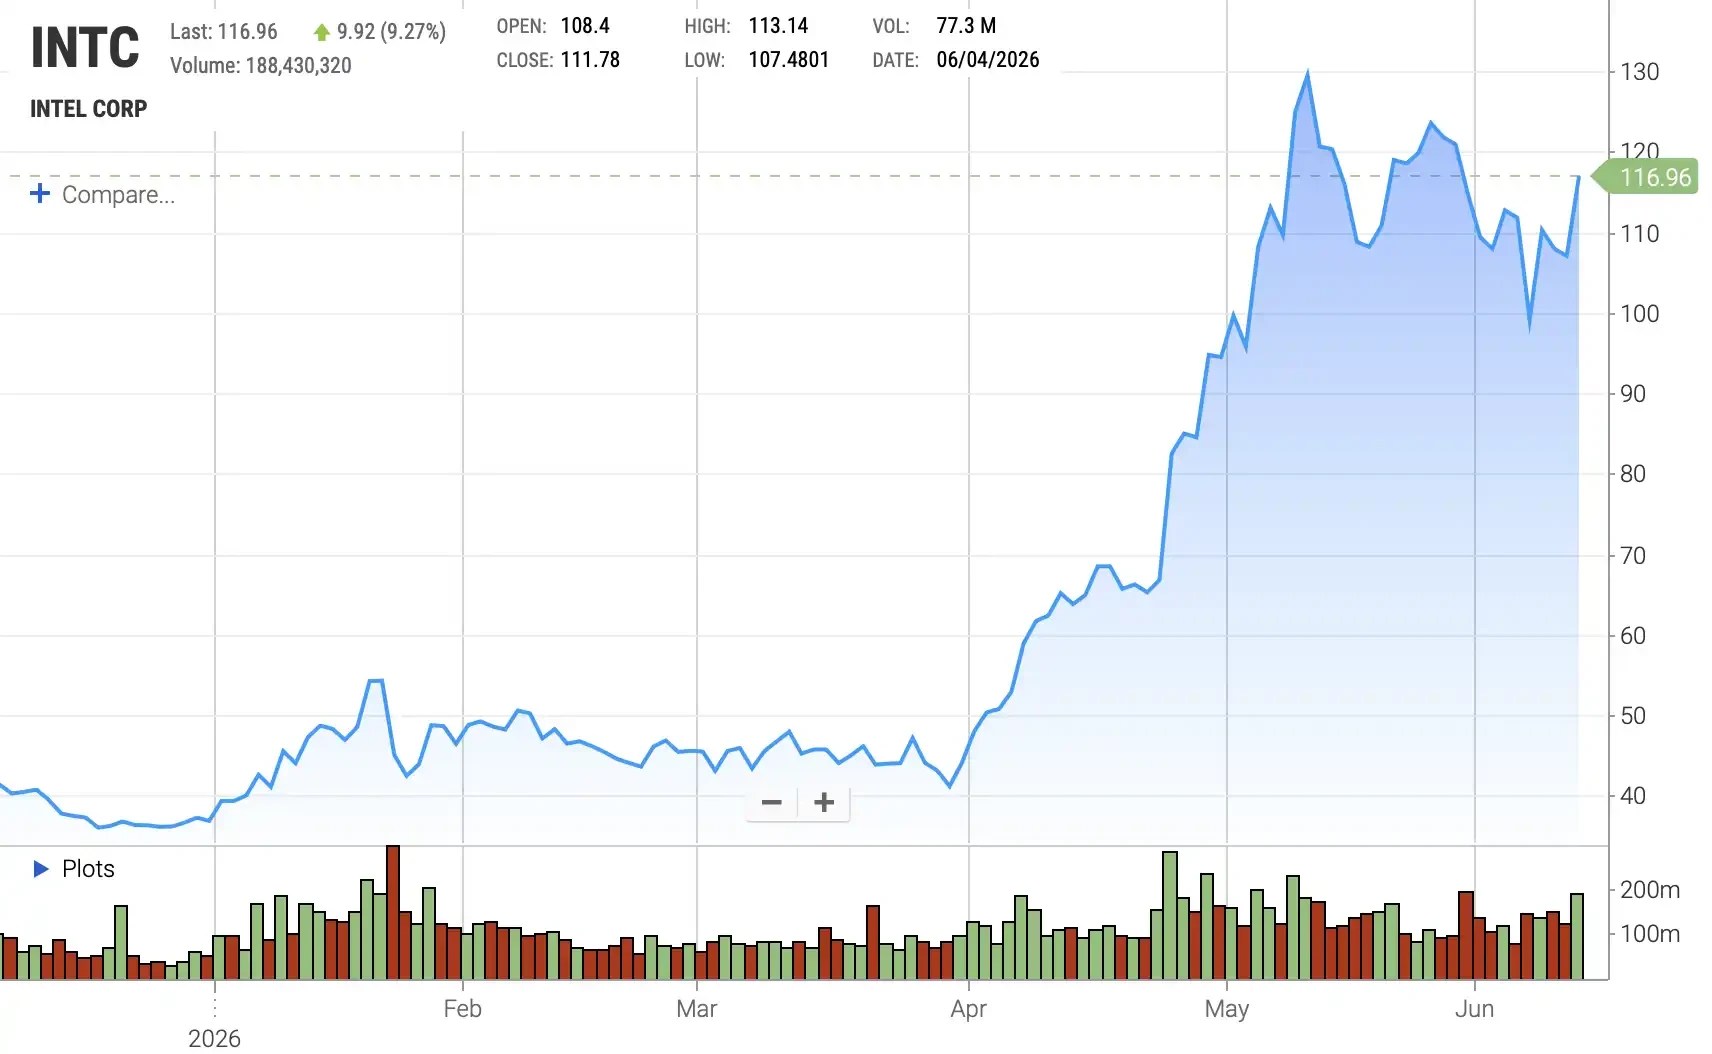
编者按:自4月初股价突破以来,英特尔的股价持续回升,并在6月迎来了两个重要的催化因素:首先,市场传出谷歌向英特尔下达AI芯片订单,导致股价单日暴涨;其次,美国银行罕见地将英特尔评级从“跑输大盘”直接上调至“买入”,目标价也从96美元提升至135美元。这轮反弹不仅重新评估了英特尔的短期业绩,还反映了其在AI CPU、先进制程代工和美国本土芯片供应链中的战略地位。
目前,英特尔的转型故事已从“自救”阶段迈向“再扩张”阶段。随着陈立武担任CEO、新董事会的更替,以及美国政府、软银、英伟达等战略资本的注入,市场对英特尔的预期已经明显改善。然而,本文提醒我们,决定英特尔能否重返先进制程市场核心的,不仅仅是客户的承诺和股价的反弹,关键在于是否具备足够的资本来实现代工产能的建设。
作者指出,英特尔过去十年的问题在很大程度上源于金融工程的运用:通过资产出售、引入合资伙伴以及Smart Capital(通过合资和资产处置减轻资本开支压力)来缓解现金流危机,却也牺牲了晶圆厂等核心资产的长期收益。
在这一背景下,英特尔目前最应采取的策略并不是回购股票,而是趁股价走强之际进行股权融资。原因很简单:一方面,当前估值已处于高位,4%至5%的股权稀释或能筹集约250亿美元,这将显著提升英特尔在建设先进制程产能方面的能力;另一方面,美国政府、软银、英伟达等早期投资者的入场价格低于当前股价,此时增发并不必然会“惩罚”新股东,反而可能提升每股账面价值,并让这些战略投资者获得账面收益。
更为重要的是,英特尔此前尝试的替代融资方式已证明成本较高。无论是出售NAND、减持Mobileye,还是出让Altera控股权、通过SCIP(半导体共同投资项目)引入Apollo、Brookfield等合作方,实质上都是用资产和未来收益换取现金。英特尔最近以142亿美元回购Apollo持有的Fab 34股权,正好说明当初让渡晶圆厂经济利益的代价并不低。继续加债只会加重资产负债表压力,而出售资产的空间也有限,股权融资则成为当前最为便宜和干净的资金来源。
因此,本文的核心观点是:英特尔现在并不缺乏“复兴故事”,真正缺乏的是实现这一故事所需的资本。Agentic CPU(面向AI智能体时代的新型CPU)的需求、SpaceX与特斯拉等潜在大客户,以及英伟达和谷歌等订单,都为英特尔提供了可以在资本市场展示的需求基础。对英特尔而言,增发股票并非简单的稀释,而是在市场窗口打开时利用廉价资本为先进制程产能、代工业务和硅主权叙事提供执行资金。错过这个融资窗口,可能比增发本身更为昂贵。
以下为原文(为便于阅读理解,原内容有所整编):
我们已经撰写了许多关于英特尔的文章。对我们而言,这家公司意义非凡,几乎可以说是半导体行业的发源地。仅仅说我们热爱英特尔、认可其在全球的角色,仍然不够。之前,在英特尔早期产品出现失误时,我们曾直言不讳地指出问题;而对其转型,我们则一直抱有支持与期待。我们坚信,英特尔董事会是导致其衰退的主要原因之一,而最近我们终于看到了期待已久的变化。

Franky Yeary在董事会任职17年后刚刚卸任,新的董事会由真正了解行业的人组成,而非仅懂金融工程的人。新任董事长曾在高通任职,陈立武担任CEO,Microchip的Steve Sanghi、Stacey Smith以及ASML的Eric Meurice也在董事会中。换句话说,这届董事会终于真正懂得技术。
尽管英特尔的转型已部分启动,但要彻底恢复活力,仍需漫长的道路。我们认为,英特尔在新董事会的领导下应再次进行重大战略下注:而非回购股票,应该一次性增发足够多的股票,以彻底修复英特尔的财务状况。
陈立武已经将英特尔从悬崖边拉了回来,并通过美国政府、软银、Altera以及英伟达的战略投资,筹集了约200亿美元资金。英特尔不应停下脚步,而应继续利用当前股价上涨的机会。过去那些艰难的年份里,公司曾是股票的净买方;现在,是时候趁股价强劲发行股权了。如果操作得当,这将使英特尔的转型更容易成功。
看看这些资金最初的入场价格。美国政府最多认购了4.33亿股,价格为每股20.47美元,签约时对应9.9%的持股比例;截至一季度末,仍有1.49亿股处于托管状态。软银的入股价格为23.00美元,英伟达的入股价格为23.28美元。如今,这些持有人已经全部处于浮盈状态。
因此,认为融资会惩罚刚刚入场投资者的直觉,其实是错误的。以今天远高于这些入场价的股价发行股票,将提升每股账面价值,也让美国政府、软银和英伟达获得账面收益。接近10%的主权资本锚定,也是英特尔能够以较低成本完成大规模发行的重要原因。英特尔是全球少数几家能够在市场情绪高涨时大规模出售股票,并且有美国政府支持的公司之一。只要这种杠杆依然存在,就值得利用。
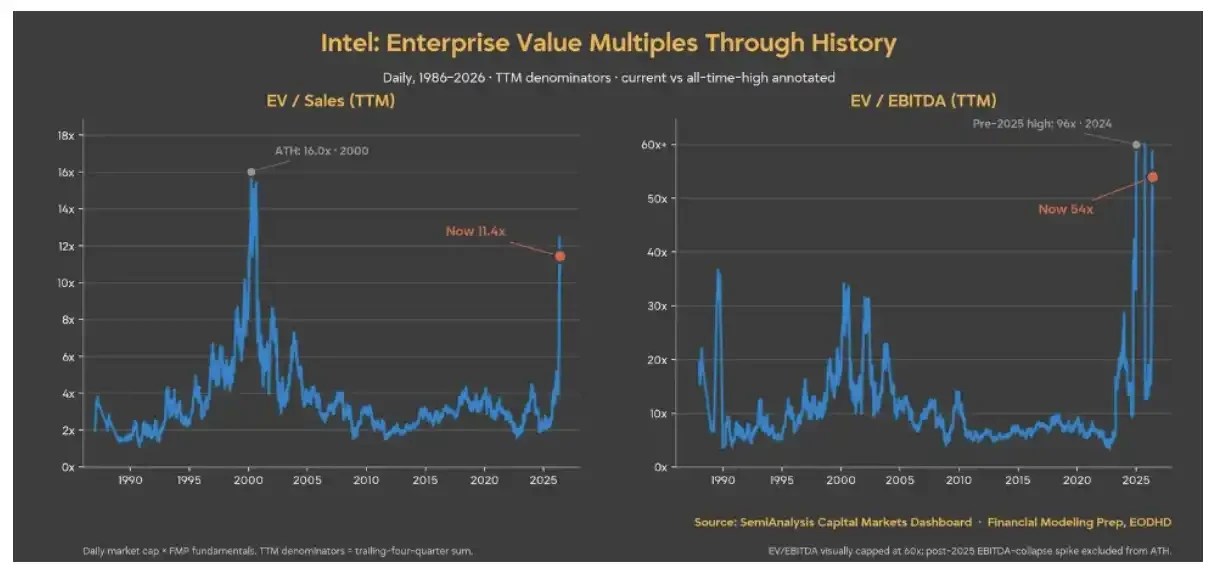
按照过去12个月的业绩,自2000年科技泡沫以来,英特尔几乎从未像现在这样昂贵。我们相信公司的前景光明,但要实现这一前景,最关键的因素之一便是资本;而当前股价并未充分反映真实的执行风险。
更重要的是,即使在Agentic CPU需求重新回升的最乐观情况下,英特尔也无法单独承担所有上行情景所需的投入。我们认为,现在是英特尔进行一次“反向回购”的时机:趁当前市场对股票发行仍有需求,进行股权融资。
反对者可能会指出,英特尔还有其他方式为晶圆厂融资。但这些方式已经被尝试过,而最近的行动表明:这些办法并不奏效。
Apollo曾向Fab 34合资项目投入49%股权,金额为112亿美元;Brookfield为亚利桑那州晶圆厂项目设计了融资结构;Silver Lake以87.5亿美元的企业价值拿下Altera51%股权,为英特尔带来了约43亿美元净现金。英特尔还分阶段将NAND业务出售给SK海力士,并继续出售Mobileye股份。“Smart Capital”(通过合资、资产出售等方式降低资本开支压力的资本策略)曾是一度是英特尔的核心叙事。
然而,到2026年3月31日,英特尔同意回购Apollo持有的Fab 34 49%股权,并于4月8日完成交易,总价为142亿美元,其中约77亿美元为现金,另有65亿美元为过桥贷款。管理层称此次回购将增厚收益,他们是对的,而这正是关键所在。如果回购晶圆厂股权能增厚收益,那么当初将晶圆厂的经济利益出售给合作伙伴,本质上就是一种昂贵的融资。SCIP实际上是将公司优质资产的一部分长期收益权转让给外部出资方,以换取表
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/12/%e4%b8%ba%e4%bd%95%e5%9c%a8%e8%82%a1%e4%bb%b7%e4%b8%8a%e6%b6%a8%e5%90%8e%ef%bc%8c%e8%8b%b1%e7%89%b9%e5%b0%94%e5%ba%94%e7%a7%af%e6%9e%81%e8%80%83%e8%99%91%e5%a2%9e%e5%8f%91%e8%82%a1%e7%a5%a8%ef%bc%9f/
评论列表(8条)
英特尔这波涨幅真是让人惊喜,尤其是AI芯片订单的消息!期待他们能抓住这个机会!
增发股票有什么好处呢?是不是为了进一步扩展研发与生产能力?
这两大催化因素确实很关键!希望英特尔能在AI领域继续保持优势!
作为投资者,增发股票我觉得是个不错的选择,利用上涨势头来增加资金。
我一直关注英特尔,希望他们能在新兴市场中脱颖而出!增发可以帮助他们更好布局。
看到银行的评级提升真的振奋人心,这对股东来说无疑是个好消息!
英特尔的决策真是令人期待!他们能否继续保持这种上涨势头呢?
感觉增发股票能够增强信心,未来的前景还是蛮乐观的,希望他们能创新更多!