
正文:
支付报文标准的演变从来不是一次性完成的技术变革,而是监管、基础设施和商业利益共同推动的长期进程。SWIFT宣布,2025年11月将正式结束MT与ISO 20022(MX)的共存期,数据显示,已有超过97%的跨境支付指令转向使用ISO 20022格式,MT103、MT202等经典报文将正式退役(来源:SWIFT)。加之各国在新建实时支付系统时普遍采用此标准,证券市场和大额支付系统也在逐步跟进,全球金融报文的“主干道”改造已基本完成。
然而,在这一大规模变革中,卡支付仍然是一个孤立的领域。全球每天数以亿计的银行卡交易依然依赖于1987年推出的ISO 8583标准。最近,万事达卡在其开发者平台(Mastercard Developers)推出了Transaction APIs,面向全球收单机构和处理方进行试点,其底层基于ISO 20022 ATICA(收单方到发卡方卡报文)标准。
这一转变引发了思考:在没有监管强制、没有全网截止日期、且投资回收期被评估为“十年”的情况下,国际卡组织为何选择在此时推动标准实施?谁将承担这部分成本?这些问题值得深入探讨。
本文将首先分析卡支付在ISO 20022框架中的独特地位以及Visa与万事达卡的应用现状;接着对Transaction APIs的产品形态进行详细解读;随后从成本、存量、增量和战略四个方面分析其商业动机;同时基于数据元的级别分析,揭示迁移过程中的技术挑战;最后则结合国内产业实际提出启示与展望。
一、卡支付:ISO 20022版图中的孤立岛屿
(一)迁移的驱动:监管与基础设施的双重作用
在过去十多年中,ISO 20022的全球推广呈现出明确的趋势:由监管要求与基础设施运营商推动的强制性迁移。SWIFT为跨境支付设定了清晰的迁移时间表,各国在新建实时支付系统时普遍采用这一标准,证券市场和大额支付系统等领域也在陆续跟进。例如,挪威央行预计在2025年3月完成总额支付的ISO 20022切换,并将在同年11月纳入净额支付,这一模式的合规压力成为了迁移的首要动力。
(二)卡支付领域的独特性:市场驱动与十年回收期
与其他领域相比,卡支付的情况截然不同。欧洲卡利益相关方组织(ECSG)的研究显示,即使强制所有卡组织迁移至统一标准,投资回收期在最乐观的情况下也达十年。Visa的一份白皮书指出,目前缺乏足够的商业理由来推动整个行业的转型,这使得卡支付领域形成了独特的市场格局,详见表1。
表1:各支付领域ISO 20022迁移动力与状态对比
从表1可以看出,ISO 20022最大的“未开发市场”正是交易量庞大的卡支付领域,这一反常的情况为理解万事达卡此次行动提供了起点。
然而,孤岛的存在是有代价的。根据Visa的研究,金融机构每年需要投入数百甚至数千小时重新映射ISO 8583字段,以实施各网络的报文增强;由于各网络频繁更改ISO 8583扩展,发卡方的集成随时可能失效。这是一项持续的、隐性的、长期被行业视为“运营成本”的支出。
(三)两大国际卡组织的现状:不是“同一ISO 8583”
评估迁移的难度需要澄清一个常被混淆的问题:ISO标准的发布版本与国际卡组织的运行方式并不相同。通过对公开资料的分析,Visa与万事达卡的现状存在明显差异。
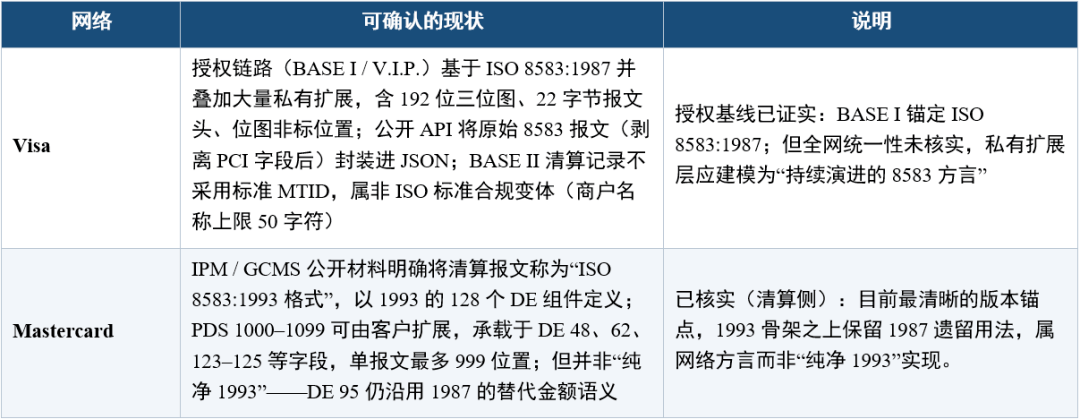
表2:Visa与万事达卡的ISO 8583运行现状(基于公开资料整理)
万事达卡的GCMS有一个对数据保真影响重大的机制:由于MTI/DE 24组合或全局定义不支持,未被支持的DE/PDS会在已接收的报文中静默丢弃——不报错、不回执。尽管Visa没有公开的证据,但其BASE II结算字段同样存在容量限制与截断问题。这两者共同表明,端到端的数据保真依赖于逐个方案的约定,而非标准本身。
二、产品解读:五个API与一条云链路
回到产品本身,Transaction APIs的定位非常明确:基于ISO 20022 ATICA报文的API替代传统报文接口,使收单方能够接入万事达卡核心支付网络。其运作机制为典型的三段式云链路,即收单方提交API请求、万事达卡进行校验和转发、发卡方处理后沿原路返回,支付报文全程通过云端连接进行传输。
💡 行业推荐:锦鲤(KoiPayment) @KoiPay — 专注东南亚跨境支付解决方案,安全、稳定、高效的数字金融服务商。
该产品为收单方提供五类核心用例,覆盖卡交易的整个生命周期,详见表3。
表3:Transaction APIs五类用例及商业含义
官方还明确,该套API支持卡在场(card present)、卡不在场(card not present)及令牌(token)交易,适用对象为收单方和收单处理机构,覆盖全球范围。
值得特别关注的是,官方表述为“目前面向全球收单客户开放试点”(currently available to be piloted by acquiring customers globally),这并非强制切换,也不是全面商用。这一措辞实际上揭示了整个商业逻辑的起点。
三、为何选择此时:四项账目同时考量
在缺乏监管强制的情况下,国际卡组织主动推动标准迁移,必然是出于商业考量。从公开信息与行业趋势来看,有四项账目正在同时发生转变。
万事达卡在产品页面上列出了三组数据:83%的互联网流量来自API服务;全球有1910万API开发者,占开发者总数的90%;每三位开发者中就有一位在使用最热门的三类API,即定位、支付与消息(来源:Nordic APIs、PYMNTS)。这些数据的潜台词在于,API化能够显著降低收单方的接入与集成成本。ISO 20022迁移面临的最大阻力从来不是标准本身,而是改造现有系统的工作量;将复杂度从“报文解析”转向“接口调用”,实际上是为客户垫付了部分迁移成本,这是一种典型的以产品化促进渗透率的策略。
(二)存量支出:私有域方言的隐性成本
如前所述,ISO 8583的101至128位为私有使用保留,各网络在此基础上各自形成扩展,导致出现“标准之上有多个方言”的局面。对于跨网络运营的收单方与处理机构来说,接入每一个网络意味着一次定制集成,并且每年都需为网络变更进行持续返工。相比之下,ISO 20022的命名字段结构能够更好地适应变化,一次映射可长期受益。这笔账对于大型收单机构尤为可观。
ISO 8583的数据容量限制是硬约束:以商户名称(DE 43)为例,最长仅为40个字符,地址通常以自由文本承载,汇款信息几乎没有原生支持。而ISO 20022可以分别传递商户的法定名称、经营名称(DBA)、结构化地址和网站。更高质量的商户数据将直接改善对账自动化率,降低争议处理成本,提升风险控制模型的准确性。行业研究表明,失败支付每年给全球经济造成上千亿美元的损失;在英国,2021年因欺诈和诈骗造成的总损失约为13亿英镑,其中授权推送

来源:移动支付网
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/09/17/%e5%8d%a1%e6%94%af%e4%bb%98%e6%8a%a5%e6%96%87%e8%bd%ac%e5%9e%8b%ef%bc%9a%e4%b8%87%e4%ba%8b%e8%be%be%e5%8d%a1transaction-apis%e4%b8%8a%e7%ba%bf%ef%bc%8ciso-8583%e6%97%b6%e4%bb%a3%e5%b0%86%e7%bb%93/
评论列表(8条)
万事达卡的Transaction APIs上线,真是个大新闻!期待它能带来更快的交易处理速度。
ISO 8583时代结束,感觉支付行业又要变天了,有点不适应啊!
这篇文章提到的报文转型让我想到了未来支付的智能化,希望能更方便!
万事达卡这一举动是为了适应市场变化吗?对此很有兴趣,想了解更多背景。
科技进步真快,看着支付方式不断更新,真的很期待接下来的发展。
有没有人知道Transaction APIs具体会带来哪些改变?好奇它对普通消费者的影响。
这篇文章写得不错,清晰易懂,对于没啥技术背景的人也很友好。
不仅仅是支付方式,未来或许还有更多的创新在等着我们,期待更多新内容!