
正文:
原文标题:Rate-Spike Hedgers Go「Bonkers」As Iran Attacks Spike Oil; Stocks, Gold, & Crypto All Tank
原文作者:Tyler Durden,ZeroHedge
编者按:在9月1日,全球市场同时面临两大挑战:美伊冲突再度升级,国际油价迅速攀升;与此同时,全球主权债券市场的抛售潮依然延续,日本10年期国债收益率自1993年以来首次突破3%。美国股市、黄金和比特币皆遭遇重挫,而美元及美债收益率则出现上扬。
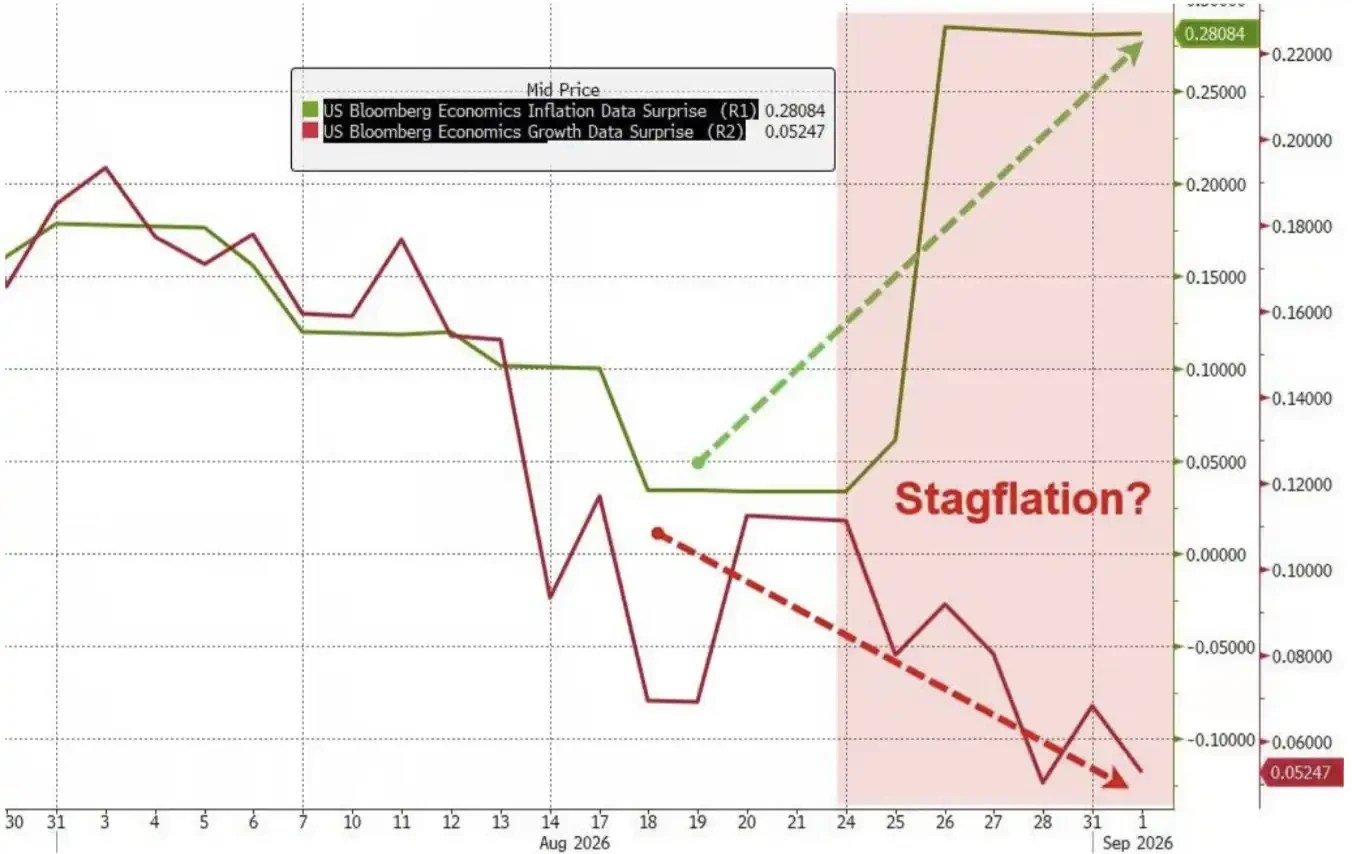
相较于资产价格的波动,能源冲击对市场通胀和利率预期的影响更为重要。虽然职位空缺、建筑投资和制造业数据均显示经济放缓,但油价、柴油和天然气价格的上涨可能会导致整体通胀上升。这使得美联储面临更复杂的局面:经济增长减弱,但物价压力不一定会随之消退。
本文作者Tyler Durden将此次市场变化视为“滞胀交易”的复苏。他主要认为,能源价格、利率市场与风险资产的定价已经难以分离;若成品油价格持续走高,美联储的政策选择将进一步受限,长端美债可能承受来自通胀、财政赤字和人工智能融资需求的多重压力。
需要指出的是,能源价格是否会持续影响核心通胀,以及美联储是否会在就业数据变弱时继续加息,目前仍然存在相当大的不确定性。期权市场对利率尾部风险的关注明显上升,但这反映的是投资者对极端情况的防范,并不意味着利率已经进入快速上升的阶段。
美国对伊朗的新一轮打击后,国际油价迅速攀升,全球债券市场的抛售也随之加剧。股市、黄金与加密货币普遍承压,市场对滞胀及进一步加息的担忧显著加剧。
当天发布的美国经济数据并不乐观:职位空缺、建筑支出、制造业PMI以及达拉斯联储服务业指标均发出不同程度的降温信号。然而,与此同时,油价、成品油价格与国债收益率却出现同步上涨,利率期货市场对美联储9月加息的预期也有所上升。
这一组合构成了本文所关注的核心矛盾:经济活动减弱,但能源供应的冲击可能重新推高通胀。如果物价压力持续存在,美联储在决策时很难仅依赖就业与增长数据转向宽松;然而在经济减弱的情况下继续加息,也可能进一步加大金融市场与实体经济的压力。
随着经济数据走弱与能源价格上升,市场重新评估滞胀风险的可能性。
美国对伊朗的打击升级后,市场开始重新审视霍尔木兹海峡的能源运输是否会长期受到影响。美国原油期货一度突破每桶90美元,创下自7月底以来的新高。
即期布伦特原油价格虽然上涨,但仍大致处于近期波动区间。
伊朗伊斯兰革命卫队随后警告称,美国将面临“严厉惩罚”。美国则继续通过军事行动和制裁对伊朗施加压力。冲突的持续时间、伊朗的反击方式以及航运安全是否进一步恶化,都是原油市场短期定价的关键因素。
美国财政部长贝森特对此表示,霍尔木兹海峡的长期战略价值正在减弱。他指出,海湾国家正在加速建设陆上输油管道,预计在两年内石油运输可能绕过该海峡。然而,这一说法仅描述了未来的替代运输能力,未能消除当前的供应与航运风险。
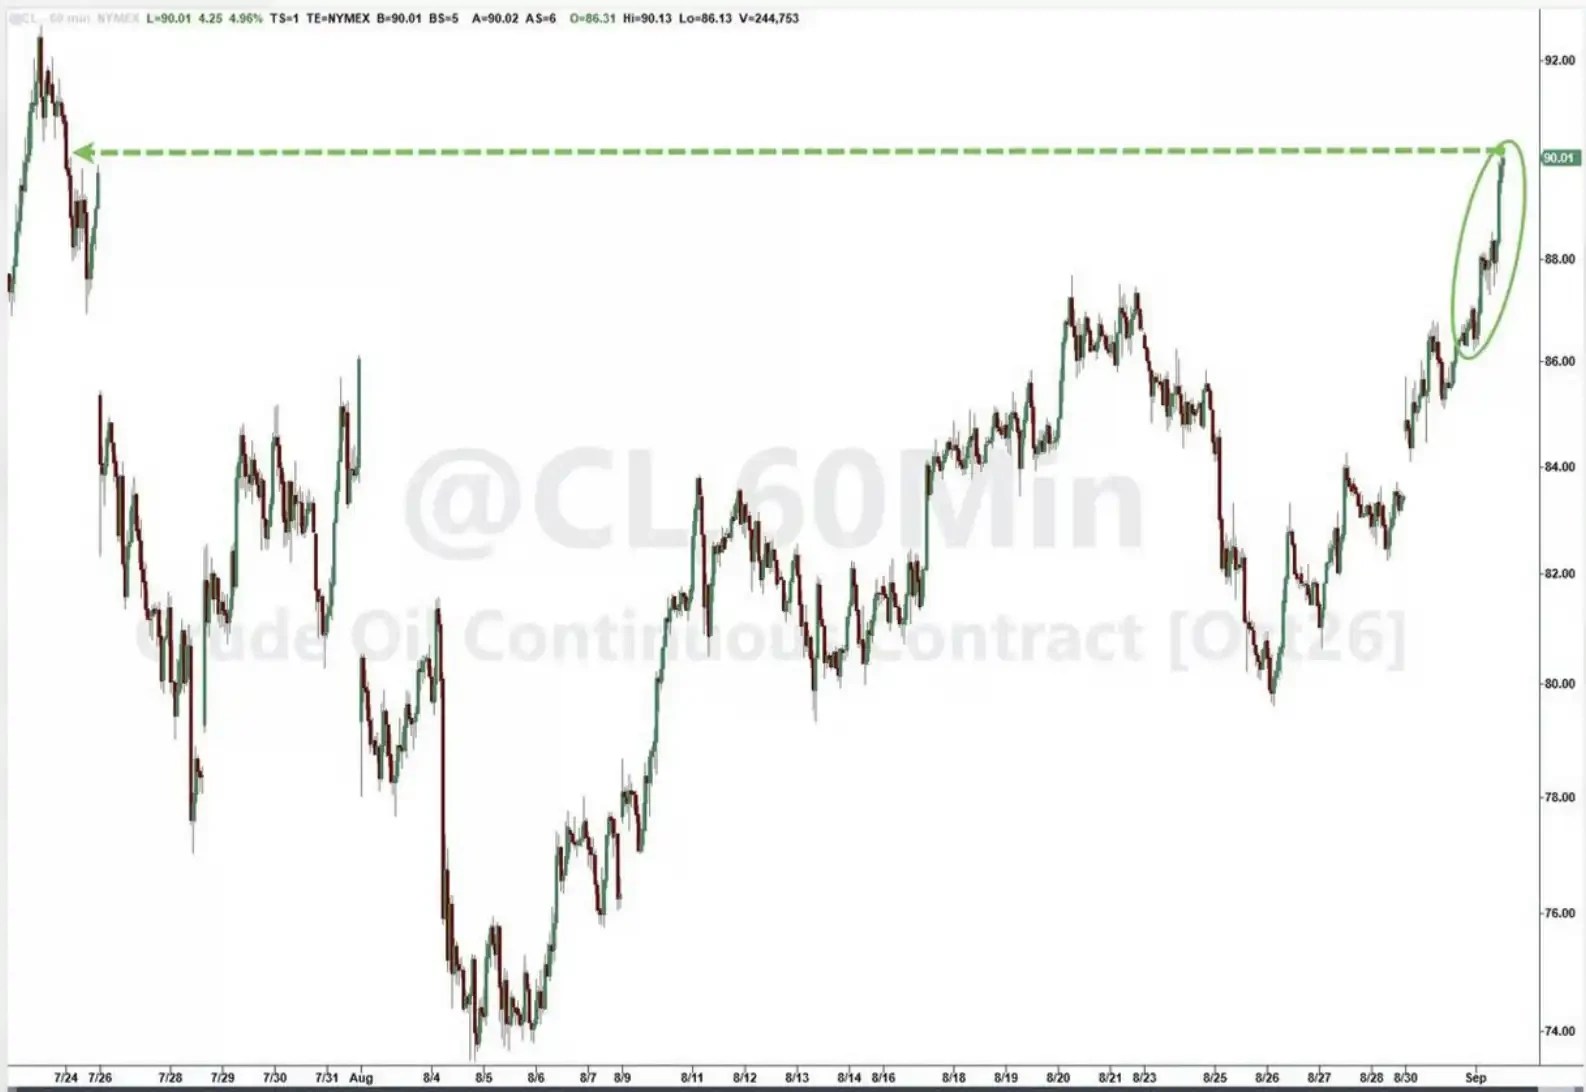
从现货市场来看,尽管即期布伦特原油价格上涨,但仍维持在近期波动范围内。高盛Delta One交易部门主管Rich Privorotsky认为,市场面临的压力不仅源自原油价格,成品油和天然气市场发出的信号更为严峻。
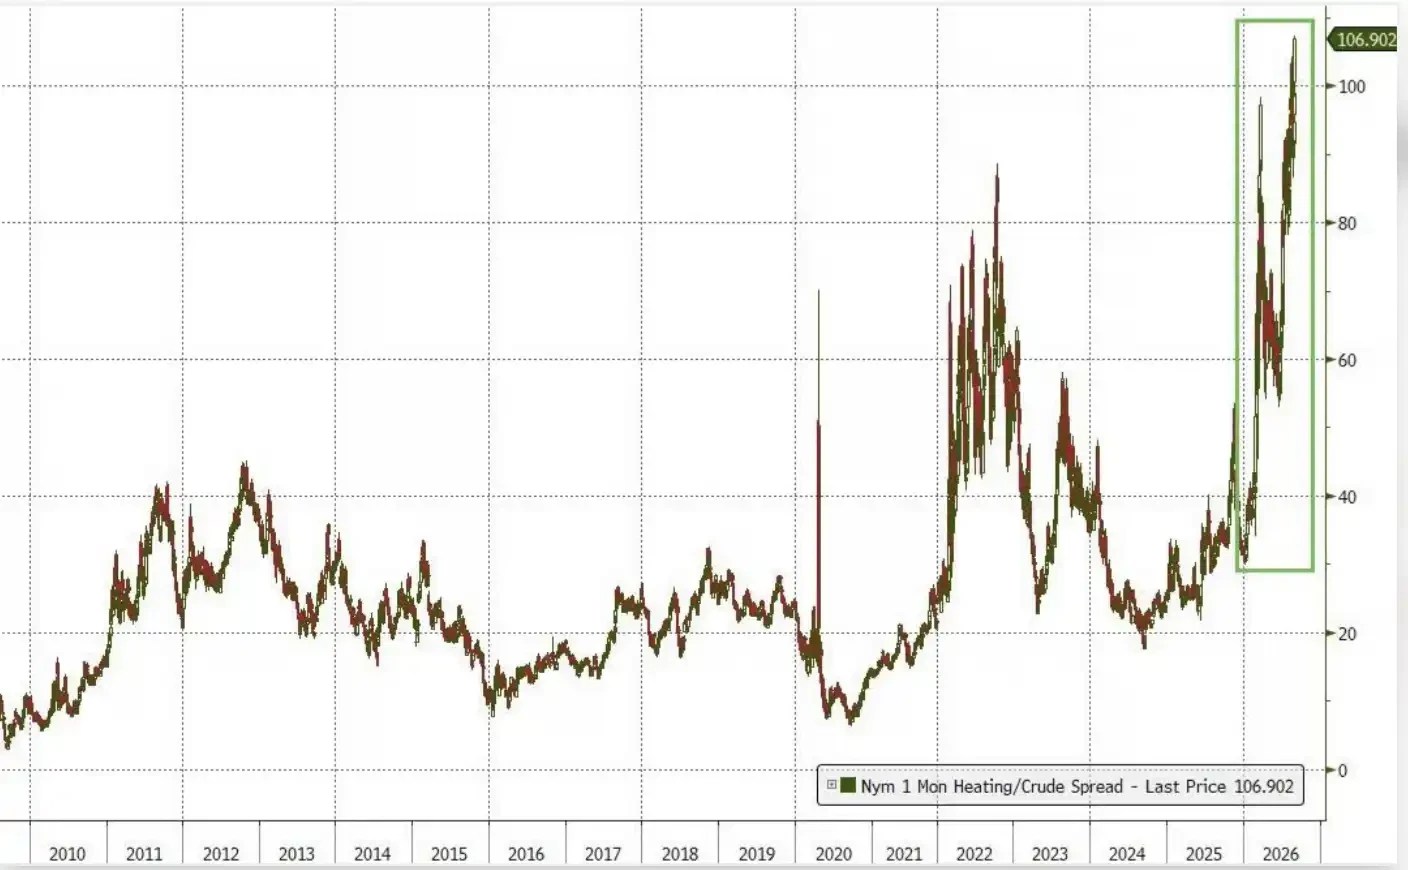
欧洲天然气价格升至约三年半的新高,而取暖油也接近近期峰值,美国柴油裂解价差则创下历史新高。裂解价差衡量成品油价格与原油成本之间的差异,通常反映炼油环节的供需紧张程度。
美国柴油裂解价差创下历史新高,成品油市场发出的供应紧张信号比原油更为显著。
这意味着,即使原油价格未能持续突破近期波动区间,消费者在柴油、取暖油及其他燃料上的实际支出仍可能上涨。较低的原油价格也未必能直接转化为终端价格的下降,部分价差可能转移为更高的炼油利润。
Privorotsky判断,若成品油价格维持在当前水平,未来几个月整体通胀可能重新承受上行压力。能源价格的上涨是否会扩散至核心通胀,仍是影响政策走向的关键因素:一次性的供应冲击未必会改变中期通胀趋势,但如果运输、生产和服务成本持续走高,价格压力或将逐渐传导至其他行业。
根据原文引用的市场数据,自2月以来,全球成品油批发价格平均上涨约40美元/桶,其中柴油贡献了超过40%的涨幅。同期,全球成品油出口同比减少约600万桶/日,波斯湾地区与俄罗斯的减幅约占四分之三。由于这一数据来源于交易台分析,应视为相关机构的统计口径,而非官方统一数据。
全球成品油出口的同比下降,波斯湾地区和俄罗斯构成主要拖累。
Privorotsky认为,短期内很难将能源市场与利率市场分开进行讨论。油价和成品油的上涨可能推动通胀预期上升,投资者因此要求更高的债券收益率;而收益率的上升又会压低股票等风险资产的估值。
这种交易关系在9月1日表现得尤为明显。当天,美国国债收益率普遍上升,短端涨幅更大,收益率曲线出现“熊市平坦化”现象。
所谓“熊市平坦化”,是指债券价格普遍下跌、收益率整体上升,同时短端收益率上涨速度快于长端,使得收益率曲线趋于平坦。这通常表明市场对近期加息或政策持续收紧的预期有所提高。
当天油价上涨,再加上制造业调查显示价格压力持续,市场对美联储9月加息的预期显著增强。原文提到相关概率盘中一度超过70%;其他市场数据则显示,当时的加息概率约为65%至70%。不同数据可能来源于不同的采样时点与合约计算方式,因此不宜强行统一。
此次定价还受到美联储主席Kevin Warsh此前鹰派言论的影响。油价的上涨并不是加息预期升温的唯一原因,更准确地说,能源冲击加剧了市场已有的通胀担忧。
作者将当前环境总结为一个典型的滞胀组合:增长和就业数据走弱,但能源成本却在上升。相关的“滞胀资产组合”近期表现相对较好,也反映出部分投资者正在为增长放缓及通胀持续上升的局面进行仓位配置。
然而,油价的上涨是否能改变美联储的决策,仍取决于其持续时间及对核心物价的影响。如果能源价格迅速回落,政策的影响可能相对有限;但若柴油、天然气和运输成本长期高企,通胀重新扩散的风险则会显著上升。
在能源冲击来临之前,全球债券市场已处于抛售状态。9月1日,全球主权债券综合收益率升至2008年以来的高位,日本10年期国债收益率则首次触及3%,为1996年以来的最高
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/09/02/%e6%b2%b9%e4%bb%b7%e9%87%8d%e5%9b%9e90%e7%be%8e%e5%85%83%ef%bc%8c%e5%85%a8%e7%90%83%e5%b8%82%e5%9c%ba%e4%b8%ba%e4%bd%95%e9%87%8d%e6%96%b0%e5%ae%a1%e8%a7%86%e6%bb%9e%e8%83%80%ef%bc%9f/
评论列表(8条)
油价又回到90美元,真让人感叹全球经济的脆弱啊!不过这也让我想到了未来的投资方向。
这次油价上涨会不会影响到我们的日常开销呢?感觉生活压力又要增加了。
我觉得滞胀对投资者来说是个挑战,也许能找到新的投资机会。大家觉得呢?
对于金融市场来说,油价的波动总是反映出很多潜在的风险,真是让人捏把汗。
这篇文章写得不错,给我一个新的视角理解油价和市场的关系。希望能继续关注!
油价重回90美元,感觉像是一个警钟,提醒我们要关注国际局势的变化。
能不能从这次油价走势中,学到一些关于投资和风险管理的经验呢?想听听大家的看法!
这几年的经济波动真是让人琢磨不透,期待专家们的分析!希望能稳定下来。