
正文:
原文编译:Luffy,Foresight News
高盛宣布将最高投资22.5亿美元收购NEOS Investments,这是一家管理着19只基于期权的收益型ETF的机构,整体规模达到300亿美元。
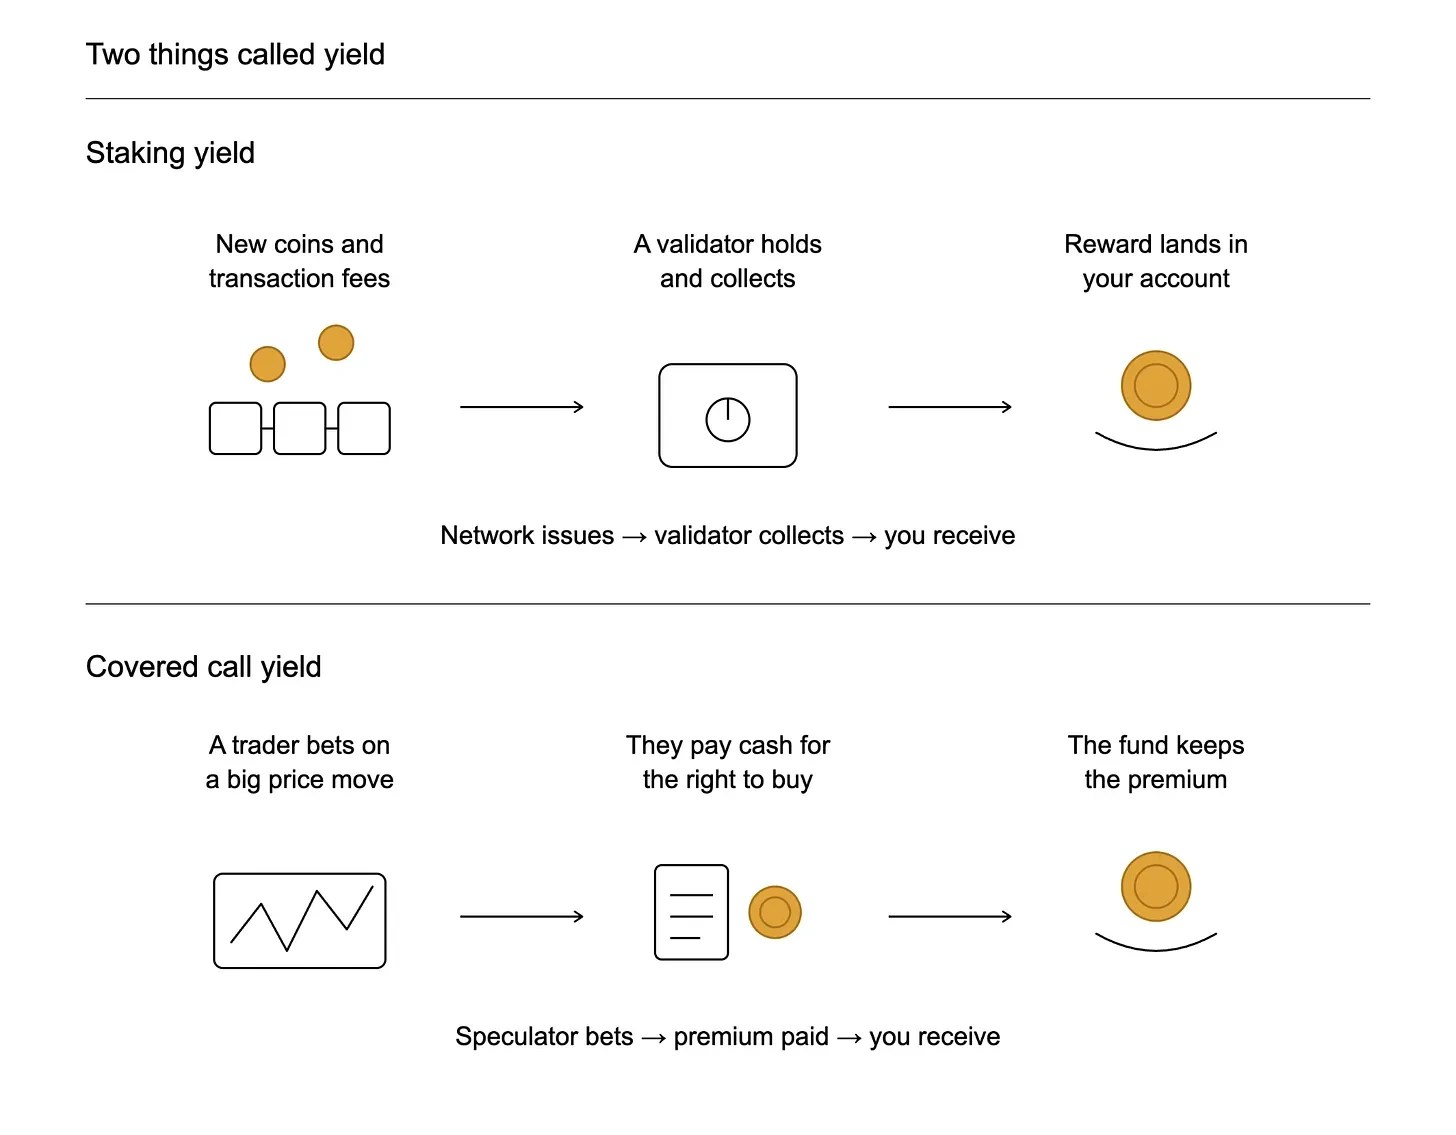
备兑看涨期权是一种在传统金融领域广泛应用的交易策略,自期权问世以来便存在。持有资产的投资者希望通过立即获取现金,而不是等待未来不确定的资本增值,因此他们会出售一种权利,允许他人在未来以约定价格购买该资产,并提前收取权利金。如果资产价格大幅上涨超过行权价,投资者将按照约定的上限交割资产;如果价格保持不变,那么前期收取的权利金将全数归期权卖方所有,投资者下个月还可以继续进行期权出售。该策略的收益完全依赖于市场的预期波动率。
这也就解释了为何公用事业股票仅能产生微薄的收益,而比特币却能带来丰厚的回报。
我们是否再次可以将责任归咎于「大资金」在尽力挤压市场的最后收益呢?让我们一探究竟。
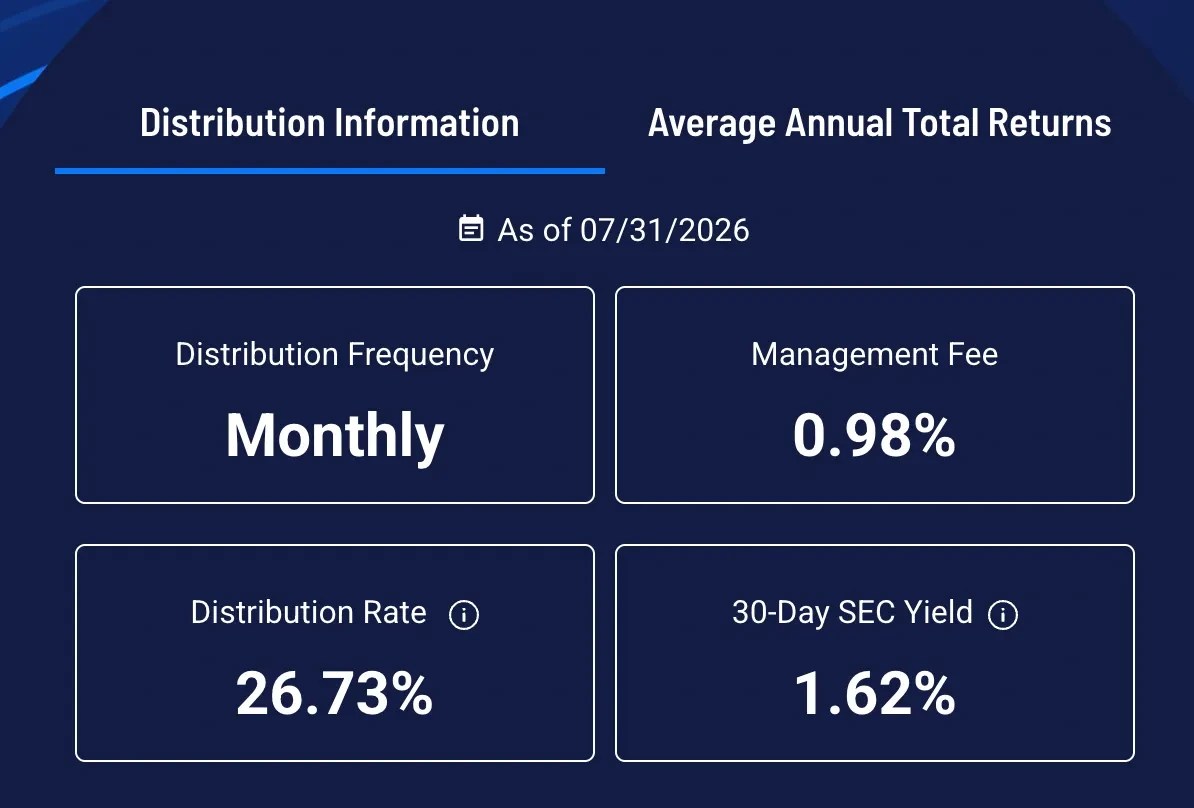
BTCI是NEOS旗下众多期权收益ETF中的一只。该基金持有比特币现货产品,并针对其持仓出售看涨期权。目前,BTCI的资产管理规模达到11.1亿美元,管理费为0.98%,这笔费用用于支付基金的运营开支。
这正是高盛最初计划自主开发的产品,四个月前已提交相关申请。然而,最终高盛选择收购现成的成熟标的,而不是从零开始搭建。
BTCI并不直接持有比特币,而是购买了贝莱德的IBIT、富达的FBTC等比特币现货ETF的份额。它将资金配置在11只不同的比特币ETF上,并针对这部分敞口出售看涨期权。由于看好比特币上涨,买方愿意为期权支付权利金。如果比特币价格上涨,BTCI将按约定上限出售份额,放弃超出上限的涨幅;如果比特币价格保持不变,份额依然归基金所有。在这两种情况下,基金都可以拿到前期的期权权利金。
BTCI每月都会将收益分配给基金持有人。由于比特币的波动率足够高,能够产生可观的权利金,目前每股的月度分红为7.75美元,年化收益率达27%。
然而,持有BTCI的投资者仍需承受币价下跌带来的损失,并错过牛市的顶峰涨幅。这并不是对币价下跌的保险,而是以27%的收益为交换。
NEOS表示,基金的分红被视为资本返还,可能包括期权权利金、股息、资本利得以及利息。资本返还可以延迟纳税并降低持仓成本基数。简单来说,这部分收益并非完全来源于交易的净利润,其中一部分实际上来自于投资者的本金。
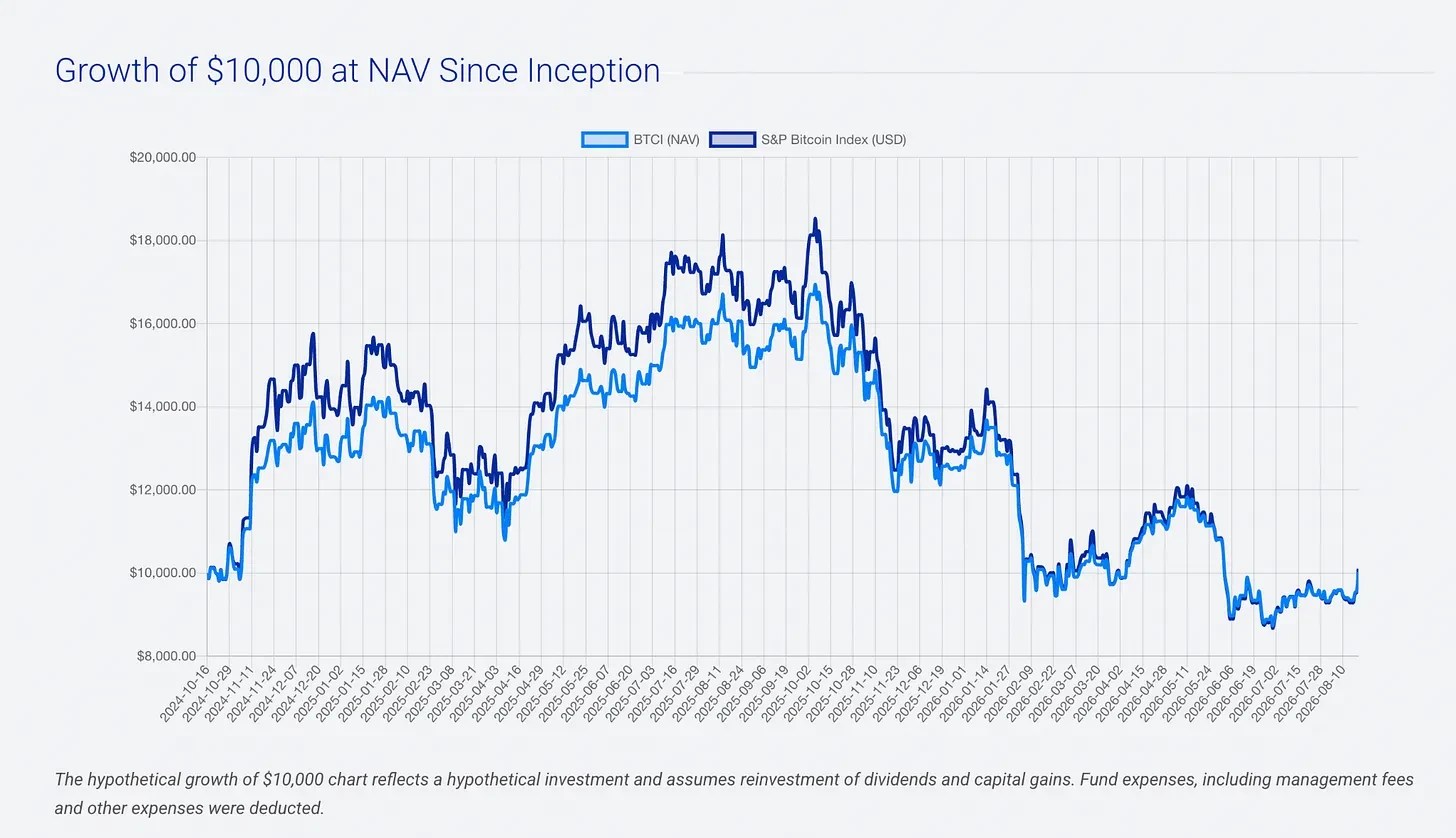
今年以来,BTCI的净值已下跌25.4%,过去12个月的回撤达40.9%。该基金的交易逻辑是:放弃牛市的超额收益,以换取前期现金流,从而度过熊市。
高盛通过现金和股票的形式,斥资约22.5亿美元收购NEOS。在此之前,高盛旗下的期权类ETF规模已达400亿美元;此次收购完成后,规模将增至800亿美元,使其成为全球该领域的第八大机构。
早在今年4月,高盛便以20亿美元收购了Innovator Capital Management,该公司管理缓冲型ETF,其产品设定为一年固定周期,期间限制收益上限与亏损幅度。即使市场大幅上涨,投资者也无法获得超过上限的收益;但该基金能够吸收一定的初始亏损,通常为9%或30%。本质上,这是在追求巨大的上涨机会与规避大幅亏损之间的权衡。在被收购时,该基金的管理规模超过310亿美元。至此,这家投行依靠出售波动率获取收入的资产规模已达到610亿美元。
目前衍生品收益类ETF的总规模约为1800亿美元,自2021年以来年均增速超过70%。仅在7月,就流入了70亿美元,预计2026年全年的净流入将达到400亿美元。
不仅限于期权,华尔街正在积极将所有与加密相关的收益产品进行包装,从而将现金流与底层资产的价格风险剥离开来。
7月24日,富达提交修订文件,允许其规模为9亿美元的以太坊ETF(FETH)将100%的ETH投入质押。验证节点由Blockdaemon、Figment、Galaxy Digital负责运营,而私钥仍由富达托管。质押产生的全部奖励中,富达、合作方及节点运营商共抽取15%,剩余的85%按季度分配给基金持有人。
灰度是美国首个向加密现货基金投资者发放质押收益的机构,截至2026年1月,每股派发0.083178美元,总计约940万美元。21Shares在2025年10月为其以太坊基金开启质押,抽取总奖励的25%,同时免除第一年0.21%的管理费。贝莱德则设立了独立产品iShares Staked Ethereum Trust,并在纳斯达克上市。
摩根士丹利的以太坊和Solana信托产品于7月28日在纽交所Arca上市,管理费为0.14%。约95%的收益以月度现金形式分配给投资者。MSSE计划将50%-80%的ETH投入质押,设置80%的质押上限;而MSOL则计划质押全部SOL。
2026年3月,摩根大通旗下的Kinexys平台向机构开放服务,允许以比特币、以太坊作为抵押品借出美元贷款。由于资产波动率高,抵押折扣率达到30%-50%。换句话说,质押10万美元的加密资产,最多只能借到5-7万美元现金(相比之下,美国国债的抵押折扣仅为1%-5%)。
摩根大通还申报了与贝莱德IBIT挂钩的比特币挂钩结构化票据,最高提供1.5倍的杠杆收益,但若在2026年12月前达到约定条件,收益有约16%的上限。传统巨头稳稳获取确定的手续费与结构保护;但在市场下行时,究竟是谁在承担损失?
Bitwise今年2月的客户资产管理规模为150亿美元,到4月1日降至110亿美元,而到8月,70多只产品的总规模仅剩90亿美元。其旗舰指数基金BITW在七个月内净资产流失31%。上周公司宣布裁员,员工人数从2月的180人缩减至155人。
资产价格下跌时,按资产规模收取的管理费用也随之减少。摩根士丹利拥有16000名理财顾问,管理9.3万亿美元的客户资金,能够将新基金直接推送至客户投资组合。
Bitwise的应对措施虽然迅速,但灵活应变无法弥补其结构性劣势。它最早尝试为其以太坊基金增加质押功能,却在2025年9月宣告失败;一个月后,灰度成功实现。贝莱德直到3月才启动相关工作,富达更是等到7月。Bitwise甚至在2月收购了Chorus One,获得22亿美元的质押资产,覆盖约30条权益证明网络的验证节点;并在4月推出带有内部质押功能的Avalanche现货产品。尽管如此,该公司仍然面临规模缩水与裁员的困境。
2026年6月初,美国比特币现货ETF上市以来首次出现大规模资金流出。由于5月底就业数据超预期,投资者转而涌入债券市场,导致比特币等不产生收益的资产吸引力下降,毕竟其盈利完全依赖于价格上涨。
通过质押和备兑看
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/08/21/%e9%ab%98%e7%9b%9b%e6%94%b6%e8%b4%ad%e6%b3%a2%e5%8a%a8%e7%8e%87%ef%bc%8c%e5%b0%86%e6%af%94%e7%89%b9%e5%b8%81%e8%bd%ac%e5%8f%98%e4%b8%ba%e7%9b%88%e5%88%a9%e6%a8%a1%e5%bc%8f/
评论列表(8条)
高盛这一步真的是太大胆了,收购波动率可以说是颠覆传统金融的又一尝试!
我觉得将比特币转变为盈利模式是个不错的方向,期待未来更多的创新!
这种结合期权和比特币的方式,能否吸引更多保守型投资者呢?
看来比特币真的不再是单纯的数字货币,而是变成了金融工具!
高盛一直走在金融科技的前沿,这次收购肯定会引起市场的高度关注。
期待看到NEOS Investments的表现,看看他们如何运用这些资金!
这背后是否意味着未来会有更多传统金融机构涉足加密货币领域呢?
我对高盛的策略很看好,希望能带动更多的行业变革!