
正文:
原文编译:Chopper,Foresight News
1487年,亨利七世急需资金支持。两年前他在博斯沃思原野战役中成功夺取英格兰王位,维持政府开支的压力巨大。为此,征税的重任交给了大法官约翰·莫顿。
据说,莫顿有一套独特的方法。他拜访贵族的宅邸,观察他们的生活方式:若贵族生活奢华,莫顿就会认定他们财力雄厚,理应向国王缴纳贡金;如果贵族过得简单,莫顿则会认为他们善于储蓄,同样有能力进贡。
没有第三种选择。无论莫顿看到什么,结果始终相同:贵族们必须付出金钱。
这个故事来源于二手记载,1622年,弗朗西斯·培根将其记录下来,至今仍为人传颂。「莫顿困境」这一术语直到19世纪才被广泛使用,但其逻辑依旧适用,因其反映了现实中的一些普遍现象。这里的「两难选择」指的是两种选择最终导致相同的结果,完全不同于双赢的局面。
这两条公链都通过增发新代币来奖励验证者,同时也在尝试削减这些增发的补贴。以太坊的相关调整方案遭到了强烈反对,而Solana的提案目前正在投票中,投票将于8月18日截止。
一方面,如果维持当前验证者的质押收益,质押领域将更有利于资金雄厚的大型机构服务商;另一方面,若削减奖励,小型节点运营者将首当其冲,因其运营成本固定,利润空间本就微薄。
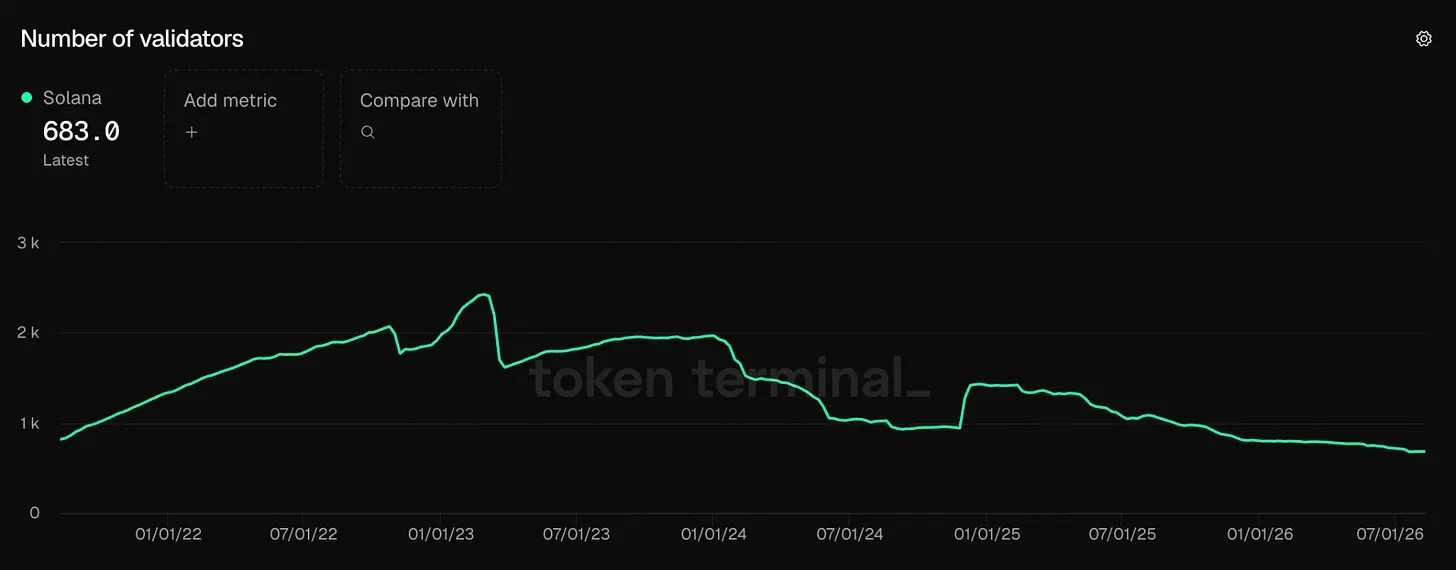
无论选择哪条路,最终都会导致验证者数量的减少。本文将深入探讨两条公链的增发政策争论:它们被迫作出选择,只是在走向某种形式的中心化。
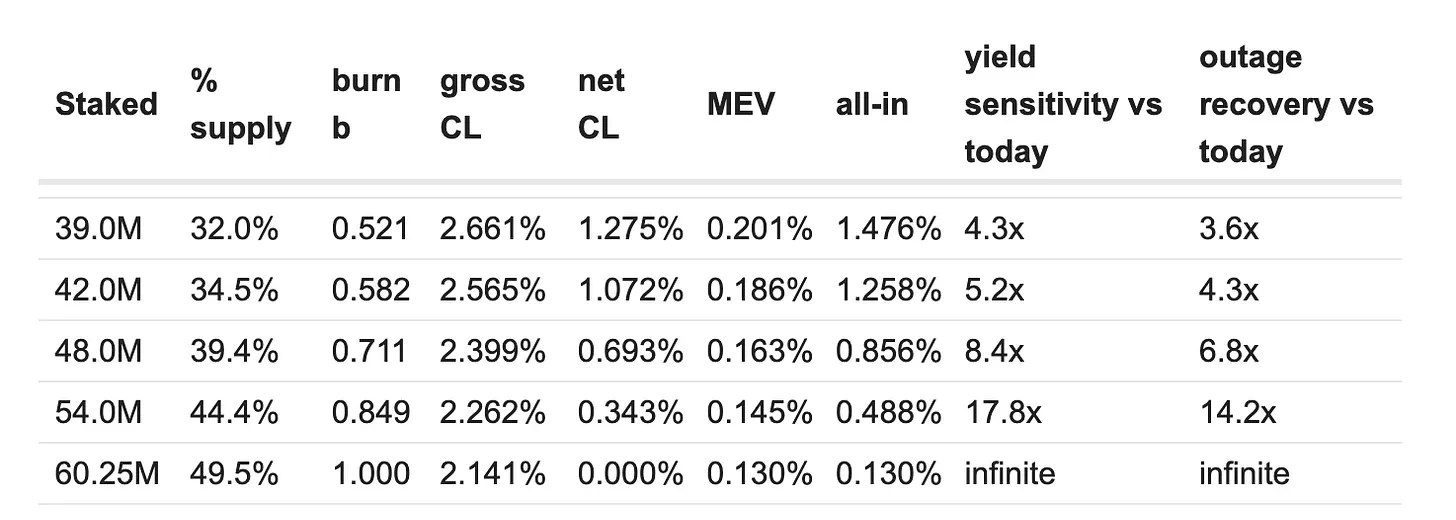
8月4日,以太坊研究者Justin Drake和Jérôme de Tychey等发布了一份草案《渐进式增发销毁方案》,即EIP-8363。该方案的核心机制是随着质押ETH总量的增加,协议销毁的验证者奖励比例也会同步提高。
一旦质押总量达到6025万枚ETH(约占总供应量的一半),奖励销毁比例将达到100%,质押增发收益率将归零。
目前约有4140万枚ETH处于质押状态,占总供应量的34%,对应约89万名验证者,平均质押收益率为2.67%。Aave创始人Stani Kulechov对此方案进行了测算,按照当前规模实施后,验证者收益率将从2.862%降至1.476%,几乎减半。
在提案发布后的三天内,Stani Kulechov、SharpLink首席执行官Joseph Chalom和ether.fi的Mike Silagadze纷纷公开表示反对。
目前EIP-8363仍处于早期草案阶段,在GitHub上接受初步评审,距离最终定稿和实施尚远,也未能赶上即将到来的以太坊Hegotá升级;不过该提案仍有机会在未来的网络升级中提交审议。
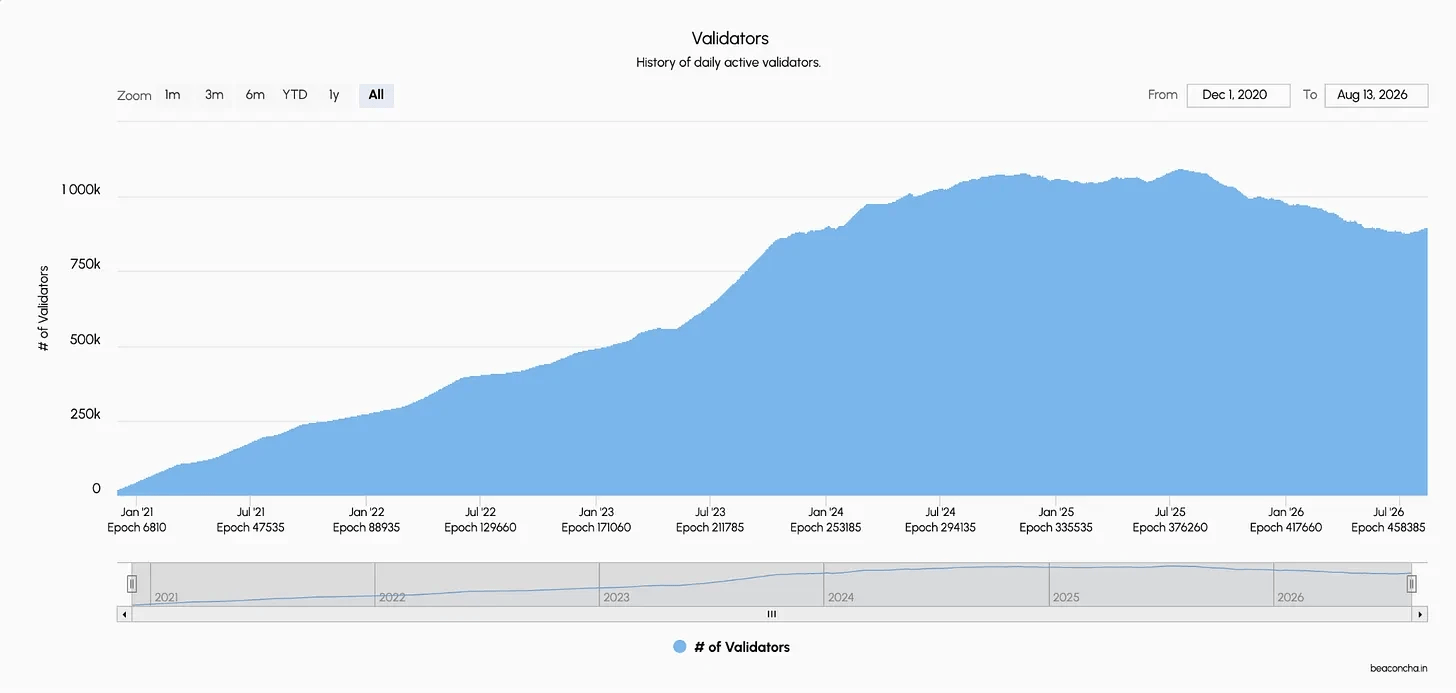
要理解质押群体强烈抵制奖励削减的原因,必须关注这块收益蛋糕的规模。以太坊通过增发代币来激励参与者保障网络安全,协议每年新铸造约110万枚ETH发放给验证者。按照1921美元的单价计算,年度薪酬池高达21亿美元。
Solana的机制类似,但相对于自身经济体量而言,增发的规模更大。Solana每年增发约1900万至2200万枚SOL,按现价折算约15亿美元。用户每日支付的交易手续费与Jito小费合计6400–9600枚SOL,年度约2.25亿美元。也就是说,用户手续费仅覆盖验证者总收入的13%,其余全部依赖于代币增发。以太坊的情况类似,Chalom测算手续费小费约占质押收益的15%,剩余85%则来自于增发。
Solana的年度通胀率为3.7%,而以太坊则为0.85%。不参与质押的SOL持有者,其资产被稀释的速度是同等条件下ETH持有者的四倍以上。
在传统金融领域,美国证券清算公司(NSCC)几乎参与了美国所有的股票和债券交易。其母公司DTCC预计在2025年处理4700万亿美元的证券交易,托管资产规模达115万亿美元。NSCC设立了197亿美元的会员违约保障基金,资金由各家会员出资,而NSCC自身仅投入1.3亿美元。
若想攻陷以太坊网络,攻击者需要控制4140万枚质押ETH,意味着796亿美元的资金壁垒,规模是NSCC保障基金的四倍。这还只是最低条件,若有人大规模收购ETH,巨额买盘将迅速推高币价。此外,攻击者还需建立遍布全球的大型服务器集群以动用这些筹码。以太坊内置的防御机制会在恶意行为发生时直接销毁攻击者的全部质押资产,攻击失败则意味着所有投入的资金将永久归零。
尽管如此,这两套系统的运行逻辑依然有着显著差异。
NSCC会员需缴纳197亿美元的保证金,仅作为入场交易的门槛,这笔资金不会产生任何收益,会员们希望所需缴纳的金额越低越好。相比之下,以太坊为同等性质的质押资金提供2.67%的年化收益,Solana的质押收益率则在5%–8%之间。
多年的稳定质押收益催生了依附其上的完整商业生态。当前约有350亿美元的stETH等流动性质押代币作为抵押物,存入各类加密借贷平台。交易者利用这些代币构建循环杠杆策略:将LST存入Aave、Morpho,借出WETH再进行质押,反复操作。这一策略的前提是质押收益率高于借贷利率。Pendle基于质押收益打造固定利率市场,Curve设立相关交易池供投资者退出;SharpLink则拥有30亿美元的ETH储备,大部分通过Coinbase、Anchorage、Figment和Galaxy进行质押。
质押收益率已成为整个DeFi市场的基准利率。如果共识层奖励骤然减半,杠杆循环策略将由盈转亏,迫使Pendle固定利率重新定价,借贷平台也必须全面重估所有流动性质押代币的抵押物价值。
在以太坊合并之前,协议每日向矿工增发约13000枚ETH;合并后每日仅增发约1700枚,削减幅度达88%。矿工们多年来投入数十亿美元的硬件设备,强烈抵制这一变革,最终导致分叉形成ETHW,而如今该代币的价值不足ETH的1%。
然而,矿工群体与DeFi金融体系是相互独立的。矿工提供算力获取报酬,没有人围绕挖矿收益构建复杂的金融产品。他们的收入不会作为全链借贷的抵押物,因此即便收益在一夜之间清零,借贷市场也不会受到影响。矿工离场后,其余体系可在不做任何调整的情况下正常运转。
质押者承担双重角色:一方面维护网络安全,另一方面他们获得的质押代币是DeFi半数借贷业务的底层抵押物。因此,削减质押收益将影响所有基于其之上的金融生态。
曼瑟·奥尔森在1965年提出的理论指出,规模较小但潜在收益巨大的群体,其行动力往往超过人数众多但个体利益微薄的群体。小群体通常具有更强的动机去主动发声和参与博弈。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/08/14/%e8%b4%a8%e6%8a%bc%e9%80%9a%e8%83%80%e6%94%b9%e9%9d%a9%ef%bc%8c%e5%9b%b0%e6%89%b0%e4%bb%a5%e5%a4%aa%e5%9d%8a%e4%b8%8esolana/
评论列表(8条)
这篇文章真有意思!质押通胀改革到底会给以太坊和Solana带来什么样的影响呢?
感觉以太坊这次又要面临挑战了,Solana能否借机崛起?
历史上资金短缺的案例总是让人想起当下的加密世界,真是令人深思。
我对这种改革很好奇,质押机制真的能有效解决通胀问题吗?
文章提到的资金压力让我想起了传统金融,区块链会不会也走上这条老路呢?
质押通胀对普通投资者意味着什么?希望能有更多解析!
看到这种历史类比,感觉加密货币的发展真是像极了历史的轮回。
希望这次改革能推动整个区块链行业的健康发展,不只是以太坊和Solana。