
正文:
代币化正经历一场深刻的结构性变革:当前在链上发行代币已不再困难,未来的关键在于构建合规、流动性强且资本使用效率更高的二级市场。尽管不同资产的代币化总价值在不断上升,交易量和市场参与的情况却呈现出明显的差异。
本报告结合了截至2026年6月30日的量化数据,以及第三季度的重要运营进展,其中包括Robinhood Chain截至8月31日的表现和9月的政策更新。
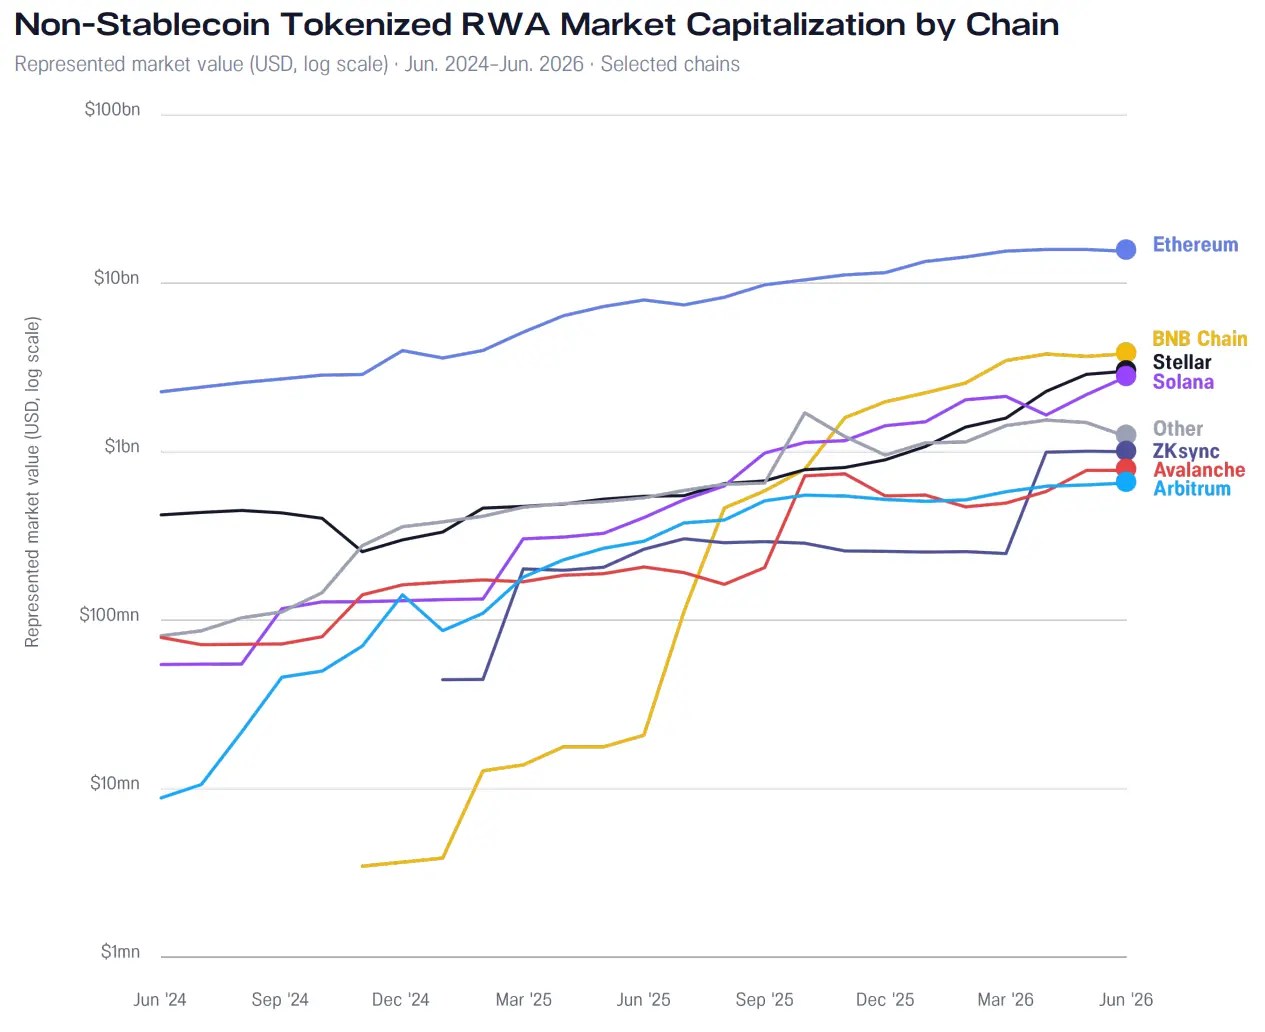
在我们追踪的671项资产中,市场规模已达到3,318亿美元,增长正在从稳定币向其他领域扩展。第一季度到第二季度,非稳定币资产的代币化价值增长了13.3%,不同资产类别和用途所带来的机会也变得更加多样化。
与此同时,代币化正通过多条路径扩展其应用。交易者利用链上衍生品获取股票价格敞口,而Robinhood等面向个人用户的平台则为代币化资产开辟了新的分销渠道,借贷市场则使代币化抵押品得以发挥作用。
对于银行、资产管理公司和财富管理平台而言,这些变化提供了通过新型交易、投资和融资产品为客户服务的机会。
本报告探讨这些活动的出现位置及其所需支持。以下是五项主要发现:
链上股票交易表明市场对价格敞口有显著需求。6月,Hyperliquid和Lighter上的股票永续合约交易量达到678亿美元,约为可观测链上代币化股票现货交易量的16倍。这些衍生品使交易者能够在不持有底层代币化资产的情况下建立头寸。
这一对比显示了活跃的价格敞口需求,但由于杠杆、交易频率和统计覆盖范围的差异,它并不代表实际投入资金或独立用户数量的比较。
Robinhood Chain上线后,在扩大代币化股票和ETF的分销方面取得了初步成就。其精选产品包括英伟达、苹果和特斯拉等知名公司股票,以及SPY和QQQ等ETF。7月1日上线后的首月,追踪到的代币化资产价值增至原来的约五倍。
交易量随之上升:RWA的周交易量从第一周的500万美元增长至8月最后一周的8.875亿美元,而占该链DEX交易量的比例从0.1%提升至12.9%。这些数据表明,产品上线正转化为实际持仓和日益增长的交易兴趣,尽管早期钱包余额仍较为集中。
准入条件决定了公开市场的形成。110个单个价值至少为1,000万美元的非稳定币产品中,开放准入产品在6月末总价值中占41%,却贡献了当月可观测现货交易量的99.8%。转让限制可能缩小符合条件的买方和交易场所范围。
产品构成亦有影响:许可型资产主要集中在以获取收益为目的的基金中,因此,这一对比不能单独衡量准入条件的影响。
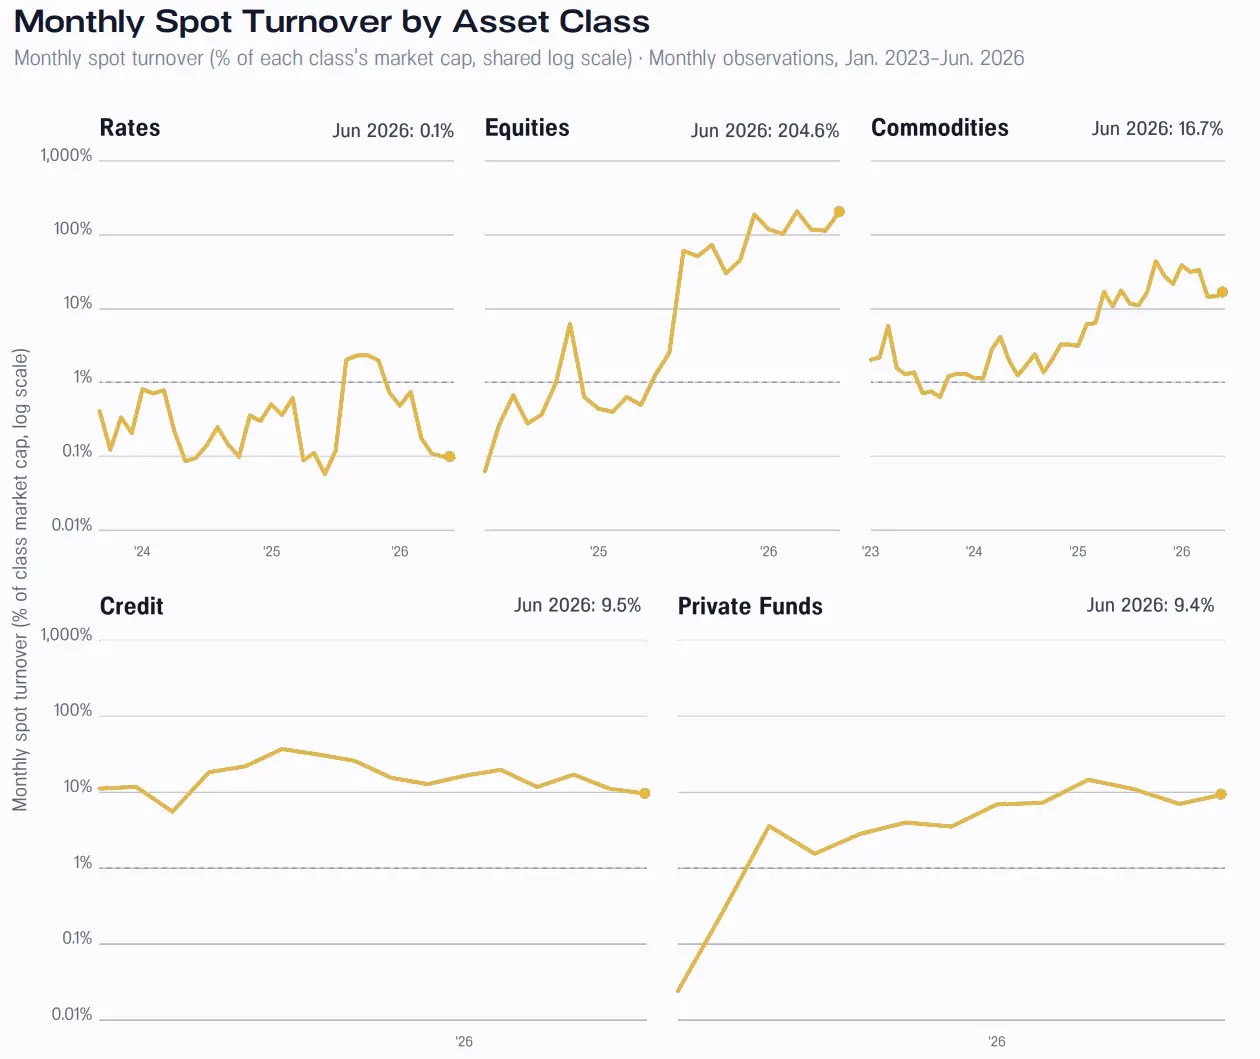
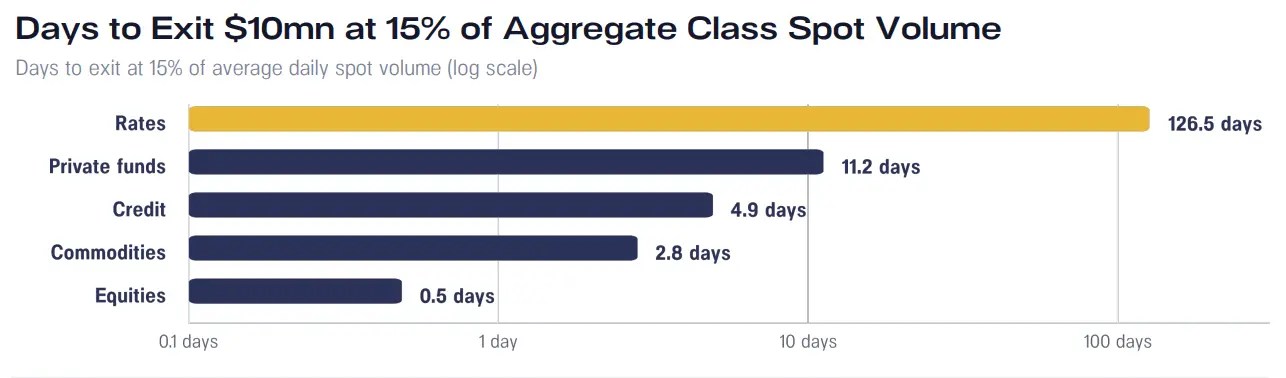
二级市场交易活跃度并不是衡量代币化成功的普遍标准。除了准入限制,现货交易量较低也可能意味着产品原本设计为持有而非频繁交易。
对于股票代币而言,换手率可以反映流动性、市场深度和成交质量;对于代币化国债基金,收益和可靠赎回可能更为重要;对于作为抵押品的信贷资产而言,借款活动及可靠的清算或赎回安排则至关重要。评估这些产品时,需要将指标与其预期用途对接。
机构应关注在现有监管框架下可构建的市场基础设施。CLARITY法案未在9月15日的参议院程序中取得进展,美国更全面的市场结构立法仍未成形。
不过,美国证券交易委员会(SEC)于9月17日针对部分代币化股票交易场所和流动性提供方作出的有条件豁免,为进一步发展提供了明确的路径。这些变化要求机构对产品制定个别解决方案:首先确定可行的监管途径,然后在此范围内建设合格投资者的服务基础设施。
对于交易型资产,这意味着引入符合资格的做市商以及满足产品转让要求的交易场所;而对于收益型基金,可靠赎回可能更值得优先考虑。在整体框架不断完善的过程中,机构可以通过这些具体措施提升客户的参与渠道和产品可用性。
尽管代币化资产种类繁多,但资产上链并不意味着自动拥有公开市场。许多代币仍主要在钱包之间转移,或被持有以获取收益。
6月,BUIDL的钱包间转账额为4.41亿美元,USTB为3.39亿美元,Spiko的欧洲基金为3.53亿美元。这些转账可能涉及申购、赎回、托管、抵押、收益策略及其他运营活动。尽管表明代币正在链上使用,但并不代表去重后的投资资金流,也不代表公开的价格发现。
公开的二级市场交易需要合格的买卖双方、支持该产品的交易场所以及可供参与者交易的资产库存。现货交易量为零的产品,其相关DEX池中也缺乏实际规模的代币库存。对于许可型产品,转让限制可能导致普通的公开资金池无法正常运作。投资者可能转向发行方渠道或许可渠道,而这些活动并未纳入现货交易数据。因此,没有观测到现货交易,并不意味着投资者无法退出。
本部分将产品分类为五类资产:利率类、股票类、大宗商品类、信贷类和私募基金类。利率类包括美国及非美国政府债务和货币市场工具;信贷类涵盖私人信贷和企业信贷;私募基金类则包括主动管理策略和私募股权。USDe等合成收益型美元代币被归类为稳定币,不纳入此分析样本。
产品还根据代币转让时的规则,而非投资者申购时的资格要求,分为开放准入和许可型两组。
开放准入产品在转让环节不设身份或地址限制:任何地址均可接收代币,并在支持该产品的场所进行交易,即便发行方在份额创建或赎回时仍要求完成KYC身份核验。许可型产品则对转让本身设定限制,代币仅能在获准地址之间流转。
截至2026年6月的样本包含110个非稳定币产品,每个产品的月末市值至少为1,000万美元。在这些产品中,51个许可型产品合计价值165亿美元,59个开放准入产品合计价值115亿美元。
许可型产品占样本总价值的59%,但只贡献了可观测现货交易量的0.2%;开放准入产品占总价值的41%,却贡献了99.8%的交易量,约48亿美元。整体来看,开放准入产品在6月的交易量约等于其市值的41%,但交易仍较为集中于少数产品。
贝莱德的BUIDL、富兰克林的iBENJI和Hashnote的USYC均对代币接收方设有限制,而Tether Gold、PAX Gold和Syrup USDC则没有这类转让限制。这两组产品几乎都会在申购时审核投资者,真正的区别在于代币之后能否进入公开交易场所。
准入条件与资产类别在一定程度上相互交织。许可型产品主要集中在以持有为主要目的的类别中:利率类资产价值的81%为许可型产品,股票类为8%,大宗商品类则为零。利率类资产在样本280亿美元总价值中占167亿美元,因此,所有许可型资产的价值中约五分之四集中在这一通常为获取收益而买入并向发行方赎回的类别。
“占价值59%,却只占交易量0.2%”的差距,部分源于产品构成,而不仅
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/10/02/pantera-capital%e4%bb%a3%e5%b8%81%e5%8c%96%e5%b8%82%e5%9c%ba%e5%88%86%e6%9e%90%e6%8a%a5%e5%91%8a%ef%bc%9a%e8%b5%84%e4%ba%a7%e4%b8%8a%e9%93%be%e5%90%8e%e7%9a%84%e7%9c%9f%e5%ae%9e%e9%9c%80%e6%b1%82/
评论列表(8条)
这份报告真是很有深度,对代币化市场的未来趋势分析得很到位!
资产上链的确是个很大的机会,期待看到更多合规的项目出现!
我很好奇,除了金融资产,还有哪些资产适合代币化呢?
流动性强的二级市场对投资者来说非常重要,希望能看到更多相关措施!
代币化能提高资本使用效率,这对传统金融体系冲击会很大吧!
结构性变革会带来很多新机遇,真想知道市场参与者的反应如何!
这篇分析让我对代币化有了更深入的理解,感谢分享!
未来的金融市场肯定是基于区块链的,希望能看到更多创新!