
正文:
原文标题:《“AI股神爆仓”和“韩股史诗级崩盘”–看似“偶然”实则“必然”,这是未来的预演》
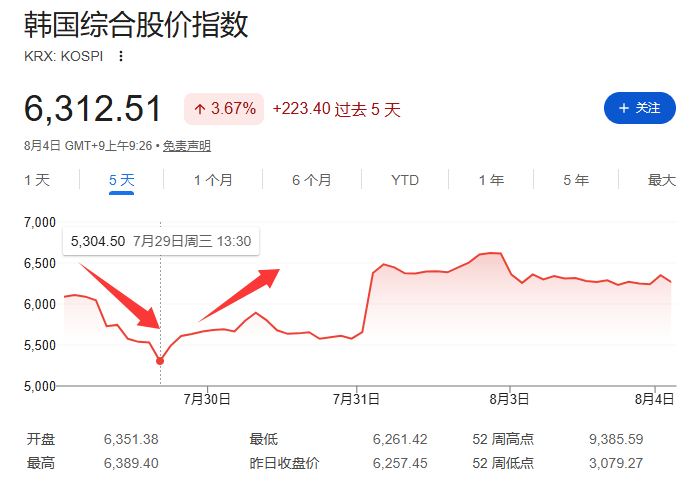
上周,由“AI股神”管理的对冲基金Situational Awareness因对AI公司的高杠杆投资失利,迫使其清仓160亿美元的股票头寸。同时,韩国KOSPI指数在48小时内暴跌超过20%,之后又反弹了25%,最终当周收盘时几乎持平。
市场普遍将这两起事件视为偶然的小波动,并迅速消化和翻篇,经过短暂的震荡后恢复平静。
然而,这种“向前看”的共识可能是一种风险重重的误解。尽管“AI股神”基金的爆仓和韩国股市的下跌表面上并未引发系统性崩溃,但德意志银行认为,这两者实际上是低利率时代杠杆积累的相同症状,不能被孤立看待。
根据追风交易台的消息,德意志银行分析师Luke Templeman于8月3日在报告中指出:
KOSPI指数在一周内经历了一个完整的“V形”反弹,表面上几乎回到原点。然而,德银的报告警告称这一数据存在严重误导。
问题出在杠杆仓位的机制上:在下跌时,杠杆和保证金仓位通常会被机械性、不可逆地强制平仓,无论后续市场如何反弹。尽管指数层面的盈亏可能会被冲销,但对于个人投资者,尤其是首次使用杠杆的散户而言,财富的损失是无法通过反弹来弥补的。已经爆仓的散户将难以东山再起。
有报道称,在过去两周内,有超过3%的韩国成年人收到了追保通知。若属实,这一数字令人感到不安。
此次韩国崩盘有明确的触发因素:今年4月,跟踪三星电子和SK海力士的单股杠杆ETF正式推出。
这两只股票本身已经是市值超过万亿美元的巨型企业,散户投资者在其中占据了相当大的一部分。杠杆ETF的上线使得散户对这两只股票的杠杆敞口几乎在一夜之间急剧放大。当基础股票下跌时,杠杆产品对跌幅的放大效应会立即引发连锁平仓。
分析师警告称,这一现象并非韩国特有。类似的金融产品在美国和欧洲同样在快速增长。
如果类似事件在美国发生,其传导效应将远比一个对冲基金的清仓更具破坏性——它可能影响消费支出(被追加保证金的家庭不得不削减开支)、信贷市场(券商和贷款机构重新评估抵押品)以及市场信心(散户参与度的逆转)。
德银将韩国的事件与硅谷银行(SVB)倒闭进行对比:表面上看似孤立的事件,实际上迫使政策制定者几乎为整个美国银行体系的存款提供担保,干预的规模远超最初问题的严重性。
“AI股神”基金的爆仓与KOSPI的暴跌表面上似乎没有关联,但德银认为,两者反映的是同一病症的不同表现:超过十年的低利率和稳定利率环境,系统性地促进了ETF、保证金账户及对冲基金账簿中杠杆的积累。
这一现象如同一栋建筑的基础在多年缓慢沉降,表面上并不明显,直到某个触发点让裂缝显现。

分析师还注意到,市场和政策制定者的关注长期集中在主权债务风险上,而家庭杠杆的风险却被系统性低估——尽管家庭杠杆增速已趋于平台期,但绝对水平依然偏高。
这种“焦点转移”正是当前家庭杠杆风险被系统性低估的原因。
德银的数据显示,自2022年以来,VIX的尖峰频率明显高于过去十年的平均水平。
分析师将这一现象与全球央行货币政策利率正常化直接关联:在低利率环境下,市场波动被抑制,杠杆因此积聚;当利率回归正常,抑制波动的力量消失,积累的杠杆便开始寻找出口。
自2022年利率正常化以来,VIX的“小波动”事件频率明显高于过去十年。同时,传统的避险资产——如黄金、美元、瑞士法郎、日元、美债和德债——自2020年以来,未能在多次冲击中有效对冲风险,包括新冠疫情、2022年的加息、2025年关税冲击及2026年伊朗战争。
分析师指出:“如果避险资产在最需要的时候持续失效,投资者所依赖的缓冲层将变得更加脆弱。这样一来,未来‘小波动’事件演变为更大问题的可能性将增加。”
德银还提出了一个值得关注的解释框架——美联储是否故意引入波动?
报告引用分析师Rob Armstrong的观点,指出美联储主席沃什撤回前瞻性指引或许并非失误,而是一种有意的政策选择,旨在重新向市场引入“不确定性溢价”,以遏制过度杠杆。
前瞻指引曾压制了日常波动,而稳定的价格和相对平静的市场则鼓励了政府和市场参与者超出正常水平的借贷。沃什不能公开阐述这一逻辑,否则可能引发市场恐慌,因此以更模糊的“裁判”言辞表达,但在Armstrong看来,政策行动指向的方向是一致的。
分析师表示:如果政策制定者真的认为更多日常波动是健康的,投资者应当预期更多类似“Situational Awareness爆仓”和“KOSPI暴跌”的事件,而不应将其视为孤立的偶发事件。
德银在报告的结尾列出了两个仍存在隐性积压风险的领域:
私募股权:大量在近零利率时代收购的科技、媒体和电信(TMT)标的仍留在PE机构账上,因退出市场关闭而持有期远超预期。“清算时刻可能尚未到来。”
上市公司:许多上市公司仍背负着上一轮债务驱动并购热潮中收购的低效资产,资产周转率较低——这是廉价融资促使“重营收轻利润”扩张的遗留现象。
分析师总结道:“市场的本能是将Situational Awareness基金崩盘和KOSPI波动视为‘噪音’,因为目前两者未演变为系统性事件。然而,这种本能可能是危险的,尤其是在政策制定者愿意容忍更多日常波动的情况下。”

来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/08/04/%e4%b8%8d%e8%a6%81%e5%b0%86%e3%80%8cai%e8%82%a1%e7%a5%9e%e7%88%86%e4%bb%93%e3%80%8d%e4%b8%8e%e3%80%8c%e9%9f%a9%e8%82%a1%e5%b4%a9%e7%9b%98%e3%80%8d%e8%a7%86%e4%b8%ba%e5%99%aa%e9%9f%b3%ef%bc%8c%e5%ae%83/
评论列表(8条)
看到这篇文章,我开始反思AI在金融市场的作用,确实需要谨慎对待!
韩股崩盘的情况让我想起了早年的市场泡沫,历史总是有惊人的相似之处!
这次AI股神的爆仓真的很震惊,科技与金融的结合是把双刃剑啊!
作者提到的未来风暴,让我对接下来的市场走势充满好奇,希望能有更好的分析!
有趣的是,AI的决策有没有可能影响整个市场的心理?这个问题值得探讨!
我觉得应该关注数据背后的逻辑,而不是一味地追捧技术,毕竟市场是复杂的!
从历史可以看出,任何市场都有波动期,保持警惕是明智的选择!
看到这种情况,我在想,大数据能否帮助我们更好地预测未来的市场风险呢?