

正文:
伯恩斯坦最近发布的报告将 AI 数据中心的扩展视为半导体制造设备订单的潜在推动力。如果到 2030 年,AI 数据中心每年新增 50GW 的计算能力,那么从 2027 到 2029 年,全球在相关晶圆厂设备(WFE)方面的支出可能累计达到约 7360 亿美元,2029 年单年的支出预计为 2910 亿美元。
WFE 是指晶圆厂设备支出,这对于应用材料(AMAT)、泛林集团(LRCX)、科磊(KLAC)、阿斯麦(ASML)和东京电子等设备制造商至关重要。对投资者而言,这份报告最直接的提问是:AI 算力的持续扩展将为设备制造商带来多少新增订单和盈利空间。
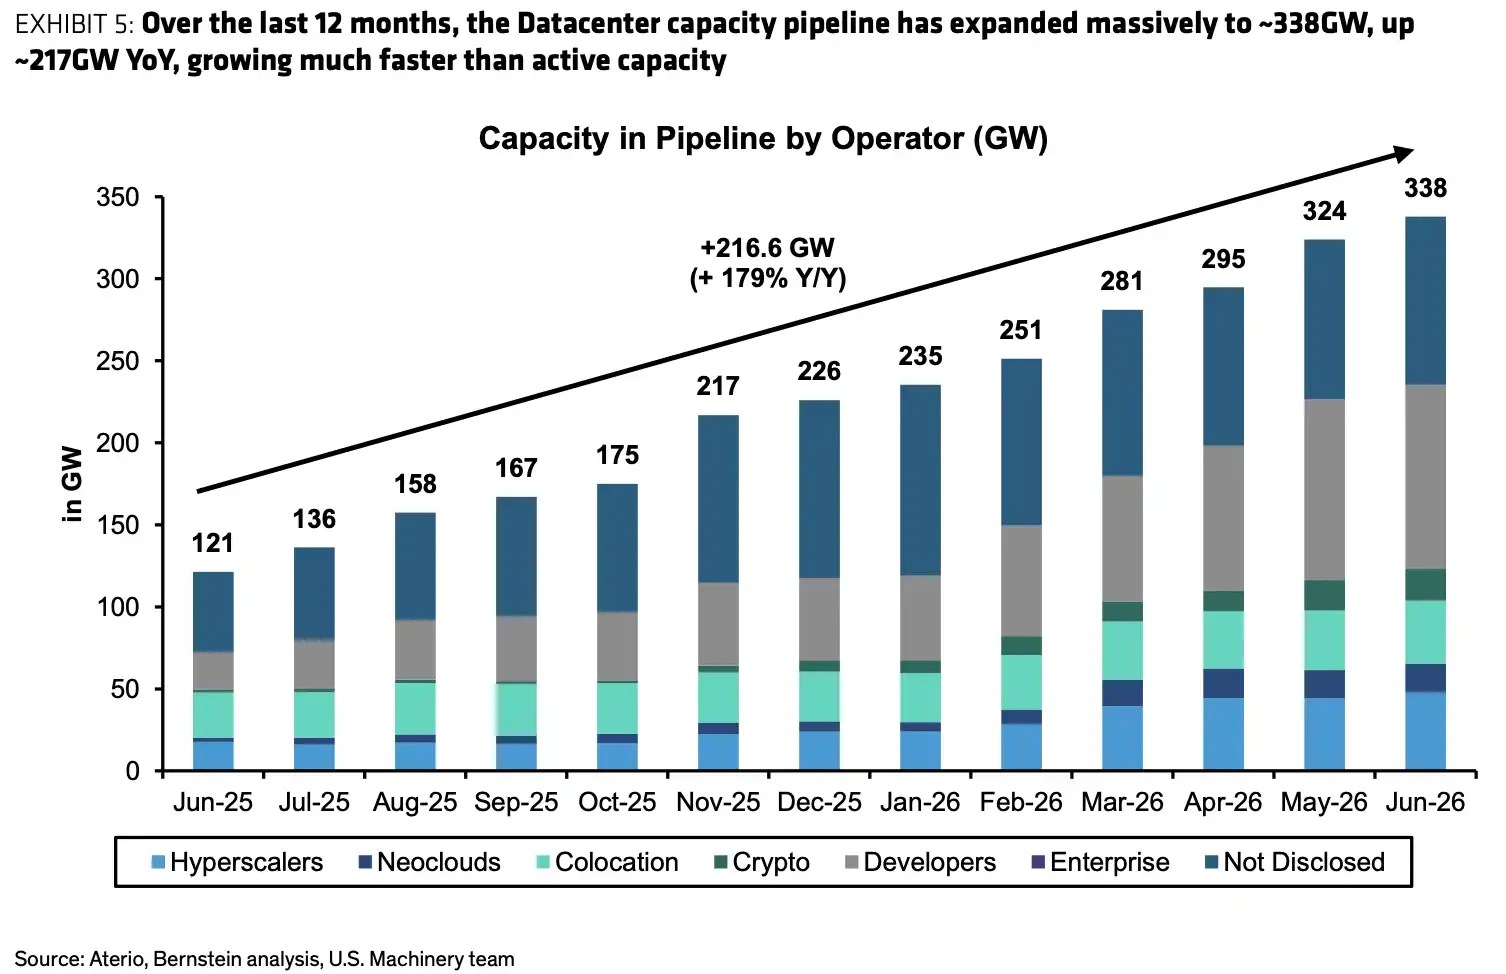
在该报告发布时,半导体设备股已经经历了一轮显著的上涨,近期又出现了明显的回调。同时,美国的数据中心建设仍在不断扩大。数据显示,截至 2026 年 6 月,项目管道容量已增至 338GW,过去一年增加了 217GW,远超当前的运营规模。
美国的数据中心活跃容量和项目管道的变化,管道容量从 121GW 增加至 338GW。
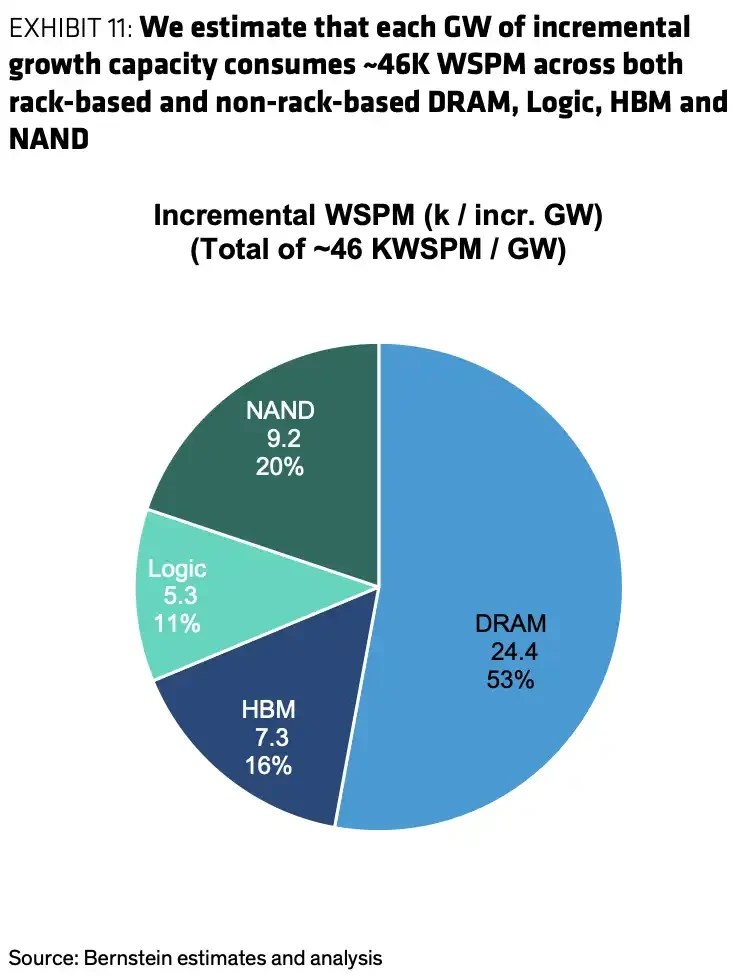
报告的主要计算是,每新增 1GW/年 的 AI 计算能力,约需 46K-50K 的每月晶圆开工片数(WSPM)以增加晶圆产能。WSPM 是衡量晶圆厂产能的常用指标。
然而,数据中心的容量本身并不会直接转化为设备订单。只有当 AI 服务器需要更多的 GPU、HBM、DRAM、NAND 和先进逻辑芯片时,晶圆厂才会扩产,从而设备制造商才能看到新增的 WFE 支出。
在约 46K WSPM/GW 的新增需求中,DRAM 的比例最高,约为 53%;NAND 约占 20%;HBM 约占 16%;而先进逻辑芯片约占 11%。这表明,AI 数据中心的扩张不仅推动了对 GPU 的需求,也提升了存储产能的需求,特别是 DRAM 和 HBM。
这也是应用材料在该项计算中备受关注的原因。新增的晶圆需求主要来自于 DRAM、HBM 和 NAND,而应用材料在存储设备、沉积和刻蚀等领域的敞口更大,盈利弹性更显著。
根据基准情景,AI 数据中心预计到 2030 年每年新增 50GW 的计算能力。为实现这一目标,相关的 WFE 需要在 2027-2029 年逐步到位。
情景分析显示,单是 AI 驱动的 WFE 支出,预计在 2027-2029 年累计将达到约 3760 亿美元;如果再加上每年约 1200 亿美元的非 AI 基线支出,那么三年的总 WFE 支出将约为 7360 亿美元。年度支出分别预计为 2027 年 2000 亿美元、2028 年 2450 亿美元和 2029 年 2910 亿美元。
这些数字超过了当前较为保守模型中的设备支出假设。如果 50GW 的情景实现,2029 年的 WFE 规模将接近 3000 亿美元;在更高的 GW 情景下,设备支出仍然有进一步上升的空间。
报告还提出了更为激进的情景。在 75GW 的情况下,设备公司的盈利上修幅度可能超过 100%;而在 100GW 的情况下,2029 年的 WFE 支出潜力将进一步扩大,部分公司估值倍数可能会降至 10 倍以下。
然而,这些预测仍然基于模型测算,并不是已经落实的订单。它们依赖于数据中心建设管道能否转化为实际运营、AI 服务器的出货量能否跟上、晶圆厂是否愿意提前扩产,以及设备供应链是否具备足够的交付能力。
在 50GW 的情景下,预计 2027-2029 年的 WFE 累计将达到约 7360 亿美元,2029 年的支出约为 2910 亿美元;而在 100GW 的情景下,2029 年的支出将达到约 5420 亿美元。
对股票市场的影响主要集中在应用材料、泛林集团和科磊这三家公司。
在 50GW 的情景下,这三家公司到 2029 年的每股收益(EPS)相较于当前华尔街共识可能上升约 37%-60%。对应的远期市盈率可能降至 15-20 倍,而目前设备股普遍仍处于更高的交易区间。
其中,应用材料的弹性最大。在 50GW 情景下,其 2029 年的 EPS 预计较共识上升接近 60%,对应的远期市盈率为约 14.9 倍;泛林集团的 EPS 上升约 54%,对应约 18.4 倍;科磊的 EPS 则上升约 37%,对应约 21.2 倍。
这一现象的原因仍然在于晶圆需求的构成。AI 扩张带来的新增产能主要集中在 DRAM、HBM 和 NAND,而不是单一的先进逻辑。应用材料在存储相关设备上的覆盖更广,更容易获得增量收益。
根据报告,伯恩斯坦维持对应用材料、泛林集团、科磊、阿斯麦和东京电子等多只设备股的跑赢大盘评级,其中应用材料仍被视为首选,而 Screen 被评为中性。
在 50GW 情景下,AMAT/LRCX/KLAC 2029 年的 EPS 相较共识上升 59.5%/54.4%/37.1%,P/FE 降至 14.9x/18.4x/21.2x。
需要注意的是,这项测算最容易引起误解的地方在于将数据中心管道容量直接视为未来的设备订单。
尽管美国数据中心管道容量在过去一年大幅增长,表明 AI 基础设施投资意愿仍然强劲,但从管道到实际运营之间存在多重障碍:电力接入、土地审批、融资成本、GPU 供应、客户需求以及网络和冷却基础设施等都可能影响最终的落地速度。
设备方面也面临约束。如果 WFE 的规模在未来几年内要突破 3000 亿美元,设备制造商、零部件供应商和晶圆厂需要同步扩产。半导体设备行业并非能够无限制快速放量,先进设备、关键零部件、安装调试及客户认证都会延长交付周期。
模型假设本身也有局限性。相关测算基于特定的 GPU 架构、功耗、芯片面积和资本强度假设,并假定 WFE 必须在 2029 年底前到位,以支持 2030 年的新增算力。架构变化、单位算力能耗下降、芯片良率提升和资本强度调整等因素都可能改变最终的设备需求。
此外,另一种偏差也可能存在。如果在 2030 年之前,旧的算力替换需求没有得到充分计入,设备需求可能会有上行空间;但如果 AI 应用的变现速度低于预期,或者大型云服务商减缓资本开支,50GW、75GW 甚至 100GW 的情景也可能显得过于乐观。
这份报告并未提供确定的订单清单,而是提供了一套更清晰的换算逻辑:每增加 1GW 的 AI 数据中心,可能对应约 5 万片每月的晶圆产能和约 80 亿美元级别的新增 WFE 需求。设备股已经提前反映了一部分 AI 预期,分歧在于数据中心建设是否能兑现至足以支撑 3000 亿美元级别的年度 WFE。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/21/%e4%bc%af%e6%81%a9%e6%96%af%e5%9d%a6%e5%88%86%e6%9e%90%ef%bc%9a50gw%e7%ae%97%e5%8a%9b%e9%87%8d%e6%96%b0%e8%af%84%e4%bc%b0%e8%ae%be%e5%a4%87%e8%82%a1%ef%bc%8cai%e8%ae%be%e5%a4%87%e8%b6%85%e7%ba%a7/
评论列表(8条)
这篇文章真是让我对未来的AI设备市场充满期待!50GW的算力增长,简直是科技革命!
伯恩斯坦的分析很有前瞻性,半导体行业肯定会受到很大影响。未来几年的投资机会不容错过!
感觉AI技术的发展速度超出我们的想象,计算能力的提升对整个经济都有推动作用。
这波超级周期来临,如果企业抓住机会,投资一定会收获丰厚!大家怎么看?
我觉得设备股的表现会很亮眼,特别是那些专注于AI和云计算的公司,值得关注。
对于普通投资者来说,这样的分析很有指导意义,可以帮助我们更好地把握市场动态。
为什么报告只提到2030年?我觉得未来5年内也会有很多变化,大家怎么看?
看到这个数据真是惊叹,AI的潜力远不止于此,期待技术能更好服务人类!