
正文:
台积电在第二季度实现了约1.27万亿新台币的营收,环比增长约12%,同比增长约36%,这一数字符合公司之前给出的美元营收指引,并接近预期的中上层。根据台积电官方网站的月度营收数据,6月的单月营收为4426.80亿新台币,环比增长6.2%,同比增长67.9%。
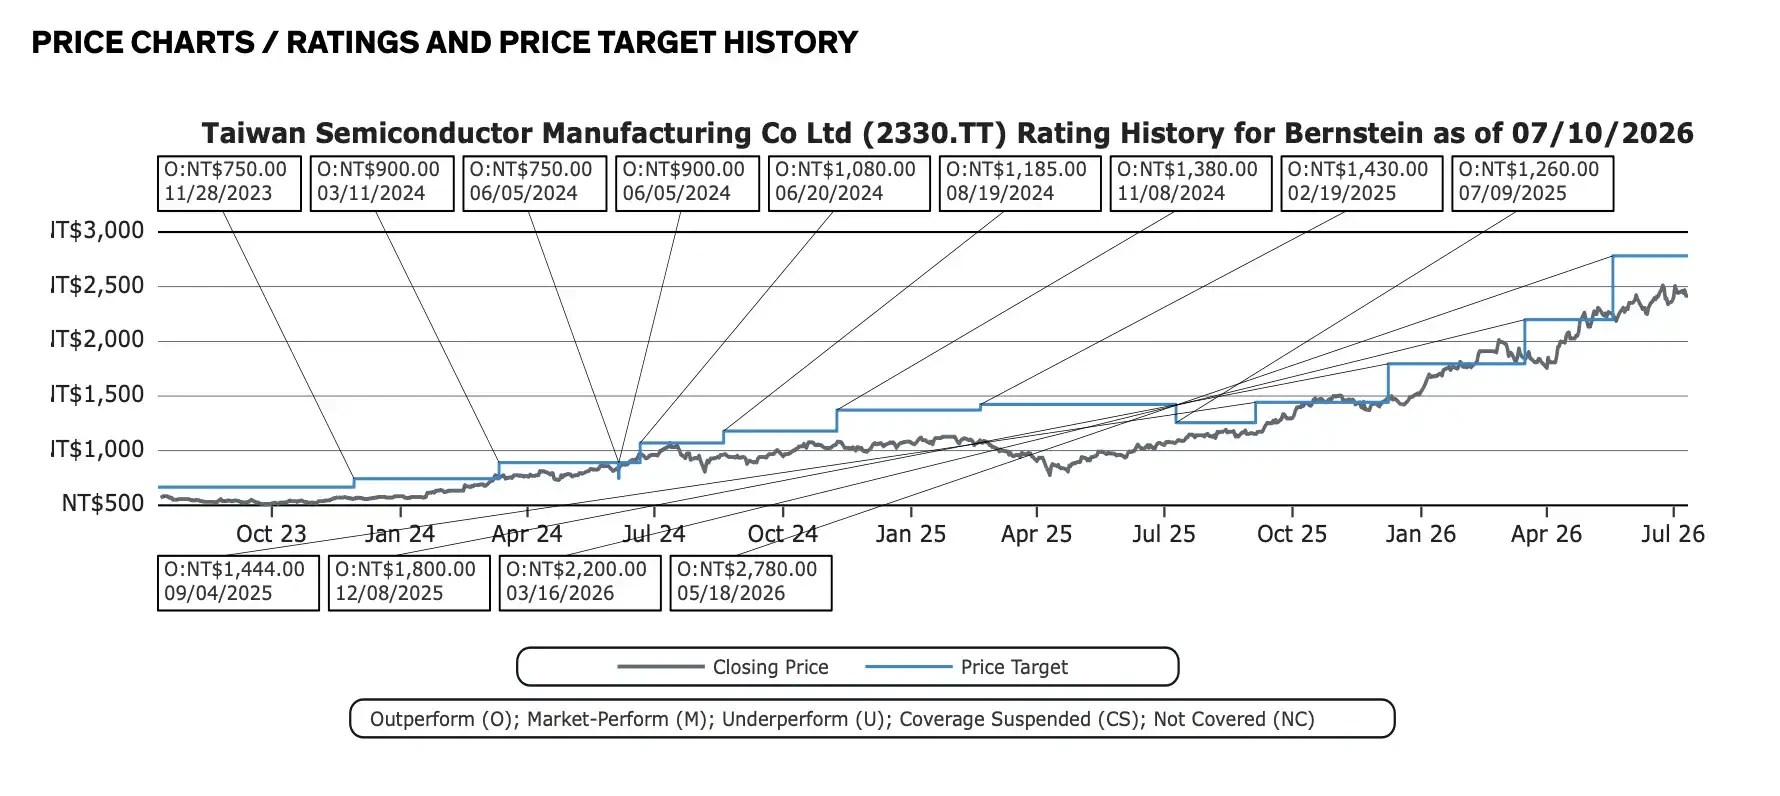
这些数据使得市场对未来趋势的押注更加明确:AI芯片、先进制程以及先进封装的需求依然超过供给。伯恩斯坦最近维持了对台积电的“跑赢大盘”评级,并将目标价上调至2780元新台币。与7月13日台股2440元新台币的收盘价相比,这一目标价仍有上升空间,但投资者当前关注的重点不再是单季营收,而是产能、毛利率以及N2制程的进展。
台积电将于7月16日举行第二季度财报发布会。虽然二季度营收已披露,市场的关注点转向管理层将如何更新全年需求、先进封装扩产计划、2026至2027年的资本支出,以及高强度投资是否会对毛利率产生压力。
第二季度的1.27万亿新台币营收是本报告中最为直接的数据。公司之前给出的美元营收指引为390亿至402亿美元,按照31.7的汇率假设,二季度营收约为396亿美元,处于指引范围中偏上位置。
6月单月营收4426.80亿新台币,相较5月的4169.75亿新台币持续增长。上半年总营收为2.404万亿新台币,同比增长35.6%。这表明,先进制程订单和与AI相关的需求正在有效转化为实际收入,而不仅仅停留在资本市场的预期之中。
在二季度营收对比的柱状图中,实际数字约为1.27万亿新台币,高于市场部分预估,并落在公司指引范围内。
毛利率是另一个关注的焦点。源报告预计二季度毛利率约为65%,但台积电此前的官方指引为65.5%至67.5%。在财报正式发布前,较为稳妥的表述是,市场仍预期台积电的毛利率将维持在高位,但最终数据需以7月16日的财报为准。
对于晶圆代工行业而言,毛利率的稳定与否取决于先进制程占比、产能利用率、折旧压力以及客户的议价能力。当前,台积电的优势在于AI和高性能计算的需求,仍在帮助其应对更高的资本支出。
台积电的估值能否持续维持,不仅取决于二季度营收超出预期的幅度,更在于其能否将AI需求转化为可交付的产能。
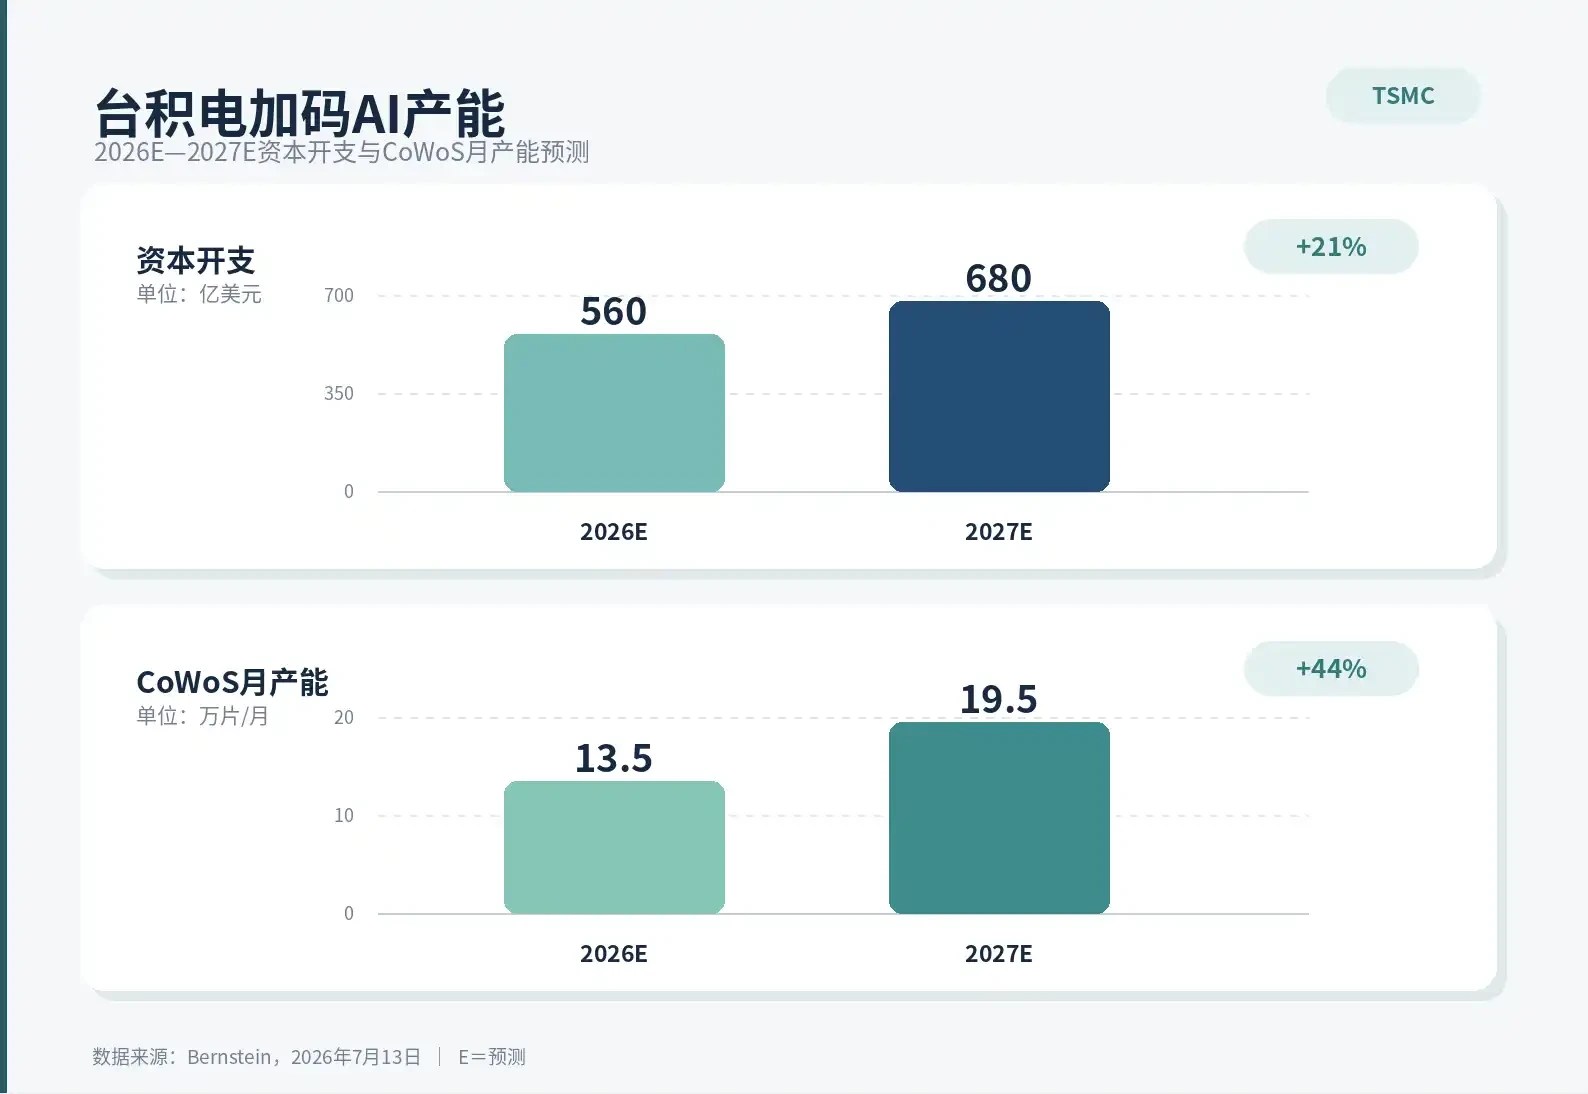
伯恩斯坦模型预测,台积电在2026年的资本支出为560亿美元,2027年将进一步增至680亿美元。这一规模反映出两方面的压力:先进制程需求的持续增长和先进封装产能仍是AI芯片交付的瓶颈。
根据源报告的估计,CoWoS产能预计到2026年底将达到13.5万片/月,2027年底将增至19.5万片/月。对于英伟达、AMD以及大型云服务商自研AI芯片而言,先进封装的产能直接关系到芯片是否能够按时交付。一旦晶圆制造完成,若封装环节跟不上,最终出货仍会受到限制。
这也是市场密切关注台积电资本开支指引的原因所在。高资本开支一方面显示出需求强劲,另一方面也会带来折旧上升和现金流压力。只要客户愿意锁定产能,且先进制程价格能够稳定,高投入就被视为增长的投入。如果AI需求出现放缓,高投入反而可能压缩利润率。

N2制程同样是财报会的一个重要焦点。台积电在先进制程方面的领先地位,仍是其区别于其他代工厂的核心竞争力。市场关注的是,N2制程是否按计划推进,客户导入是否顺利,以及新制程的成本压力是否能够通过价格和规模的提升得到抵消。
截至2026年7月13日,台积电的台股收盘价为2440元新台币。伯恩斯坦所设定的2780元新台币目标价,基于约20倍的未来一年市盈率,仍对应一定的上行空间。
然而,这已不再是低估值反转的故事。根据源报告的估算,目前股价对应的约为21倍的未来市盈率。市场已经为AI需求、先进制程的领先地位和较高的毛利率支付了不菲的价格。
过去一年,台积电的股价持续上升,目前约为2440元新台币,TTM相对表现达86.5%。
未来股价的表现将更依赖于业绩的兑现。只要营收、毛利率和产能扩张继续好于市场预期,高估值可以通过盈利增长得到消化。一旦资本开支持续上升而利润率开始放松,投资者对当前估值的容忍度将会下降。
在过去12个月,台积电的相对表现达到了86.5%。市场已将其视为AI基础设施扩张中的核心受益者之一。核心资产越是受到关注,越容易在预期稍有降温时遭受估值压力。
目前的竞争风险并非是台积电的领先地位受到动摇,而是客户在产能紧张的情况下开始寻求更多选择。
据媒体报道,三星近期对部分4/5nm及8nm节点的新客户提价约15%,并与Anthropic、Meta讨论2nm AI芯片项目。英特尔也受到市场关注,有可能参与Google TPU相关供应,但现有的讨论更多集中在先进封装或EMIB等环节,不能简单等同于晶圆代工订单。
这些消息短期内不太可能对台积电的营收造成实质性冲击。台积电在领先制程的良率、规模和客户基础上仍具有明显优势。真正的信号在于,当先进制程和先进封装的供给长期紧张时,大客户会更积极地寻求第二供应源。
即便替代方案的短期产能有限,技术验证周期较长,仍可能在中长期削弱台积电的议价能力。地缘政治的不确定性以及客户对供应过度集中的担忧,也将促使多元化需求的持续存在。
对于当前估值水平下的台积电而言,这些风险不需要立即影响收入。只要影响投资者愿意给予的估值倍数,就足以导致股价波动。7月16日的财报说明会将需要回答一些具体问题:先进封装的扩张速度、N2制程的爬坡是否会拖累毛利率,以及高资本开支能否持续被AI订单消化。台积电依然是AI制造链上最具实力的公司之一,但2780元的目标价实现需要更多的产能和利润率数据的配合。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/15/%e4%bc%af%e6%81%a9%e6%96%af%e5%9d%a6%e5%88%86%e6%9e%90%ef%bc%9a%e5%8f%b0%e7%a7%af%e7%94%b5%e7%9b%ae%e6%a0%87%e4%bb%b7%e5%ae%9a%e4%b8%ba2780%e5%85%83%ef%bc%8ccowos%e4%b8%8en2%e5%88%b6%e7%a8%8b%e8%83%bd/
评论列表(8条)
台积电的业绩真是令人惊喜!环比和同比都增长,这样的表现太让人期待了!
2780元的目标价看起来很有吸引力,CoWoS和N2制程的前景也很重要,希望能如预期那样发展。
有没有人关注过台积电的研发进展?这些新制程对未来的竞争力可不可以提升?
哇,1.27万亿的新台币,台积电果然还是行业的领军者,期待他们的下一步!
相信台积电的实力,但我还是想知道CoWoS和N2制程的具体应用案例,有哪些?
各位觉得这次分析中哪些数据最重要?我感觉营收增长的背后还有更多故事。
台积电的增长模式真是值得研究,尤其是这么高的同比增幅,似乎没有止步的迹象。
看到这些数据真的激动,希望台积电能继续保持这样的增长,带动整个行业的发展!