
正文:
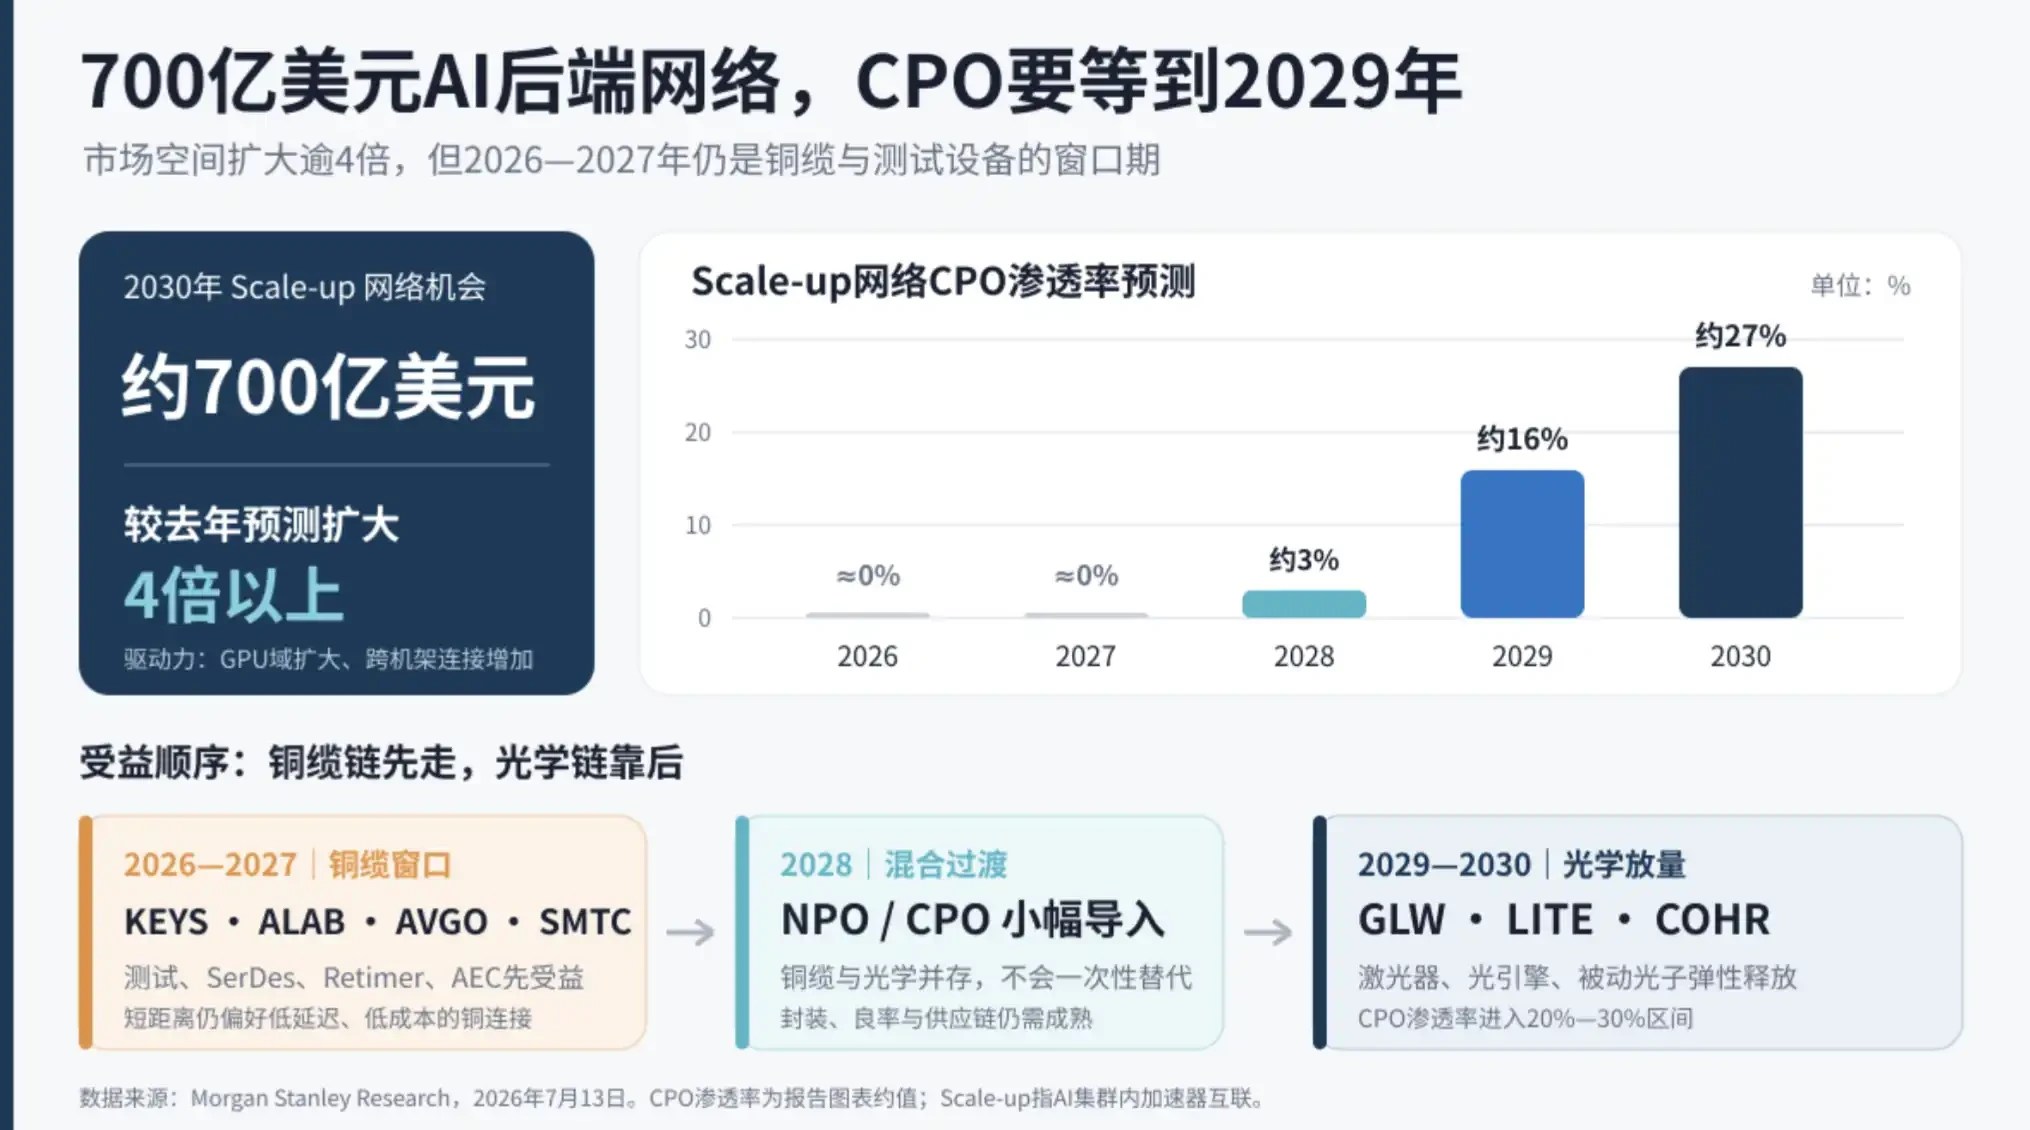
摩根士丹利最新发布的报告显示,到2030年,AI规模化网络市场的机会将达到约700亿美元,并强调铜缆在AI集群生命周期中的重要性。
这一趋势并非意味着“CPO即将爆发”。AI集群正在从单机架转换为多机架架构,GPU之间对高效连接的需求日益增加,导致后端网络规模扩大。然而,在功耗、距离和带宽密度达到极限之前,短距离连接仍然对铜缆有很强的依赖性。
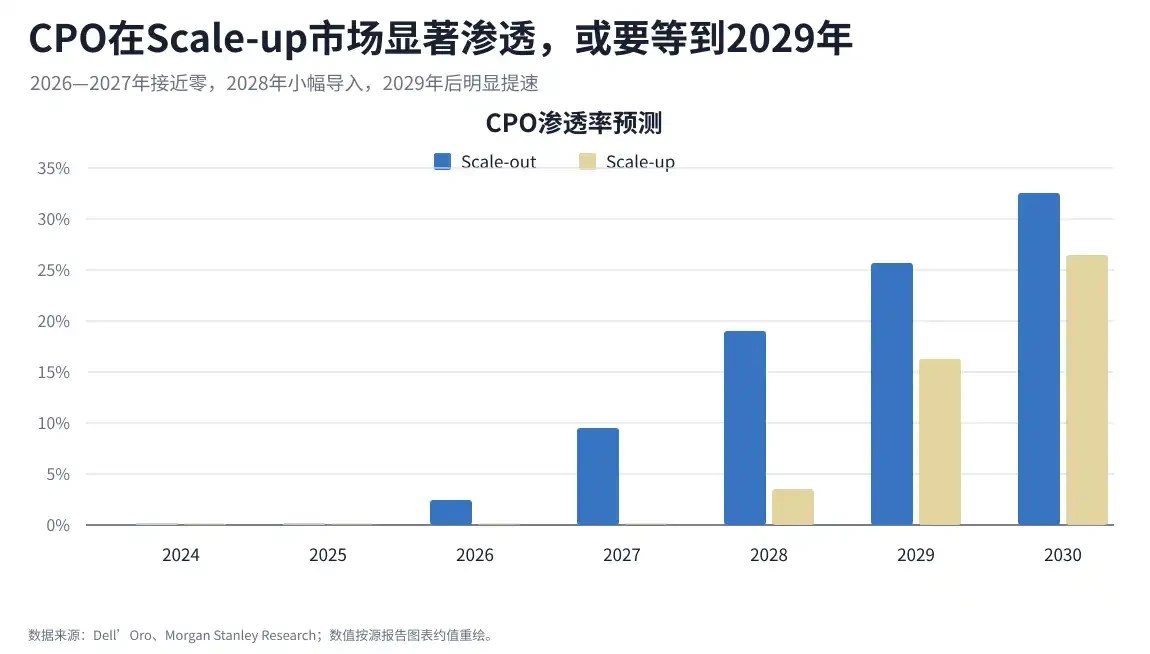
报告中的时间表相对保守:预计到2026-2027年,规模化网络中的CPO渗透率几乎为零;2028年开始小幅引入;到2029-2030年,渗透率才可能达到20%-30%的有意义水平。尽管市场机会大幅上调,但要实现光学技术在规模化网络中的大规模应用,仍需更大的GPU领域和更成熟的供应链配合。
此次上调的关键在于,随着AI集群的扩大,服务器内部及机架之间的连接需求显著提升。
在传统的单机架场景中,GPU之间的距离较短,铜缆在成本、延迟和功耗方面仍具优势。尤其是在7-9米的短距离连接中,铜缆仍然是最直接的选择。近年来,随着更先进的SerDes、retimer、PAM4/PAM6等技术的发展,铜缆的使用寿命得以延长,也推迟了光学替代的时间。
随着集群规模的扩大,训练和推理集群将从单一机架扩展至多个机架,GPU之间需要进行跨机架通信,信号速率从100G向200G和400G提升。随着距离的增加和速率的提升,电气损耗、插入损耗以及噪声管理的难度也随之增加,铜缆的性能开始接近其极限。
预计在2024-2030年,后端网络收入将迅速增长,2030年的市场机会约为700亿美元。
对于投资者而言,这将影响受益的顺序。最先受益的可能不是CPO供应商,而是那些能使铜缆在更快、更远的距离上仍然有效的芯片和模块公司;待多机架集群普及后,光学引擎、被动光子、激光器和测试设备的需求将更加明显。
CPO的吸引力在于能将光学器件更靠近交换芯片或计算芯片,从而减少高速电信号在电路板上的传输距离,提高功耗和带宽密度。但这不仅仅是更换一根线的问题,更涉及到封装、制造、测试、维护和供应链的责任分工。
因此,CPO不会在2026年全面爆发。预计到2026-2027年,规模化网络中的CPO渗透率将接近零,2028年会有小幅引入,真正有意义的采用预计要到2029-2030年。当多机架GPU领域扩张如期推进时,CPO在规模化网络中的渗透率才可能达到20%-30%。
根据规模化预测,CPO在2029-2030年才会达到20%-30%的渗透率。
这为铜缆行业提供了至少两年的市场窗口。Astera Labs的Scorpio X-Series已进入初期量产阶段,博通在AMD MI400/Helios和定制ASIC生态中具有连接机会,而Semtech则通过CopperEdge低功耗铜缆和线性光学方案参与过渡阶段。
更为重要的是,铜缆与光学并非简单的替代关系。大型云服务商会根据距离、功耗、成本、可维护性和可靠性,混合使用DAC、ACC、AEC、AOC、NPO和CPO。短距离、机架内及近机架的连接仍可能大量使用铜缆,而CPO更多是在高密度、长距离和高功耗的环境中发挥作用。
CPO的重要性与英伟达下一代AI平台的路线图密切相关。
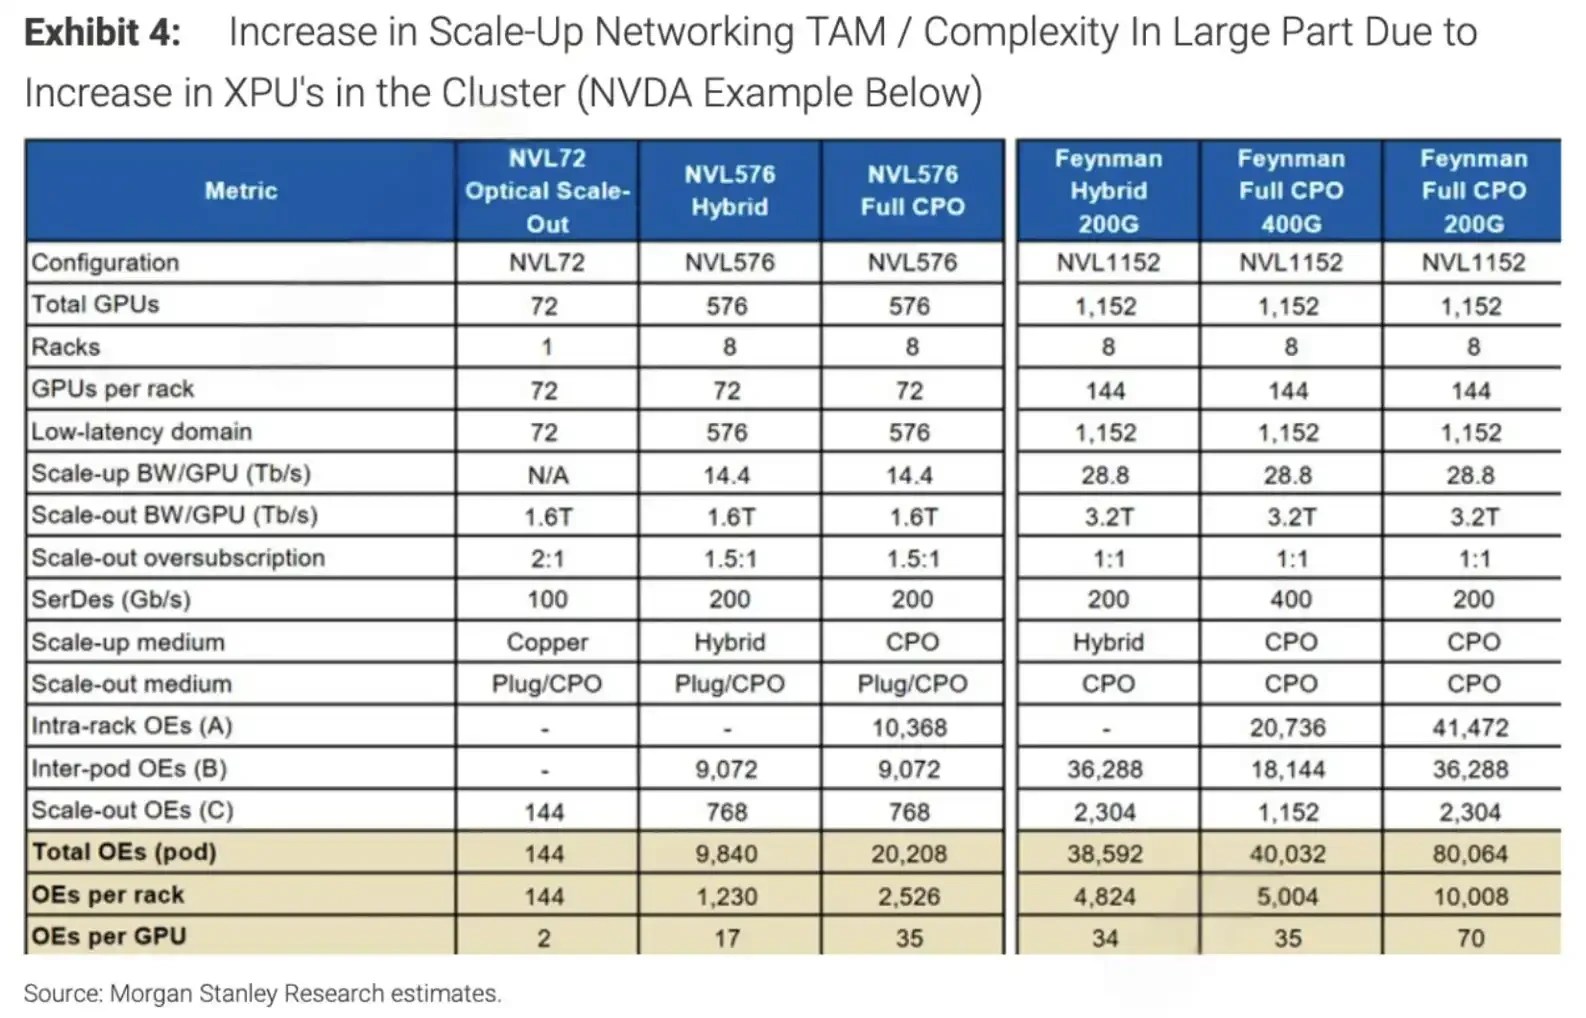
根据英伟达官方技术博客,Vera Rubin Ultra NVL576将把8个72-GPU机架组成576-GPU NVLink域,并结合铜缆和直接光学连接;而Feynman时代的Kyber NVL1152则旨在实现更大规模的互连,并使用类似的直接光学方案。
随着GPU领域的扩展,光学引擎的需求不会线性增长。报告估计,每个GPU所需的光学引擎数量可能从当前的约2个增加到35-70个。这意味着,一旦架构发生变化,光学内容的需求将显著上升。
XPU集群规模与光学引擎需求对比;GPU领域从72扩展至576/1152,每个GPU的光学引擎数量从2个增至17-70个。
这也是康宁(GLW)、Lumentum(LITE)和Coherent(COHR)被纳入这一主线的原因。康宁受益于被动光子和玻璃相关技术,Lumentum和Coherent则与激光、光引擎及光学器件相关。在大摩的模型中,CPO采用率被纳入后,相关公司的盈利弹性更多取决于采用的节奏。
然而,这仍然是“如果采用发生”的弹性,而非已实现的收入。英伟达的路线图本身也存在市场分歧,部分分析师认为Kyber或Rubin Ultra的某些配置可能推迟,而英伟达则表示其路线图保持不变。对于光学链条而言,关键不是单一产品的代际变换,而是大GPU领域是否能按计划进入量产,以及非英伟达的XPU生态是否会采纳类似的连接方式。
在这一主线上,德科技(KEYS)与光模块公司的逻辑有所不同。它不必依赖于铜缆或CPO谁最终胜出,因为AI网络架构的多样化会提升测试验证的需求。
如今,AI后端网络尚未形成统一标准。英伟达有NVLink及后续扩展计划,而非英伟达阵营则有UALink、SUE、PCIe及不同云服务商自研的互连方案。每种架构都需要信号完整性、误码率、互操作性、功耗和可靠性测试。
据Investing.com报道,摩根士丹利已将德科技的评级从“持平”上调至“增持”,目标价从350美元上调至400美元,理由包括AI投资、网络架构多样化,以及800G、1.6T、3.2T测试需求的增加。德科技的AI相关收入约占其总收入的中段十几个百分点。
相比之下,光学器件公司的弹性更集中在CPO的采用率和具体平台的节奏上。如果英伟达的路线图顺利推进,康宁、Lumentum和Coherent将更直接受益;而如果到2026-2027年铜缆继续延长使用寿命,Astera、博通和Semtech的短期确定性反而更高。
这份报告的一个反直觉之处在于,它同时承认CPO将在长期内占据核心位置,但也强调短期不能低估铜缆的重要性。
CPO面临的挑战不容小觑。大型云服务商担心供应商锁定问题,一旦将光学器件深度集成到交换或计算封装中,后续的替换、维修和多供应商采购将变得更加复杂。制造良率、热管理、可维护性和质量风险也会影响导入节奏。如果成本溢价无法通过功耗节省和带宽密度提升来抵消,采用也可能被推迟。
架构的分歧也是一个考量因素。英伟达的路线图可能推动更高比例的光学连接,但Google TPU等自研架构采用不同的拓扑,可能降低对传统CPO方案的依赖。非英伟达的XPU生态虽然为博通、Astera等公司创造了机会,但标准不统一也意味着供应链难以快速扩展
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/14/%e6%91%a9%e6%a0%b9%e5%a3%ab%e4%b8%b9%e5%88%a9%e5%88%86%e6%9e%90%ef%bc%9aai%e7%bd%91%e7%bb%9c%e5%b8%82%e5%9c%ba%e5%b0%86%e8%be%be700%e4%ba%bf%e7%be%8e%e5%85%83%ef%bc%8c%e9%93%9c%e7%bc%86%e4%b8%ba/
评论列表(8条)
AI网络市场的发展前景真让人期待,700亿美元的规模,想象一下那会是多大的商机!
铜缆依然是重点,说明它在基础设施中的重要性。不过,未来会不会有更好的替代品呢?
摩根士丹利的分析很有意思,觉得铜缆跟AI结合会创造出更多机会,期待后续的技术发展!
700亿美元的市场,真的太刺激了,感觉我们正处在一个科技爆发的时代!
我一直觉得铜缆不应该被忽视,它在数据传输中占据了重要位置,希望未来能看到更多创新。
这个报告提到的AI规模化真的很重要,想了解更多关于铜缆的具体应用案例!
摩根士丹利的报告说得很到位,AI和铜缆的结合会带来哪些变化?希望能有更多信息分享!
未来的网络市场会如何变化,非常期待!铜缆的持续重要性让我对行业充满好奇。