
正文:
近期,美联储加息的预期迅速升温,银行财报季正式启动,新任主席沃什首次在国会亮相——这三大因素共同作用,使得本周二成为市场上极具影响力的一天。
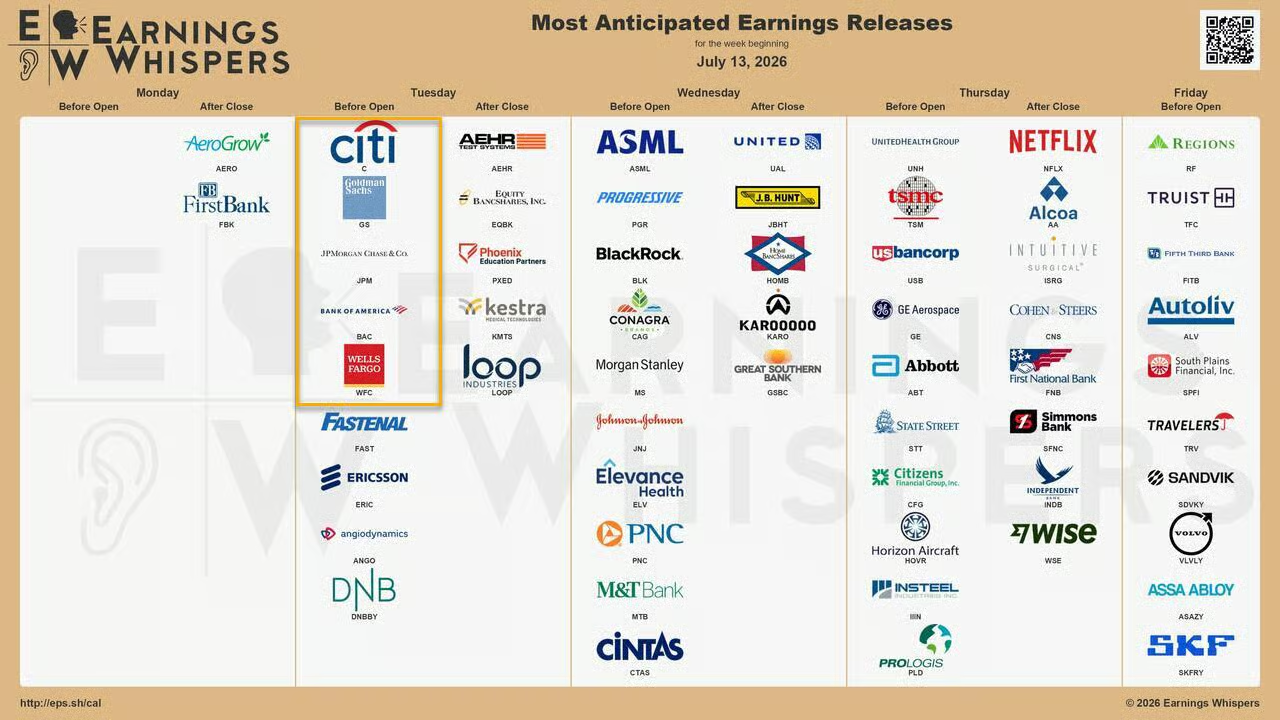
美国6月CPI数据将在华盛顿时间周二早上8时30分发布,紧接着,美联储主席Kevin沃什将以新任主席身份首次出席众议院金融服务委员会的听证会。此外,摩根大通、美国银行、富国银行、高盛和花旗集团等五大银行也将在当天集中公布二季度业绩,标志着本轮财报季的开始。BMO Capital Markets的美国利率策略主管Ian Lyngen表示,“CPI数据与沃什的证词结合,将在某种程度上显著影响加息的概率。”
周一,美联储理事Christopher Waller明确指出了加息的触发条件,表示如果本周的核心通胀数据“再次偏高”,FOMC将需要考虑近期收紧货币政策。这一声明迅速改变了市场预期:货币市场隐含的7月加息概率从不足10%飙升至约50%,两年期美债收益率也升至4.28%,为一年多以来的高点。与此同时,美伊地缘紧张局势加剧,布伦特原油价格单日上涨近10%,进一步推动通胀预期的上升。
在盈利方面,高盛预计二季度标普500指数的盈利同比增速将达到22%,而与AI基础设施相关的股票将贡献约50%的整体盈利增长。然而,高盛同时警告称,若美联储启动加息周期,增长预期可能受到压制,资本成本上升以及高估值市场的历史脆弱性将对美股构成三重压力。
市场普遍预测,6月CPI整体环比将录得约-0.2%,同比则从5月的4.2%降至3.8%。这将是自2020年疫情发生以来首次出现月度负增长,主要因汽油价格下跌——常规汽油价格在5月中旬至6月底累计下跌约15%。
高盛预测整体CPI环比为-0.11%,核心CPI环比为0.17%,低于市场普遍预期的0.2%。高盛的经济学家指出,未来几个月通胀改善的潜力来源包括:航空票价随航油价格回落而下降;酒店价格——以预订时价格计量——将从世界杯期间的高位回落;租金通胀继续放缓。
不过,核心PCE通胀的改善速度预计将慢于核心CPI。高盛预测未来三个月核心PCE月均涨幅约为0.23%,部分原因在于股市上涨带来的金融服务隐含价格持续上行,以及软件和相关产品价格上涨——该类别在核心PCE中的权重是核心CPI的30倍。
PPI数据方面,情况更为复杂。伊朗战争引发的能源冲击仍在沿供应链持续传导,核心PPI的12个月同比增速预计将从4.9%上升至5.2%。
沃什将在周二和周三分别出席众议院和参议院的听证会,这是他5月就任美联储主席以来首次公开就货币政策作证。
与鲍威尔时期不同,沃什此前已经明确表示将减少对利率前景的前瞻性指引,这一立场使得市场难以确定政策预期。Columbia Threadneedle的投资组合经理Ed Al-Hussainy表示,“7月加息的可能性高于不加息,”他同时指出,要把通胀率降回2%,“我们需要一些运气。”
Lyngen则认为,即使CPI数据偏软,市场仍可能维持对7月加息的预期,而美联储在市场未充分预期的情况下意外加息的可能性也不能排除。
彭博首席美国经济学家Andrew Sacher的判断相对温和。他认为,要大幅提升加息概率,需同时具备“超预期的CPI”和“沃什明显鹰派的表态”,这两者同时出现的概率较低——当前市场隐含的24%加息概率,已反映出市场对近期加息的谨慎态度。
本轮财报季的开局阵容异常密集。摩根大通、美国银行、富国银行、高盛和花旗集团将于周二盘前集中披露业绩,随后ASML与台积电本周稍晚的业绩也将直接检验全球AI芯片需求的景气程度。
据高盛交易台分析,市场共识预计二季度标普500的盈利同比增速将约为22%,为2021年以来的最高水平,但过去11个季度均已连续超越共识预期——其中一季度实际增速高达27%,超出预期约15个百分点,超额部分主要来自AI相关板块。
在银行业方面,摩根大通关注的一个焦点是Marianne Lake的离职对管理层溢价的潜在影响;美国银行的费用支出与NII指引被视为影响当日股价的核心变量;花旗受益于ECB加息对服务NII的正向推动,且资本市场预期较低,上行空间可能较大;高盛则被广泛视为AI资本市场周期的核心受益标的,其股票交易部门备受关注;富国银行的2026年NII目标能否实现,仍存在下半年存款增速不足的风险。
高盛的市场分析指出,本轮财报季可能缺乏上一季度AI资本支出预期大幅上修所带来的额外催化效应,市场对盈利持续引领指数上行的依赖,在宏观政策环境逐渐收紧的背景下面临更高的实现难度。
Waller周一在纽约商业经济学家协会的演讲,被市场解读为迄今为止最明确的加息警告。
他提到,截至5月核心个人消费支出(PCE)指数的同比涨幅已达到3.4%,且自1月以来持续走高,早于美伊冲突爆发之前便已呈现上升态势。推动通胀的因素包括关税、能源价格及AI基础设施的大规模建设。“无论以何种方式衡量,今年的通胀均在上行,”他说,“我对核心通胀偏高的趋势感到担忧。”
Waller同时提到2021至2022年通胀失控的政策失误,警告FOMC当年因未能及时加息而遭到广泛批评,这类错误不能重演。他明确表示,如果看到连续几个月的降温数据,他将支持继续按兵不动,但前提条件较为严格。
上述表态与上月FOMC会议纪要的方向一致——纪要显示,18位官员中已有一半预计今年某个时间点至少加息25个基点,加息选项正在从边缘议题向政策讨论中心转移。高盛经济学家Jan Hatzius团队的分析显示,Waller的最新表态与6月会议纪要共同印证了委员会对重启加息的开放程度正在显著上升。
高盛在其最新的美股周度策略报告中明确指出,若美联储重新启动加息,美股短期内将面临三重压力。
首先,紧缩政策将直接抑制增长预期。尽管对股市而言,经济增长的重要性高于利率水平,但在其他条件不变的情况下,货币收紧将拖累市场对增长前景的判断。
其次,本轮经济周期的资本密集度显著上升。与AI基础设施相关的股票目前占标普500总市值的42%,预计将贡献2026年整体盈利增长的约50%。高盛数据显示,超大规模云计算企业今年的资本支出预计将相当于经营性现金流的100%,其净债务在2026年一季度已达2390亿美元,同比激增约190%。与此同时,二季度美国股权融资总量达2520亿美元,创下历史纪录,超越2021
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/14/%e4%bb%8a%e5%a4%9c%ef%bc%8c%e5%85%a8%e7%90%83%e5%b8%82%e5%9c%ba%e9%9d%a2%e4%b8%b4%e4%b8%89%e5%a4%a7%e5%85%b3%e9%94%ae%e8%80%83%e9%aa%8c%ef%bc%9a%e7%be%8e%e5%9b%bdcpi%e3%80%81%e6%b2%83%e4%bb%80/
评论列表(8条)
今晚的CPI数据好像特别重要,希望能给市场带来点信心!
沃什听证会真是个看点,感觉他会透露不少有意思的信息。
财报季来了,各大公司的表现会影响股市走势,大家都在关注!
我觉得加息的预期真的是让人紧张,市场波动会不会加剧呢?
今晚真是关键的一晚,CPI、沃什听证会都在酝酿大风暴!
大家怎么看今晚的CPI数据?我总觉得会高于预期。
加息对小企业的影响会不会很大?希望能有相应的支持政策。
好期待看到各大公司的财报,特别是科技股的表现如何!