
正文:
在7月7日发布的研究报告中,摩根士丹利显著上调了对三季度内存价格的预测,但同时也指出,内存股票在短期内可能面临一定的回调压力。
这并不意味着内存周期即将转向看空。报告依然对韩国科技行业持“吸引力”看法,继续看好三星电子和SK海力士,并预计相关公司到2027年的盈利增长将超过35-40%。值得注意的是,内存价格、盈利预期和投资者的持仓都已达到高位,因此股价在短期内未必能以过去几个月的速度持续上升。
最直接的变化体现在价格预测上。该报告将2026年第三季度PC DRAM的混合平均销售价格(ASP)环比涨幅预期从3-8%上调至15-20%,服务器DRAM的预期上调至13-18%,GDDR6和GDDR7的预期则上升至15-20%,企业SSD的预期涨幅则为18-23%。
价格预测的积极趋势也得到了公开机构的支持。TrendForce在7月3日的文章中指出,2026年第三季度DRAM市场依然紧张,合约价格预计环比上涨13%-18%,而NAND Flash合约价格的预期涨幅为10%-15%。不过,TrendForce也提到,虽然服务器DRAM仍然供不应求,但长期供货协议可能会使得涨幅减缓。
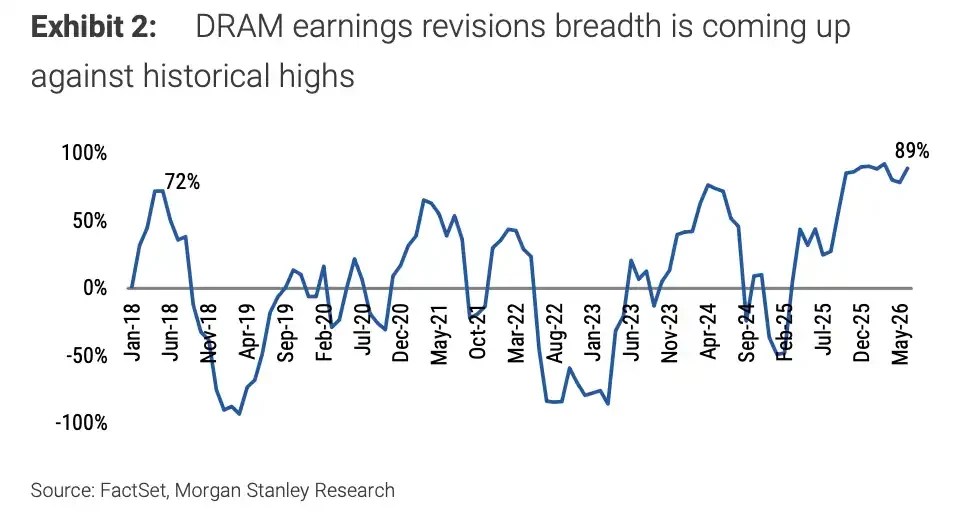
尽管价格仍在上升,内存股票的交易难度却在加大。根据摩根士丹利的报告,DRAM盈利修正的广度最近接近89%,接近历史高位。过去两年,由于AI资本开支、HBM和服务器需求的推动,内存行情已经提前将许多利好因素反映在股价中。
此次上调覆盖面广泛,除了PC DRAM外,服务器DRAM、图形DRAM、常规DRAM和企业SSD的价格预期均有明显上调。其中,PC DRAM和图形DRAM的涨幅为15-20%,是市场较容易捕捉到的价格信号。而企业SSD的18-23%的涨幅则表明,存储价格的上涨并不仅限于AI服务器相关产品。
然而,问题在于,价格预期越快上调,股价越容易进入“好消息兑现”的阶段。
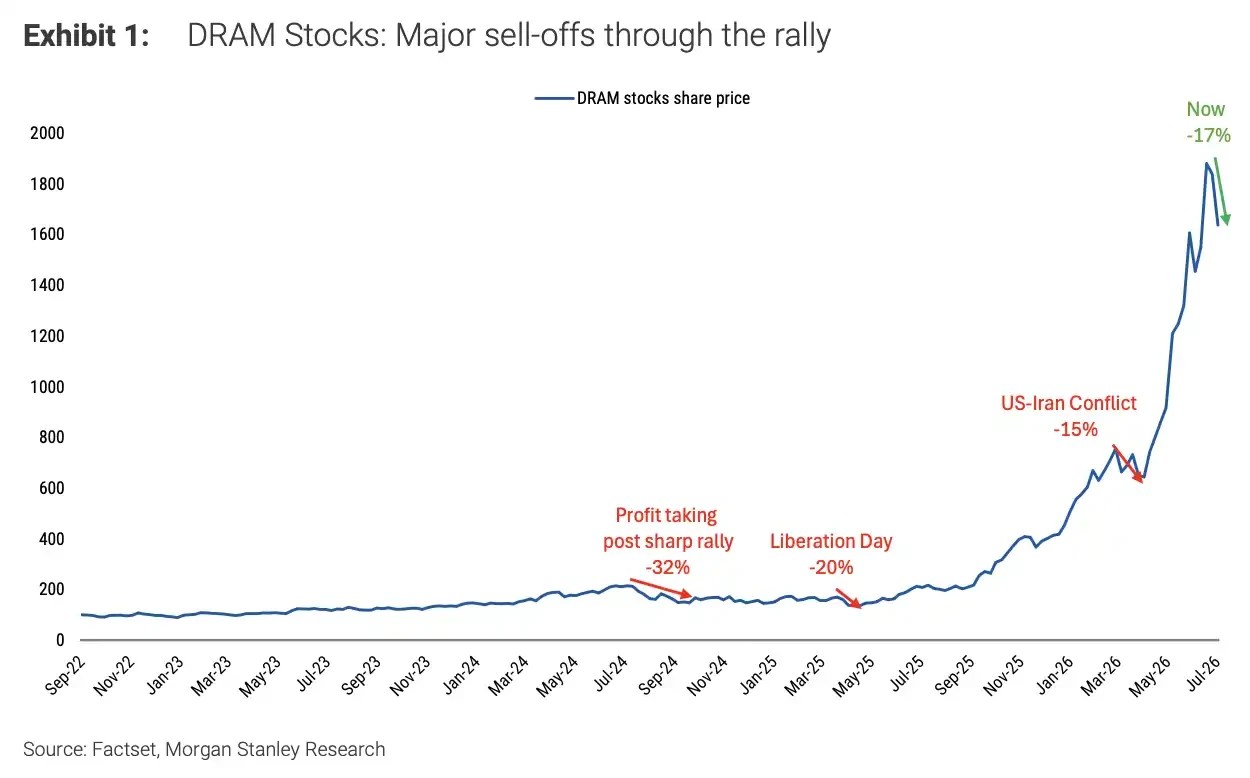
内存股票在过去两年并非没有经历调整。摩根士丹利的统计显示,自2022年11月生成式AI浪潮启动以来,DRAM相关股票已出现三次明显回调,包括利润兑现、特定事件冲击及长达数周的调整。每次调整都未能打断AI资本开支带动的长期行情,但也提醒投资者,强周期中可能会出现显著的阶段性下跌。
DRAM股票的三次主要回调幅度分别约为-25%、-25%和-35%,但整体仍从2022年低点上升至2026年新高。
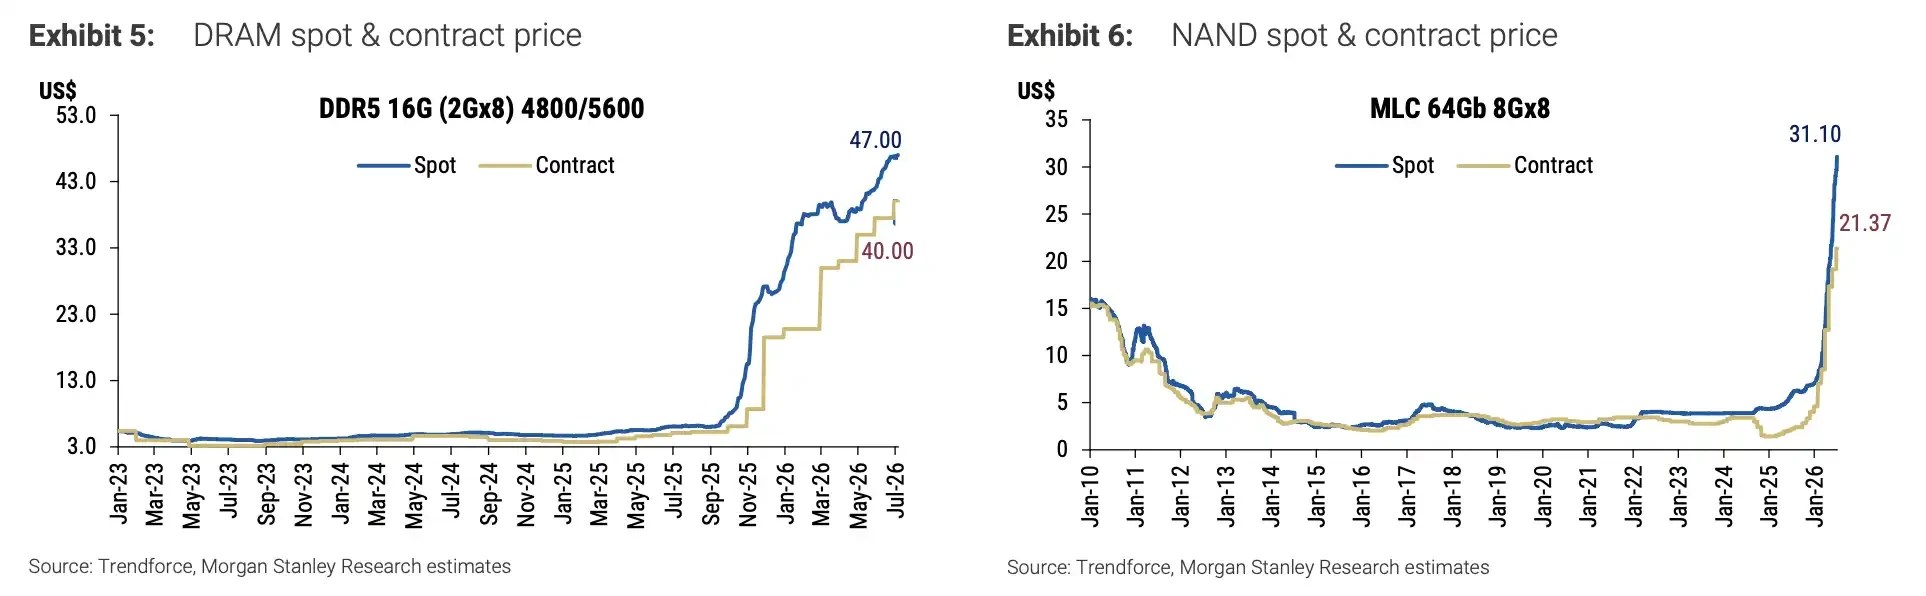
现货价格同样支持涨价逻辑。报告指出,自2025年初以来,DRAM现货价格快速上升,NAND现货近期也明显反弹,尽管合约价格滞后,但方向依然向上。这意味着短期的回调并不是因为价格下降,而是由于价格和预期的快速上涨。
DDR5 16Gb的现货价格已升至约47美元,MLC 64Gb NAND的现货价格近期则达到了31.10美元。
对于股票而言,预期上调空间的多少比价格本身更为关键。
DRAM盈利修正的广度最近达到了约89%,接近历史高位。这一指标表明,越来越多的分析师正在上调盈利预测。当大多数分析师已将盈利预期上调后,继续超预期的难度将会增加。
预计到2025年,DRAM盈利修正的广度将升至约89%,接近历史峰值区间。
这也解释了短期动能可能减弱的原因之一。内存股并非没有基本面支撑,而是价格上涨、盈利上调、资金拥挤及AI链情绪的叠加。一旦财报指引不够乐观、资本开支信号不够积极,或大型云厂商股价承压,内存板块就更容易出现波动。
摩根士丹利仍偏好资金流向更为明确、供应瓶颈更明显的DRAM和传统内存,认为其吸引力优于NAND,并相对看空内存模组制造商。这一排序表明,市场并非简单押注“所有存储都涨价”,而是在观察涨价是否能真正转化为利润。
3Q26的PC DRAM涨价预期从3-8%上调至15-20%,企业SSD的预期也上调至18-23%,多类DRAM的价格预测同步上调。
韩国两大内存巨头的财报将成为市场验证涨价逻辑的重要窗口。
三星电子已在7月7日发布了2026年第二季度的业绩指引,预计销售额约171万亿韩元,营业利润约89.4万亿韩元,营业利润区间为89.3万亿至89.5万亿韩元。市场关注的不仅是单季利润,更在于内存业务恢复的力度、AI相关产品的进展,以及传统存储价格上升能否继续改善盈利。
SK海力士的财报发布时间仍需等待。公开市场日历显示,该公司预计将于7月29日发布下一次财报。由于SK海力士在HBM和AI服务器内存中的重要地位,市场对其三季度商品内存价格、长期供货协议(LTA)及资本开支的反应将更加敏感。
如果管理层确认三季度商品内存依然强劲、LTA承诺有所增加、资本开支仅温和上调,那么短期回调可能被视为一次健康的调整。反之,如果指引不够强劲,或资本开支被解读为供应增加过快,市场可能会重新评估内存涨价的可持续性。
LTA本身并不是没有风险的信号。历史上,长期协议并不总能带来股价上涨,有些协议曾被重新谈判,或在需求变化时变成客户被迫履行的约束。市场不仅会关注“签了多少”,还会考虑价格、期限、客户质量和执行的灵活性。
从长远来看,乐观的逻辑仍源自于AI,尤其是能够执行任务、调用工具并持续互动的AI代理。摩根士丹利在报告中预计,到2027年,相关公司的盈利增长仍有望超过35-40%,这也是它未将短期回调风险等同于周期终结的原因。
不过,AI需求的相关讨论正在发生变化。之前市场主要押注模型训练和推理的规模持续扩张,以推动计算能力和内存需求的上升。现在,一些投资者开始担心,三季度后云厂商可能会更强调令牌消耗、推理效率、开源低成本模型,以及芯片通胀对利润率的压力。
还有一个更敏感的问题是:最大的AI支出者是否真的拥有可供出售的计算能力,从而暗示前期建设可能存在阶段性过剩。尽管这一说法尚未形成明确结论,但足以让市场在大型云厂商财报发布前变得更加谨慎。
此次内存行情的分歧并不在于AI需求是否会立刻消失,而在于价格上涨、盈利上调和客户资本开支能否继续共同强化。如果第二季度的AI供应链财报依然向好,但第三季度的指引开始走弱,内存股就可能首先经历一次估值和仓位的调整。
虽然内存周期仍处于AI资本开支的背景下,但短期交易的关注点已经从“价格上涨了多少”转向“这些涨价还能被市场信任多久”。三星和SK海力士接下来的业绩沟通、云厂商的资本开支表态,以及LTA的执行情况,将决定这次回调是牛市
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/07/%e5%86%85%e5%ad%98%e4%bb%b7%e6%a0%bc%e9%a2%84%e6%9c%9f%e5%a4%a7%e5%b9%85%e4%b8%8a%e8%b0%83%ef%bc%8c%e6%91%a9%e6%a0%b9%e5%a3%ab%e4%b8%b9%e5%88%a9%e8%ad%a6%e5%91%8a%e7%9f%ad%e6%9c%9f%e5%8a%a8%e8%83%bd/
评论列表(8条)
内存市场现在真是瞬息万变,摩根士丹利的预测让人感觉有点迷茫,不知道该不该入手。
看到这个消息感觉有点担心,短期内能否真正实现价格的上调呢?
我觉得内存价格波动跟市场需求密切相关,这波动还是正常的吧。
摩根士丹利的分析真的很到位,他们总能把握市场趋势,值得关注。
短期动能可能达到顶峰,但长期看还是乐观的,技术进步总是会推动需求的。
有没有人觉得,内存价格的上调对消费电子产品的影响会很大呢?
我认为内存价格会受到很多因素影响,不能只看摩根士丹利的一面之词。
最近内存价格疯涨,真的是买不起了,希望能有个合理的回调。