
正文:
铠侠与闪迪(SanDisk)在7月3日宣布,已在日本岩手县的北上工厂Fab2/K2正式启动第10代3D Flash技术,即BiCS-10的生产。同时,铠侠也开始向市场提供1Tb TLC BiCS-10样品,主要面向企业级和数据中心SSD。
这一进展标志着铠侠的AI数据中心存储战略进入量产的初步阶段,然而,这并不意味着利润会立即实现。目前,样品的主要目的是供客户进行功能验证,量产规格仍可能会有所调整,后续还需经过企业级SSD认证、产品导入以及K2工厂的生产爬坡过程。
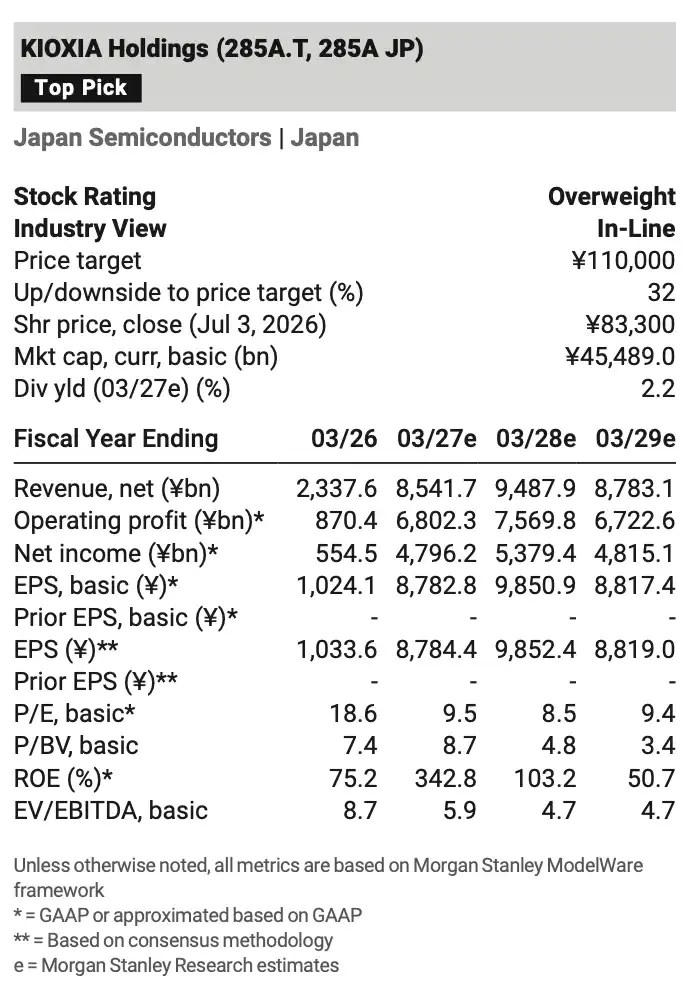
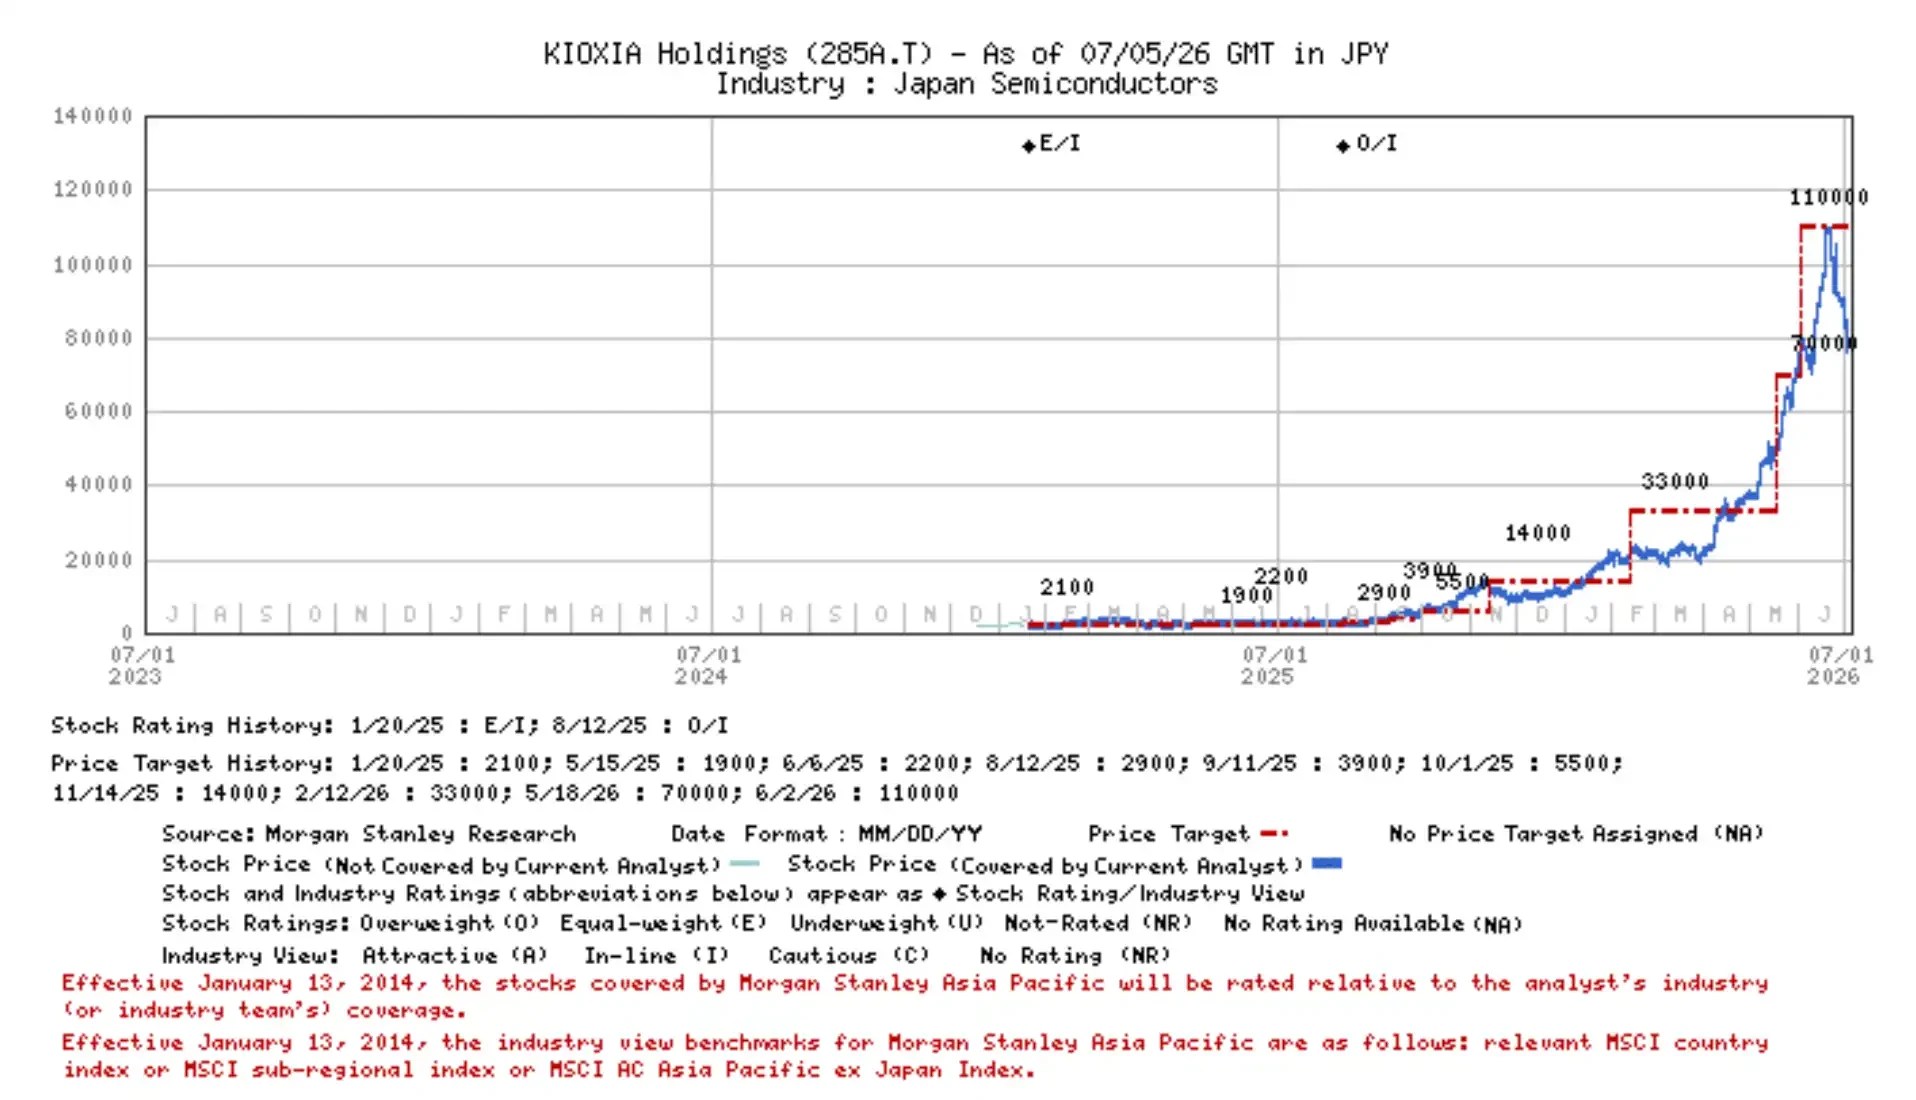
摩根士丹利在最新的报告中对铠侠维持了“超配”评级。根据报告中的目标价约为11万日元,而7月3日的股价为83,300日元,折算出约32%的上行空间。该判断更看重铠侠在提升更快接口、更高存储密度以及更低功耗方面的能力,预计这些将转化为AI数据中心SSD的市场份额和更佳的现金流。
财务预测显示,预计FY2027年的营收约为8.54万亿日元,而FY2028年的营收将达到约9.49万亿日元,盈利展望与产品结构升级密切相关。
BiCS-10的显著变化在于,将NAND接口速度从BiCS-8的3.6Gb/s提升至4.8Gb/s,增幅约为33%。虽然这一指标对消费级存储用户而言不够直观,但对企业SSD和AI服务器而言,接口速度将直接影响数据吞吐率、延迟以及缓存效率。
铠侠此次出货的1Tb TLC样品主要面向企业级和数据中心SSD。在2026年的投资者日材料中,公司将CM系列定位为“高带宽SSD,采用TLC闪存”,并提到其适配NVIDIA CMX服务器,优化KV缓存负载。这表明,在AI服务器中,NAND不仅是低成本的大容量存储,还需承担更接近计算需求的数据缓存和访问任务。
BiCS-10仍为332层的3D Flash。与BiCS-8相比,官方披露的位密度提升了59%,写入功耗效率提升了18%,读取功耗效率则提升了30%。位密度影响单个晶圆的产出容量,而功耗则关乎数据中心的运营成本。云服务提供商最终关心的,是每TB的成本、SSD的性能和整体能耗。
然而,技术优势并不意味着商业化的顺利完成。企业级SSD通常需要较长的认证周期,尤其是针对高性能、低延迟及AI负载的产品。尽管BiCS-10已启动生产并进入样品出货阶段,但距离成为铠侠的主要出货和利润来源,仍需客户订单的确认。
值得注意的是,铠侠未来一年半的成本改进主要仍依赖于BiCS-8。
摩根士丹利的模型预测,2026年至2027年上半年,公司的产出扩张和GB成本下降仍将由BiCS-8驱动。预计到2027年3月底,BiCS第八代产品按生产GB计的占比将超过80%。BiCS-10更像是中长期产品结构升级的起点,而非立即改变短期财报的单一催化剂。
这一节奏并不矛盾。NAND新一代工艺的试产、样品出货到大规模导入,通常需要经历产线转换、良率提升、客户验证与产品组合调整。K2工厂预计于2025年9月投产,此前生产第八代3D Flash,随着第十代产品的导入,整体产能将继续扩大,但利润表的改善则需等待产能利用率、良率与客户订单的同步提升。
铠侠的中长期目标是将数据中心和企业市场的销售占比提高至60%以上。BiCS-10的意义在于:如果新一代NAND能够顺利进入高端企业SSD,并在AI服务器存储中提升市场份额,铠侠的收入结构将更加偏向企业市场。
约32%的上行空间不仅寄希望于NAND价格的上涨,更是将技术升级、数据中心SSD市场份额的提升以及自由现金流的改善结合在一起。
在估值方面,目标价基于FY2028年自由现金流收益率约为10%,隐含市盈率约为11倍。模型中,FY2027的营收预计为8.54万亿日元,FY2028进一步升至约9.49万亿日元;基本每股收益预测分别为8,782.8日元和9,850.9日元。这一前提是铠侠能够在需求增长与供给限制之间,将技术升级转化为更优的产品价格与成本结构。
市场愿意给予铠侠更高的估值,部分原因在于AI存储需求的增长。与消费电子和传统PC周期相比,数据中心SSD更受云资本开支、AI集群建设以及企业存储升级的推动。如果BiCS-10能够进入高端企业SSD市场,铠侠的收入质量和周期波动可能会有所改善。
然而,这条兑现链条较长。技术参数需要转化为实际产品,产品还需通过客户认证,认证之后才能实现出货,最终进入收入和利润。如果任何环节延误,都会影响市场对2027年后盈利的预期。
截至2026年7月3日,铠侠的股价约为83,300日元,并附有“超配”评级的标记。
BiCS-10的方向相对明确,真正的不确定性在于执行。
首先是客户认证。高端企业SSD若要进入云服务商与数据中心客户体系,必须满足性能、稳定性、功耗及长期供货等要求。样品的出货仅是起步,认证时间及订单规模将决定BiCS-10何时能对收入产生实质性贡献。
其次是K2工厂的生产爬坡。新工艺切换通常会影响良率和成本曲线。即便生产线已启动,产能利用率的提升亦需时间。如果爬坡速度低于预期,BiCS-10的单位成本优势和位密度提升将会延迟显现。
第三是行业供给的变化。中国厂商的NAND扩产可能扰动全球供需平衡,尤其是在需求复苏不及预期的情况下,新增供给会压低价格和利润率。铠侠若想在AI SSD市场中获得更高的收入占比,仍需面对存储价格周期和竞争环境的变化。
汇率风险也是一个直接的考量。摩根士丹利的敏感性测算显示,日元对美元每升值1日元,铠侠的年度营业利润将减少约60亿日元。对于全球销售以及以日元为报表货币的存储厂商而言,汇率波动会加大盈利预测的不确定性。
BiCS-10更像是铠侠在争夺AI数据中心SSD市场中的一张入场券,而非已然实现的胜利。短期财报仍需关注BiCS-8的占比提升与成本的下降,中长期则需关注BiCS-10的认证、K2工厂的爬坡以及企业SSD客户的导入。如果这些环节顺利推进,约32%的上行空间将得到更强的支撑;若其中任何环节延后,技术领先仍需等待财报的确认。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/06/%e9%93%a0%e4%be%a0bics-10%e9%87%8f%e4%ba%a7%e9%a1%ba%e5%88%a9%ef%bc%9aai%e5%ad%98%e5%82%a8%e5%8f%99%e4%ba%8b%e8%bf%9b%e5%85%a5%e5%85%91%e7%8e%b0%e9%98%b6%e6%ae%b5%ef%bc%8c%e5%a4%a7%e6%91%a9%e7%9c%8b/
评论列表(8条)
终于等到BiCS-10量产!期待它能给存储市场带来更多创新和惊喜。
大摩看好32%的增长潜力,这个数据是不是有点乐观?我还是比较谨慎。
AI存储的发展速度真是惊人,感觉未来的科技会越来越不可思议!
铠侠和闪迪的合作无疑是个好消息,希望能给消费者带来更好的选择。
看到这篇文章我对存储行业的未来充满期待,技术不断进步真的让人兴奋。
有谁能分享一下BiCS-10的具体优势吗?我对这个技术还不是很了解。
从过去的表现来看,铠侠确实很有潜力,期待它在市场上的表现!
这项技术的量产会不会影响市场价格?希望能带来更实惠的存储产品。