
正文:
摩根士丹利在其最新的分析报告中显著上调了Silicon Motion(SIMO.O)和Longsys的目标价格,主要原因是AI服务器所带来的NAND需求缺口。对于投资者而言,这一预测并非简单的SSD价格上涨,而是AI数据中心正在重塑NAND需求的格局,从传统的手机、PC等消费电子产品转向企业级SSD、AI启动驱动器及云服务商的长期采购。
此次调整中,SIMO的目标价被大幅提升,从155美元增至400美元,反映出其2027年预期每股收益的23倍估值。摩根士丹利预计该公司在2026年的收入将达到历史新高。与此同时,Longsys的目标价也由300元上调至673元,而Phison的目标价则从2248新台币提升至2588新台币。然而,摩根士丹利对Longsys和Phison仍维持“持平”评级,表明并非所有模块制造商都能从这轮行情中均等受益。
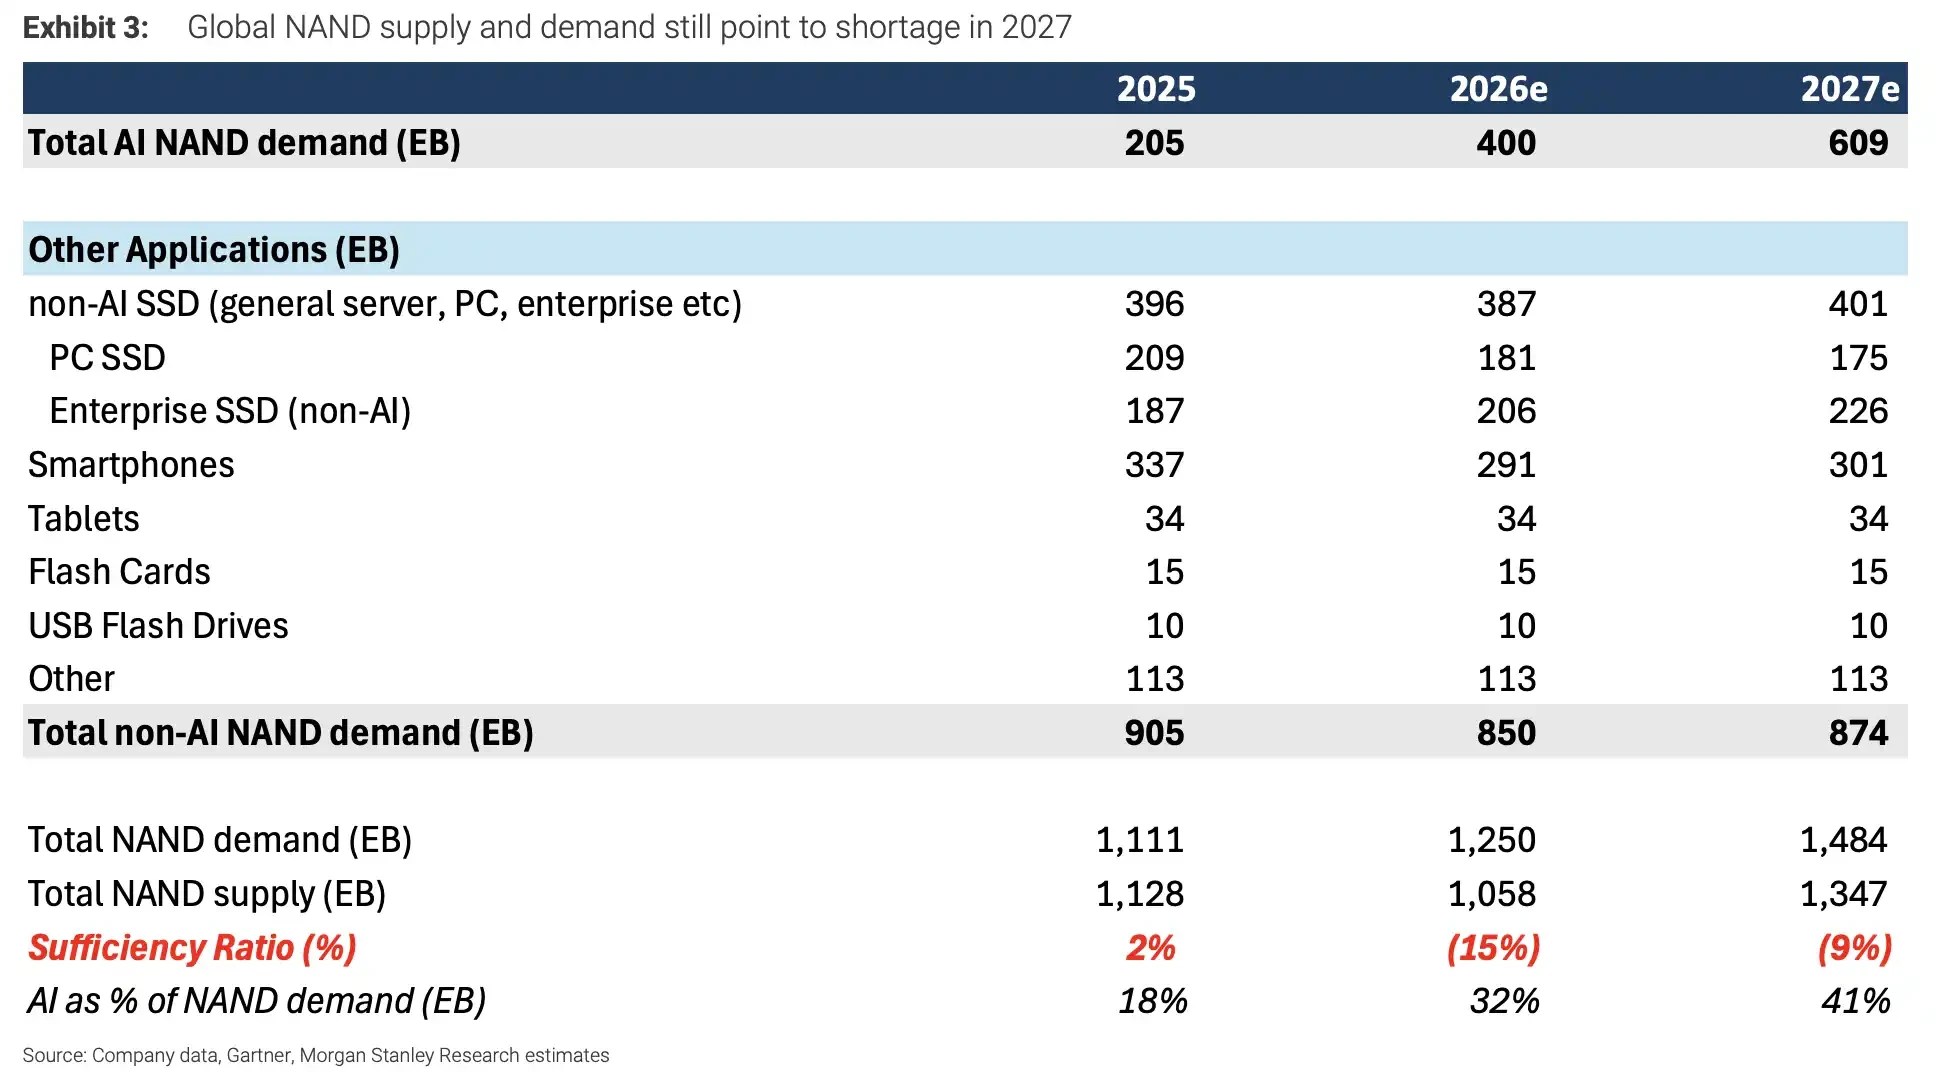
报告的核心观点是:AI对NAND需求的推动将持续到2027年。预计到2025年,全球NAND市场仍面临约2%的供需过剩,而到2026年,市场将转为15%的供给短缺,即使在2027年供应继续增加,仍可能出现9%的缺口。推动这一变化的关键因素不是传统的手机和PC,而是AI服务器、云服务商的SSD、企业级存储和启动盘的需求。
全球NAND市场的供需关系指向2027年的短缺。根据预测,2025至2027年的总需求分别为1111、1250和1484EB,而供给则为1128、1058和1347EB,供需比从2%转为-15%和-9%。
过去,NAND市场通常受到手机、PC和消费级SSD库存周期的影响。如今的变化在于,AI服务器不仅需要GPU和HBM,还需要大量本地存储、企业级SSD和启动盘。一旦云服务商的采购进入长期协议,NAND价格及其供需波动的模式也将随之改变。
摩根士丹利预计,到2027年,AI相关NAND需求将同比增长60%,达到609EB,占整体NAND需求的41%。同年,全球NAND总需求预计为1484EB,供给为1347EB,显示出约9%的短缺。相比之下,智能手机和PC的预估并不激进:单机NAND容量基本持平,终端出货量仍按硬件团队的模型下降。
这表明,报告中的短缺预期并不依赖于消费电子的全面复苏,而是基于AI服务器和云服务资本支出的持续扩张。AI需求的增长越大,NAND市场对CSP采购、服务器配置和企业级SSD供给的敏感度也将随之提高。
渠道价格已经开始出现分化。根据2026年第三季度的渠道调查,TLC企业级SSD的定价环比上涨约30%,服务器级DRAM环比上涨20%,而DDR3/DDR4等旧款DRAM的价格涨幅在30%-40%之间。然而,消费级NAND的涨幅相对较小,原因在于手机和PC客户的利润压力加大,难以承受同样幅度的价格上涨。
换句话说,价格的确在上涨,但涨幅最大的主要是与数据中心相关的产品,而非所有NAND类别。
SIMO目标价的上调,正是因为其业务涉及到AI存储增量中的两个关键环节:企业级SSD控制器和AI启动驱动模块。
MonTitan企业级SSD业务被视为公司未来几年的重要增长点。摩根士丹利预计,该业务将在2026、2027和2028年分别贡献SIMO营收的5%、13%和19%。同时,启动驱动模块也将开始逐步放量,预计在2026和2027年分别贡献公司营收的约15%和21%。
对于AI服务器而言,启动驱动并不是最显眼的组件,但在系统启动、管理和运行中却是不可或缺的存储配置。随着AI服务器出货量的增加,相关的控制器和模块需求也将同步增长。SIMO原本被市场视为消费级控制器公司,而当前估值上调的关键在于其企业级及AI相关收入的比重有望快速提高。
然而,这仍然只是预测,并未转化为实际利润。摩根士丹利给出的400美元目标价对应于23倍的2027年预期每股收益,这一前提隐含了企业级SSD和启动驱动模块的顺利放量、客户导入的持续推进,以及AI服务器需求的稳定增长。如果任何环节未达预期,都将影响估值的稳定性。
Longsys和Phison同样受益于存储价格上涨和AI服务器需求,但报告并未将二者的评级上调至更积极的水平。原因在于,模块商在这一轮周期中面临现实约束:当NAND供应紧张时,原厂更可能优先将产能分配给大型云服务商和核心CSP客户,模块商所获得的增量未必足够可观。
因此,虽然目标价可以上调,但评级维持“持平”。价格上涨有助于改善库存和平均售价,企业级产品组合的优化也能促进利润率,但如果销量被上游供应商和大客户锁定,模块商的收入弹性将受到限制。
长期采购协议(LTA)是另一个重要的线索。通过LTA,供应商可以获得一定的价格下行保护,Kioxia预计到2027年LTA覆盖率将超过50%。然而,这类协议并非单向利好,Micron也提示,LTA通常会设有价格上限和下限。这可以减少价格暴跌的风险,但也可能限制供应商在极端短缺情况下的涨价空间。
模块商希望通过TCM等模式将库存压力更多地转移给客户,长期毛利率保持在25%-35%区间。但这同样依赖于客户的接受程度、供货紧张的程度以及产品的高端程度。
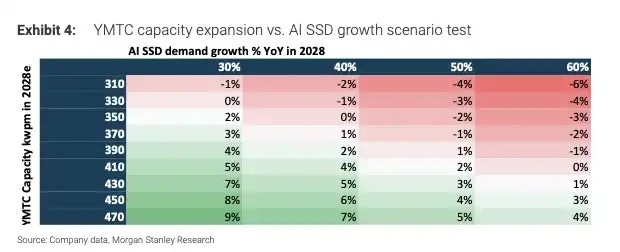
在摩根士丹利的基线情景下,即使到2028年,如果AI NAND需求仍同比增长60%,而YMTC的产能维持在310kwpm左右,市场仍可能存在约5%的短缺。但如果YMTC的产能提高到470kwpm,同时AI增长放缓,NAND市场可能会从短缺转向过剩。
YMTC在2028年的产能扩张与AI SSD增长的情景测试显示,YMTC的产能在310-470kwpm之间与AI增长30%-60%的组合,供需关系可能从短缺转向接近平衡甚至过剩。
这也是内存周期中最难以判断的部分:短期价格上涨和库存低位容易强化乐观预期,但一旦半导体存储的供应纪律松动,过剩可能很快出现。消费者端已经出现部分订单削减,手机和PC客户对价格上涨的承受能力有限,消费级NAND价格的天花板可能会比企业级产品更早显现。
因此,这份报告真正向市场提出的问题不是“SSD是否会涨价”,而是AI需求能否强劲到足以消化未来两年的新增供给。对于SIMO等控制器和AI存储链条公司而言,2026年或将成为企业级和AI业务放量的起点;而对于整个NAND周期,2028年YMTC等厂商的扩产节奏、CSP资本支出的强度以及供应商的纪律,才是决定短缺能否持续的关键。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/03/%e6%91%a9%e6%a0%b9%e5%a3%ab%e4%b8%b9%e5%88%a9%e5%88%86%e6%9e%90%ef%bc%9a%e5%b0%86simo%e7%9b%ae%e6%a0%87%e4%bb%b7%e6%8f%90%e5%8d%87%e8%87%b3400%e7%be%8e%e5%85%83%ef%bc%8cai%e6%9c%8d%e5%8a%a1%e5%99%a8/
评论列表(8条)
摩根士丹利的分析真是让人振奋,SIMO的目标价提升说明市场对AI的热情越来越高了!
觉得AI服务器带来的需求变化太大了,未来的科技领域一定会非常精彩!
有没有人能解释一下为什么AI服务器会影响NAND市场?我对此很好奇。
看到这样的分析报告真的很激动,SIMO未来的发展值得期待!
提升目标价,说明投资者对SIMO的信心在增强,大家怎么看?
AI技术在推动各个行业的发展,这对于我们投资者来说是个好消息!
我一直关注NAND市场,这次的分析让我更有信心继续投资相关股票。
摩根士丹利的预测可是有分量的,期待SIMO在AI时代的表现!