
正文:
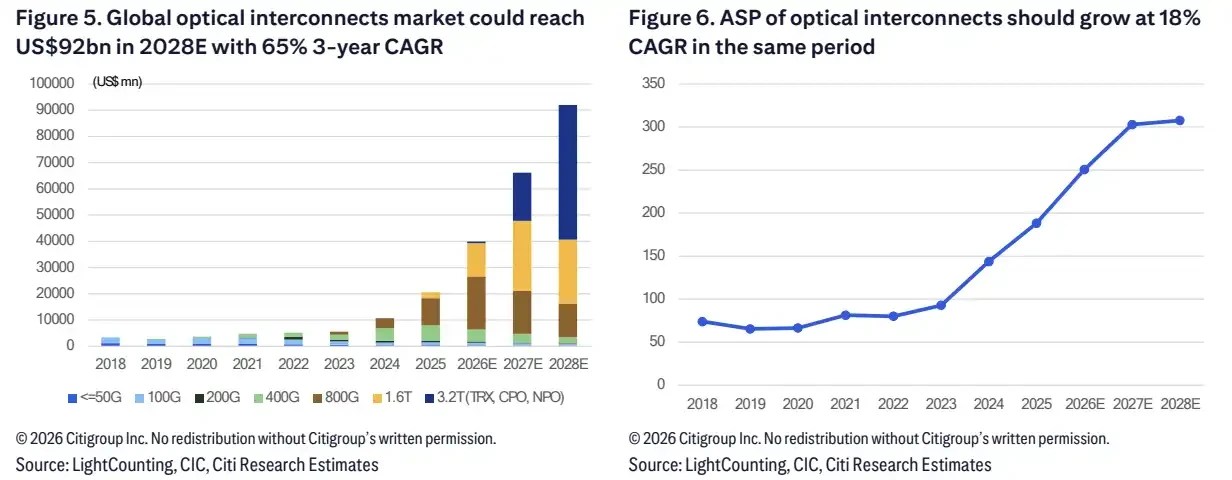
在6月24日发布的研究报告中,花旗提升了对AI光互联市场的预期,预计到2028年,全球光互联市场的规模将达到920亿美元,2025年至2028年间的复合年增长率约为65%。此次调整还导致中国光通信企业如新易盛、东山精密、天孚通信的目标价显著上调。
这种预测的基础并不复杂。随着AI数据中心的不断扩展,GPU和ASIC之间需要传输的数据量也在增加,从而推动机柜、交换机和服务器之间连接需求的上升。高速光模块、硅光子技术和激光芯片已不再只是数据中心扩展的附属设备,而是实现高效算力连接的关键环节。
花旗的模型显示,预计在2025年至2028年期间,光互联产品的平均售价将呈现约18%的复合增长,主要得益于800G、1.6T和3.2T等高速产品占比的提升。
根据预计,全球光互联市场规模到2028年将达到920亿美元,而在2025年至2028年期间,平均售价将保持18%的复合增长率后趋于稳定。
普通投资者需要注意的是,此次上调的主要驱动力来自数据中心互联,而非传统电信网络或企业网络。
根据花旗的模型,全球光互联的出货量预计将从2025年的1.1亿单位增长至2028年的3亿单位,三年复合增长率约为40%。数据中心业务在总出货量中的占比也将从2025年的71%提升至2028年的89%。
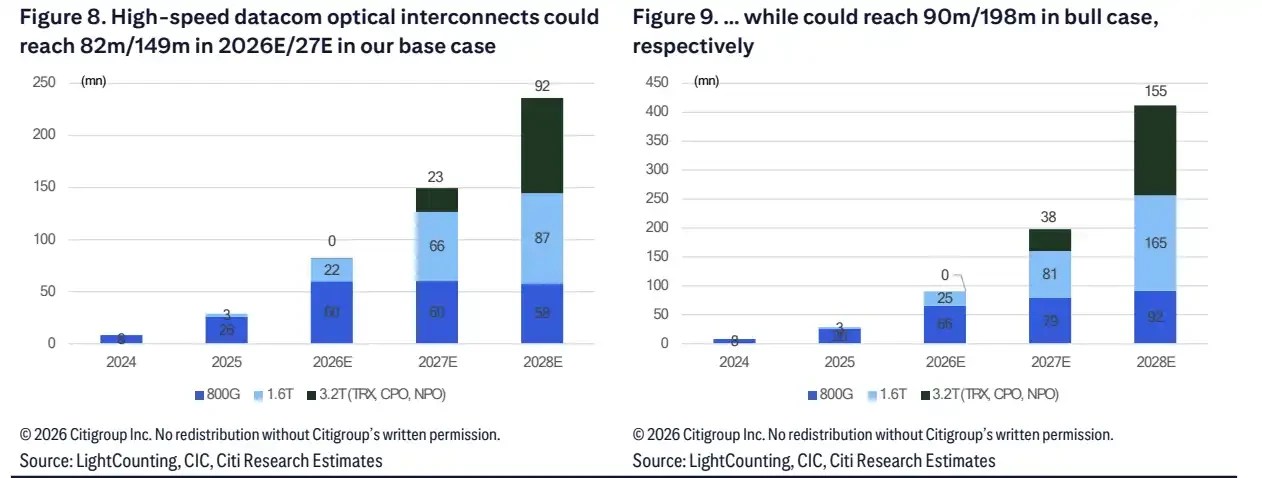
产品规格方面也在不断提升。预计800G及以上高速产品在数据中心光互联中的占比将从2025年的37%增至2028年的89%。这表明增量不仅仅是“增加光模块的购买”,而是更高规格产品正在加速替代低速产品。
虽然800G仍然是近期的主力产品,但1.6T和3.2T以及新封装方案的增长速度更快。在基础情景下,1.6T收发器在2025年至2028年期间的出货复合增速将达到215%。3.2T将在2027年开始发货,预计2027年出货400万单位,2028年增至3500万单位。
CPO和NPO则是技术迁移相对滞后的领域。在基础情景下,预计到2028年CPO和NPO的出货量分别将达到1800万和5600万单位。乐观情景下,2028年可分别上升至3300万和1.16亿单位。这两种情景的差异主要取决于云服务商的需求、良率的改善,以及英伟达、谷歌等平台架构的落地速度。
高速光互联的需求在2027年后将明显分化,1.6T和3.2T/CPO/NPO则是基准与乐观情景之间主要的弹性来源。
如果920亿美元代表的是市场空间,那么“硅光”和“激光芯片”则决定了这轮增长在供应链中的分配。
花旗预计,硅光子方案在高速光模块中的渗透率将从2025年的29%提升至2028年的60%。在这一假设下,到2028年光学芯片的总体需求将约为17.14亿颗,2025年至2028年期间的复合年增长率约为62%。
其中,EML芯片的需求预计将达到7.18亿颗,三年复合增速约为34%。而CW激光芯片的增长速度更快,预计到2028年需求将达到9.87亿颗,三年复合增速约为114%。
这也是供应紧张反复被提及的原因。在高速光模块放量后,瓶颈不一定出现在模块组装环节,可能出现在激光芯片、封装良率和上游产能的锁定上。纯模块厂商通过长期协议和战略投资来锁定上游供应,本质上是在为1.6T、3.2T和CPO/NPO的后续放量提前布局。
硅光子渗透率预计到2028年将升至60%,光学芯片需求约为17.14亿颗,CW激光芯片的复合增速将达到114%。
在个股层面,最直接的变化发生在新易盛、东山精密和天孚通信身上。
东山精密在此次上调中显得尤为突出。花旗将其目标价从225元上调至350元,并提高了2026年至2028年的净利润预测。研究报告指出,AI光学业务被视为主要的增长点,预计将在未来几年中显著提升其利润贡献。
在估值方面,东山精密被分为传统业务、光模块、光芯片和AI PCB等部分。这种拆分表明,市场在看待东山精密时,不再仅仅关注其传统PCB或电子制造业务,而是关注其能否将AI光学业务转化为实际利润。
新易盛的目标价由353.57元上调至701元,增量主要源自3.2T收发器和NPO。天孚通信的目标价则从318.57元提升至419元,受益点集中在CPO的放量和3.2T光引擎。
市场分化开始显现。太辰光(300570.SZ)的评级被下调,从买入降至卖出,目标价从156元降至152元。花旗下调了其2026年和2027年的EPS预测,主要考虑到与康宁的脱钩风险、亚洲供应链竞争加剧以及当前估值偏高。根据报告,太辰光当前的估值约为2027年的59倍市盈率,而目标价对应的则为2027年的31.8倍市盈率。
这一系列评级变化表明,AI光互联需求的上调并不意味着所有产业链公司都将同步受益。市场更加关注高速产品的能力、硅光子和激光芯片的布局、客户结构、供应链的稳定性,以及当前股价是否已经提前反映了增长预期。
值得注意的是,这些目标价仍然是券商模型的假设,并非公司承诺。对于投资者而言,目标价的上调反映了机构对AI光互联需求、产品升级和中国供应链份额的整体提升,但后续仍需关注订单、交付和利润率是否能够跟上。
此次上调并不意味着AI光互联已经进入无风险增长阶段。
首先,供应是一个约束因素。EML和CW激光芯片可能会出现紧张,尤其是在硅光子渗透率迅速提升、1.6T和3.2T加速放量的情况下,上游产能和良率将直接影响最终出货。如果关键芯片的供应不足,虽然订单和预期可能会提升,但收入确认可能需要等待交付节奏。
其次,技术的落地也构成了约束。CPO/NPO被视为2027年后重要的增量,但新架构能否如乐观情景所预测的那样放量,取决于云服务商的资本支出、网络架构的选择、设备的良率,以及英伟达、谷歌等平台方案的推进速度。基础情景和乐观情景之间的差距较大,说明未来两年的出货并非已经锁定。
最后,估值也是一个制约因素。花旗将太辰光的评级从买入下调至卖出,理由包括与康宁的脱钩风险和估值偏高。光迅科技也维持卖出评级,主要压力同样来自估值。
920亿美元的市场预测将AI光互联推到了聚光灯下,但股价已提前反映了许多乐观预期。真正拉开差距的,不仅在于获得多少AI订单,而在于谁能够切入更高端的产品代际、锁定上游激光芯片的供应,并将1.6T、3.

来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/25/%e8%8a%b1%e6%97%97%e7%9c%8b%e5%a5%bdai%e5%85%89%e4%ba%92%e8%81%94%e5%b8%82%e5%9c%ba%ef%bc%9a%e9%a2%84%e8%ae%a12028%e5%b9%b4%e8%a7%84%e6%a8%a1%e5%b0%86%e8%be%be920%e4%ba%bf%ef%bc%8c%e6%96%b0%e6%98%93/
评论列表(8条)
花旗的预测太惊人了,920亿的市场规模,看来AI光互联会是一片新蓝海。
新易盛的目标价翻倍,这对投资者来说无疑是个好消息!大家赶紧关注吧。
光互联和AI结合真的很有前景,期待未来的应用场景能更多!
这个增长率让我对光互联的未来充满期待,以后会不会有更多创新产品出现?
AI和光互联的结合是趋势,我相信会带动更多行业的发展,大家怎么看?
设想一下未来的智能城市,光互联的应用会让生活更便利!
我觉得花旗的分析很有道理,科技在快速发展,投资光互联值得关注。
希望能有更多相关政策支持这个市场的发展,大家一起迎接未来吧!