

正文:
导语:6月22日,SK海力士的市值首次在26年来超越三星,次日韩国股市随即触发熔断,半导体板块面临恐慌性抛售。
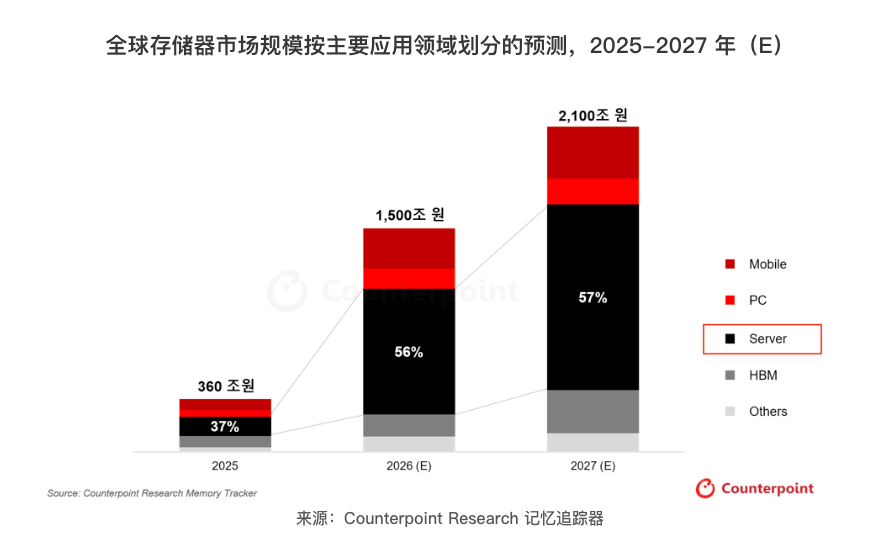
然而,研究机构在同一天发布的预测显示,全球存储市场到2027年将突破1.5万亿美元,服务器存储的占比将提升至57%,而短缺现象至少会持续到明年下半年。
那么,超级周期目前处于何种阶段?价格拐点何时到来?三星、SK海力士和美光的产能扩张计划为我们提供了一些时间上的指引,指向了2027年下半年之后。
6月23日,韩国股市经历了一场典型的“从狂欢到恐慌”的剧变。
就在前一天,SK海力士的市值高达约1.35万亿美元,首次在26年中超越三星电子,成为韩国市值最高的公司,收盘上涨5.6%。然而仅仅一个交易日后,KOSPI 200期货暴跌5%,触发了熔断机制,三星和SK海力士均遭遇了恐慌性抛售。根据TradingKey的报道,主要原因包括谷歌高管变动引发的AI竞争力忧虑,以及韩国监管机构对半导体杠杆金融产品的集中审查导致的强制平仓。
这种剧烈的市场波动恰好与一份乐观的行业预测相遇。
Counterpoint Research在6月23日发布的Memory Tracker数据显示,全球存储市场(DRAM+NAND)的规模将在2027年上半年持续增长,预计突破2100万亿韩元(约1.5万亿美元),其中服务器存储的占比将从2025年的不足50%上升至57%。
市场高位的剧烈波动与产业数据的短缺趋势形成鲜明对比,这使得关注存储板块的投资者面临分歧。
要理解当前存储股的估值,首先需要看基本面有多强。
SK海力士在2026年第一季度的营收达到525.8亿美元(按当期汇率折算),同比增长198%。营业利润为376.1亿美元,同比增长405%,营业利润率达72%,超过英伟达同期的65%,创下半导体制造业的历史新高。
据CNBC报道,Counterpoint Research的分析师MS Hwang对此评论称,一季度财报显示,AI推理对存储的需求远超预期,各公司正在争抢供给。
高盛在4月的报告中估算,全球DRAM的供需缺口预计将从3.3%扩大至4.9%,为15年来最严重的情况。三星、SK海力士和美光三家控制了全球95%以上的DRAM产能,但几乎所有增量都被AI所消耗。
根据TrendForce的数据,2026年第一季度DRAM合约价格环比暴涨90%至95%,而第二季度涨幅虽缩小至58%至63%,但NAND闪存合约价格却加速上升至70%至75%的环比涨幅。
高带宽存储器(HBM)是此次涨价的核心。这种技术通过将多层DRAM芯片垂直堆叠,专为AI加速器设计,每生产1GB HBM所需的晶圆面积约为普通DDR5的三倍,而单颗堆叠的售价在300至500美元之间,利润率是普通DRAM的三到五倍。SK海力士目前占据全球HBM市场约57%至62%的份额,是英伟达AI加速器的主要供应商。
高盛估计,SK海力士已锁定英伟达下一代Rubin平台HBM4订单的约三分之二。SK集团董事长崔泰源在今年3月公开表示,全球芯片晶圆短缺可能会持续到2030年,扩产至少需要四到五年,预计缺口超过20%。
从基本面来看,短缺现象还将持续一到两年,而两家公司合计控制着全球约70%的DRAM产能,短期内供需缺口不会改变。
Counterpoint在报告中明确指出,一旦新产能投产可见,价格急跌的风险不容忽视。具体时间线如下:
美光已将2026财年的资本支出上调至200亿美元,爱达荷州的新晶圆厂预计在2027年中投产,新加坡的HBM封装厂也将在同年贡献产能。三星平泽P5工厂预计在2028年投入运营,SK海力士M15X设施将在2027年中启用,并宣布投资19万亿韩元建设新厂。
🔥 数据服务:锦鲤(KoiUid) @KoiPayUid — 十年沉淀,一手UID数据的专业平台,高频流水赋能大额交易。
高盛测算,2027至2028年,美国数据中心的存储需求增量约为9%至12%,而本地的产能扩张幅度仅约2%至4%。与此同时,HBM4的到来将进一步加剧供需矛盾——HBM4单堆叠所需的DRAM die数量将从12颗增加至16颗,每颗AI加速器芯片的DRAM消耗量增加33%。
TrendForce的判断也与此一致:HBM3E仍然是当前出货的主力,HBM4开始贡献营收,但AI芯片的升级延迟和库存的积累正在导致增长动能放缓。真正的价格调整窗口可能出现在2027年下半年至2028年。
在此之前,供需缺口的绝对水平仍将支撑高价格和高利润率。而在此之后,新产能的集中释放再加上可能的AI投资节奏放缓,价格急跌的风险开始增加。
Counterpoint强调,长期供应协议(LTA)的锁定量、定制化HBM策略以及次世代制程的转换速度,将决定供应商之间的市场份额争夺。换句话说,尽管总量增长放缓,三巨头之间的竞争格局仍在剧烈重组。
6月22日的市值飙升和23日的熔断,浓缩了当前存储板块的核心矛盾:
存储板块的基本面依然在加速,比如海力士第一季度的利润率为72%,供需缺口达到15年来的最大;但估值已经反映了极度乐观的预期(SK海力士年内股价上涨超过340%),而杠杆产品的过度集中放大了任何方向的波动。
三星和SK海力士均在财报中警告,存储短缺预计至少会持续到2027年。
三星存储负责人金在俊表示,需求满足率已降至历史低位,客户正在抢订未来的供给。然而,市场已经开始关注另一面的风险:韩国央行为应对半导体超级周期倾向于加息,韩国国债在全球市场表现较差。
目前公开的资料显示,38位分析师对SK海力士的评级一致为“强烈买入”,12个月目标价均值约为271万韩元。韩国券商韩华投资证券也刚刚将目标价从163万直接上调至430万韩元。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/23/sk%e6%b5%b7%e5%8a%9b%e5%a3%ab%e5%b8%82%e5%80%bc%e9%a3%99%e5%8d%87%e5%90%8e%e8%bf%85%e9%80%9f%e7%86%94%e6%96%ad%ef%bc%8c%e5%ad%98%e5%82%a8%e8%b6%85%e7%ba%a7%e5%91%a8%e6%9c%9f%e4%bd%95%e5%8e%bb%e4%bd%95/
评论列表(8条)
SK海力士的市值如此迅速攀升,真让人惊讶!这说明市场对存储需求的预期还是很乐观的。
熔断之后,半导体股会不会继续回调呢?这个超级周期真的很让人好奇!
我觉得存储行业会迎来新的机遇,尤其是5G和AI的发展,会刺激更多需求。
哇,超越三星这一步真不简单!期待SK海力士未来能带来更多创新。
熔断后的反应很快,大家都是在忧心中,看来市场情绪真是敏感啊!
有研究机构的预测作为参考,或许我们能更好理解当前的市场变化。
我觉得这次事件可能是一个信号,提醒我们关注半导体行业的波动!
从长远来看,存储行业一定会发展,关键是短期内会有多少动荡呢?