
正文:
本文的数据来源于币安的官方公告、币安交易平台及 CoinGecko,涵盖了从2022年2月17日至2026年8月11日的历史下架事件,其中包括144个现货下架事件和150个合约下架事件。文章的主要焦点是2026年币安代币的下架,旨在分析其背后的淘汰机制,从代币源头、完全稀释估值(FDV)及成交量等多个维度探讨代币生存的关键因素,为二级市场的投资者识别退市风险及为项目方进行货架管理提供定量参考。
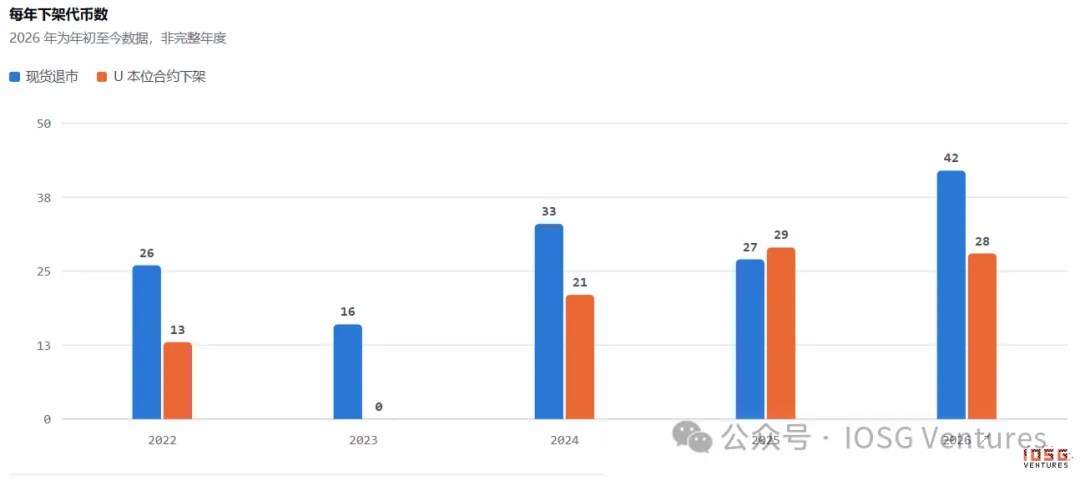
过去8个月中,现货和合约的下架数量分别为42和28。现货的下架数量已超出过去四年中下架数量的最高点,预计在美股冲击下,这一数据到年末将继续大幅上升。
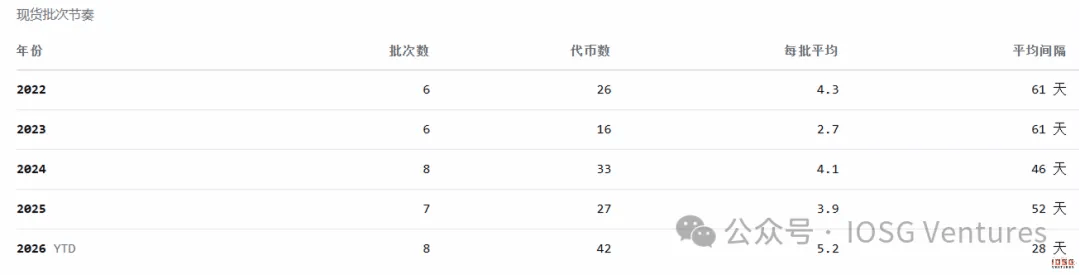
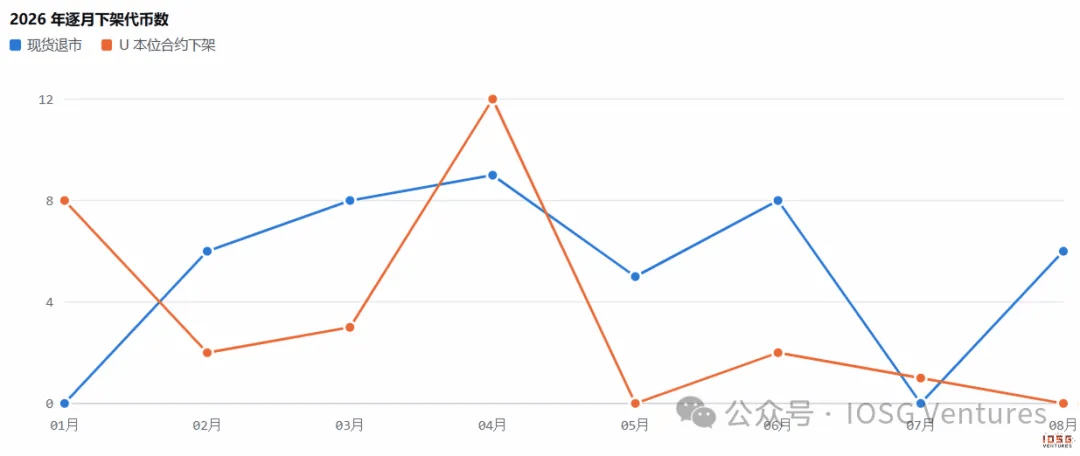
下架的速度正在加快:2026年平均每28天进行一次下架,明显快于2025年的52天。每次下架的数量也在增加,平均每批超过5个代币。八批公告的时间间隔从8天到44天不等,最短的两批分别在4月9日和4月17日发布,单月下架代币数量高达9个。
在被下架时,现货的中位存活年数为4.1年(2022)上升至5.1年(2026),而合约则由1.3年下降至0.8年。在42个被下架的现货代币中,有31个是2021年或更早上市的,PIVX、FUN和LRC三者的存活时间均达到8.6年。所有28个合约下架事件均来自2024年后上线的合约,其中23个是在2025年上线的,且有11个存活时间不足半年。
币安历史上共上架了1114个资产,其中284个仅上过现货,474个同时上过现货和合约,356个只上过合约。2026年被下架的合约代币中,有93%从未上过现货,它们没有进入需要托管、节点维护和合规承诺的现货池。
合约市场是低承诺的报价层:现金结算、无需托管且不构成背书,因此可以迅速上架热门叙事并快速移除。而现货市场则涉及托管和背书,每增加一个币种都需要承担长期的钱包、节点及合规责任。两个市场的下架节奏不同,主要是因为上架时所付出的成本不同。
因此,从这两个层面来看,现货下架主要是在清理历史库存,而合约下架则是在收回投机试错的风险敞口。
目前有35个项目在现货退市但合约仍在交易,反向情况则仅有18个,同时有43个项目在两个市场均已下架。
削减现货可以显著节省运营成本,同时降低监管和声誉风险;而削减合约则难以节省资金,还将放弃潜在的收益,包括波动率、资金费用和强平。对于一个基本面已经结束的资产,作为纯金融衍生品仍然能够盈利。
2026年现货退市的代币组成:DeFi类16个(38%)、Gaming/NFT类9个(21%)、基础设施及L1/L2类8个,DePIN/Data类5个。前两类的总和接近六成,且绝大多数都是2020至2021年上市的资产,其中42个中有20个集中在这两年。
合约方面的组成则显著不同:基础设施及L1/L2类10个,DeFi类4个,Meme类4个,主要清理的是近两年的叙事。
币安自有发行渠道的代币占据了相当比例。2026年被下架的合约代币中,63%来自Binance Alpha Spotlight,包括ZKJ、PUFFER、TANSSI、YALA;而在现货42个中,有11个(26%)通过Launchpool或Launchpad上市,包括NTRN、RDNT、HIGH、MBOX、HFT。最极端的案例是A2Z,这是一项Launchpad项目,2025年7月上市,2026年4月被下架,仅存活8个月。
通过Alpha或Launchpool获得的仅是一种分发和曝光,而不是长期的市场地位。
对币安现货来说,将2026年被下架的代币与当时仍在架的代币放在同一范围内,依据FDV和成交额指标计算各区间的下架比例。
下架项目的FDV差异显著。FDV门槛为1000万美元时,下架率从49%降至16%,中间跨越了两个数量级;成交额在100千到300万之间几乎保持平稳,下架率在10%到18%之间。四分位数分析同样适用:现货下架组的FDV中位数为1053万美元,而在架组为5688万美元,相差5.4倍;成交额中位数为65万美元对119万美元,仅差1.8倍。
在合约方面,我们主要关注未平仓合约(Open Interest)指标。
未平仓合约低于100万美元的下架率为31%,而超过2000万美元的则为0%;下架组的未平仓合约中位数为121万美元,未下架组为313万美元。而成交额在1亿美元以上的合约中,仍有2.8%被下架,如COMMON在公告前日均交易量为2935万美元,RVV为285.4万美元,依然被币安合约移除。
成交量容易受到虚假交易(Wash Trading)、高频量化或短线频繁交易的影响,即使显示数百万美元的日交易额,也可能只是小资金池内的低成本“对倒噪音”,无法真实反映资产的健康状况。与之相对,FDV代表项目的整体资本沉淀和抗抛压基础,决定了现货的承接力;OI则表示市场中沉淀的真实保证金和博弈资金,决定了合约的深度和风控安全。因此,FDV和OI是反映资产长期存续价值与风险底线的最重要指标。
放弃虚假交易量:成交量无法掩盖流动性不足。做市商和量化交易造成的交易额并不能作为保护伞,风控只关注资金的留存。
维护FDV/OI防线:现货需保持项目市值与资本沉淀(FDV维持在1000万美元以上);合约需引入真实对冲和博弈资金(OI保持在100万美元以上)。
渠道曝光不等于保障:Binance Alpha或Launchpool/pad仅提供初始曝光,若上线后没有真实生态和资金池,同样会被迅速下架。
警惕高成交量陷阱:对于成交量高但FDV或OI低的资产要保持警惕,这类资产多为虚假交易制造的假象,随时面临退市风险。
设定退市预警红线:将现货FDV低于1000万美元、合约OI低于100万美元设为高危退市红线,及时清仓或降低杠杆,以避免流动性折价和穿仓损失。
厘清货架淘汰逻辑:老牌DeFi/Gaming项目FDV萎缩需警惕现货退市;近两年的新叙事项目若合约OI不足,需防范衍生品下架引发的连锁抛售。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/09/22/%e5%b8%81%e5%ae%89%e7%9a%84%e4%bb%a3%e5%b8%81%e6%b8%85%e9%80%80%e4%b9%8b%e8%b7%af%ef%bc%9a294%e6%ac%a1%e4%b8%8b%e6%9e%b6%e8%83%8c%e5%90%8e%e7%9a%84%e7%94%9f%e5%ad%98%e7%ad%96%e7%95%a5/
评论列表(8条)
币安的清退策略真是让人刮目相看,294次下架,背后应该是考虑了很多因素吧!
看到币安的反应速度这么快,不愧是行业巨头,佩服他们的灵活应对策略!
这么多代币下架,投资者该如何保护自己的权益呢?有点担心!
币安一直在创新和调整,感觉能在竞争中生存下去也不是简单的事啊!
这篇文章的数据挺全面的,了解清退原因后,感觉币安的决策更有深度了。
294次下架是个什么概念?真希望能够有更多的分析数据来更好理解这个过程!
币安在清退代币的过程中,会不会也错过了一些有潜力的项目呢?值得思考。
我觉得币安这是在为用户的安全保驾护航,虽然短期可能影响一些项目,但长远看是好事!