
正文:
本周,美国30年期国债收益率一度攀升至约5.34%,创下2007年以来的新高。随后,美国财政部长贝森特宣布将扩大长期国债回购,提升部分10至30年期国债的单次回购上限,从20亿美元提高至至少40亿美元,相关措施计划在9月9日至11月4日之间实施。此消息发布后,长期收益率有所回落,美元贬值,风险资产得到了支持。
表面上看,这项国债流动性措施并不算大,但值得深入探讨的是:为何美国长端利率已高到需要财政部更加积极介入的地步?市场是否正在重新审视财政部在长端收益率方面的“政策反应函数”?
在《Beware the Bond》一文中,Trader Joe指出,近期长期国债的抛售并不能简单归因于通胀。不断增长的财政赤字推动了国债供给,传统的长期债券买家如日本的需求正在发生变化,而人工智能领域的资本支出则在信用市场上创造了大量的长期债券供给,这几种力量共同推高了市场对长期资产的需求。
作者将贝森特扩大长债回购计划比作财政部的“扭曲操作”。这一比喻强调了“减少市场长期供给”的意图,但两者并不完全相同:2011年的扭曲操作是美联储通过卖出短期国债并购买长期国债来压低长期利率,而财政部目前的回购计划主要目的是改善二级市场流动性和现金管理。因此,真正值得关注的不是40亿美元的回购规模本身,而是这一工具未来能否在管理长端金融条件方面发挥更大作用。
本周早些时候,美国30年期国债收益率再次达到2007年以来的高位,导致美股回吐部分涨幅,美元也开始疲软。
美国财政部宣布将部分10至30年期国债的单次回购规模由20亿美元提升至至少40亿美元,计划在9月9日至11月4日之间实施。消息发布后,30年期国债收益率从约5.34%的高位回落至5.2%左右,美元进一步走弱,股市也有所回升。
问题在于:这是否仅是一次针对债券市场流动性的临时调整,还是意味着美国政策对长端利率的态度正在发生变化?
要理解这一点,首先需要探讨一个问题:为何长端收益率会升至如此高位?
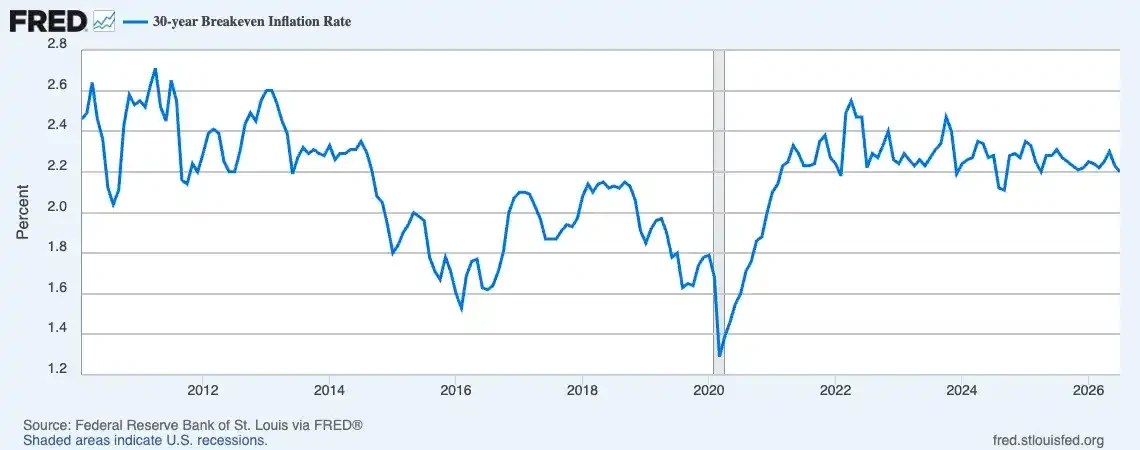
如果投资者对未来通胀长期保持高位感到担忧,他们自然会要求更高的长期国债收益率作为补偿。然而,作者认为这并不足以解释近期的全部动态。
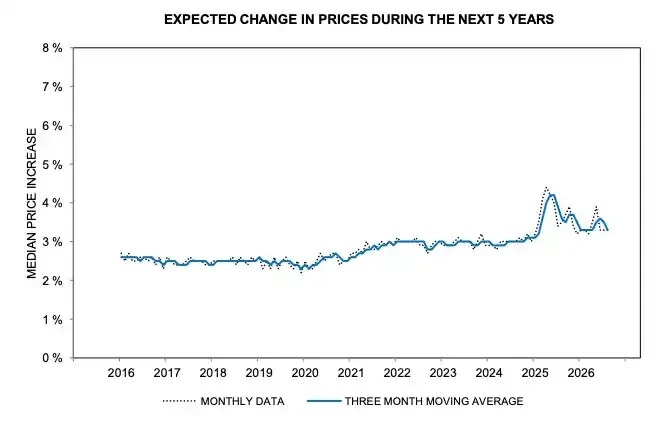
根据消费者调查,长期通胀预期尚未明显失控。密歇根大学8月的初步调查显示,一年期通胀预期从4.2%小幅上升至4.3%,但五年期通胀预期仍然保持在3.3%。换句话说,虽然短期通胀担忧依然存在,但“长期通胀预期失去锚定”并不是唯一或最重要的解释。
长期国债收益率反映的因素并不仅限于未来的短期政策利率和通胀。经济增长、期限溢价、监管环境、财政部需要发行的债券数量,以及保险公司、养老金和海外投资者对长期美债的配置意愿,都会影响长端的定价。
当前最值得注意的是,长期债券的供给正在不断增加,而传统需求并未同步增长。
美国的财政赤字意味着财政部仍需不断融资,而融资的方式是通过短期国库券(T-bills)、中期国债还是长期国债,这将直接影响市场需要吸收多少久期风险。
如果财政部更多依赖短期T-bills进行融资,就意味着市场需要消化的长期债券供给减少,从而对长端收益率的压力相对较小。相反,若融资更多转向10年、20年和30年等长期证券,市场将不得不接受更多的久期风险,长端收益率可能面临更大的上行压力。
这也解释了为何债务发行结构本身越来越被视为一个宏观变量。
近年来,美国财政部大量发行T-bills时,一个重要的资金来源是货币市场基金原本在美联储隔夜逆回购工具(ON RRP)中的资金。当短期债务的收益率更具吸引力时,这些资金会从RRP流向国库券,从而在不明显抽走银行准备金的情况下吸收新增短债。
然而,目前这一缓冲区已经接近耗尽。美联储数据显示,ON RRP的使用量在大多数交易日已接近零。与此同时,截至今年年中,美国银行体系的准备金约为3.1万亿美元。
2025年下半年,美国财政部一般账户(TGA)的大规模重建进一步抽走了银行体系的流动性。美联储数据显示,在债务上限问题解决后,TGA余额一度增加约4420亿美元,同时准备金出现明显下降。
这也是美联储在2025年底结束量化紧缩(QT)的背景之一。
2025年10月,美联储宣布将于12月1日起停止资产负债表缩减;12月再通过准备金管理购买(RMP)购买短期美国国债,以确保银行体系的准备金保持在“充裕”水平。
这种操作在视觉上可能与量化宽松(QE)相似,但政策目标却不同。
QE通常通过购买长期国债或抵押贷款支持证券(MBS)来主动压低长期收益率并放松整体金融条件,而RMP主要购买国库券等短期证券,其官方目标是维持充足的银行准备金和控制短端利率,而非提供宏观经济刺激。美联储也明确指出,RMP并不代表货币政策立场的变化。
作者担忧的是,如果财政部为了减少长期债券供给而继续提高短期债务融资的比例,那么当流动性缓冲如RRP接近耗尽后,新增短债可能会更多地与银行准备金竞争。
届时,美联储可能不得不通过更多的准备金管理操作来维持系统流动性。这便形成了一种微妙的政策组合:财政部尽量减少市场释放的久期,而美联储则在短端确保准备金的充足。
日本长期以来是美国国债最重要的海外投资者。根据美国财政部最新的TIC数据,截至2026年6月,日本持有约1.116万亿美元的美国国债,依然是最大的海外持有国,但较5月份下降了约2.3%。
与此同时,日本自身的长期国债收益率也在上升。
对于日本的保险公司、银行和养老金等本土机构而言,若日本国债本身能够提供越来越具吸引力的收益率,那么配置美国长期国债的边际吸引力自然可能下降,尤其是在考虑到美元对冲成本之后。
这并不意味着日本一定会持续大规模抛售美债,但它意味着一个长期以来存在的结构性长债买家,未来可能不再像过去那样稳定地吸收美国的久期。
人工智能基础设施的建设正在从股票市场的叙述转向信用市场的故事。高盛的研究估计,仅2026年至今,整个与AI相关的产业链已发行接近5000亿美元的债务;其中,超大规模云服务提供商本身发行了约1940亿美元。更重要的是在期限结构方面,今年美国投资级信用市场中,15年及以上期限的新发行中约40%来自AI企业或与AI相关的融资。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/08/20/%e7%be%8e%e5%9b%bd%e9%95%bf%e6%9c%9f%e5%9b%bd%e5%80%ba%e9%94%80%e5%94%ae%e5%9b%b0%e5%a2%83%ef%bc%9a%e6%a0%b9%e6%9c%ac%e5%8e%9f%e5%9b%a0%e6%88%96%e9%9d%9e%e9%80%9a%e8%83%80/
评论列表(8条)
这个问题真的很复杂,长债的收益率攀升可能影响很多人的投资决策。
关注美国国债的变化,感觉背后的经济信号越来越明显了!
是不是说明美国经济复苏的信号呢?希望后续会有更清晰的数据解读。
贝森特的回购计划真是个好策略,期待能有好的效果!
30年期国债收益率新高,会不会影响到我们国内的利率呢?
文章提到了非通胀的原因,感觉可以再深入探讨一下其他因素。
真的很想知道,这种情况会持续多久?投资者的信心会受到怎样的影响?
国债的动态太有意思了,希望未来能看到更多相关分析!