正文:
原文标题:Beware the Bond: Operation Twist is Back
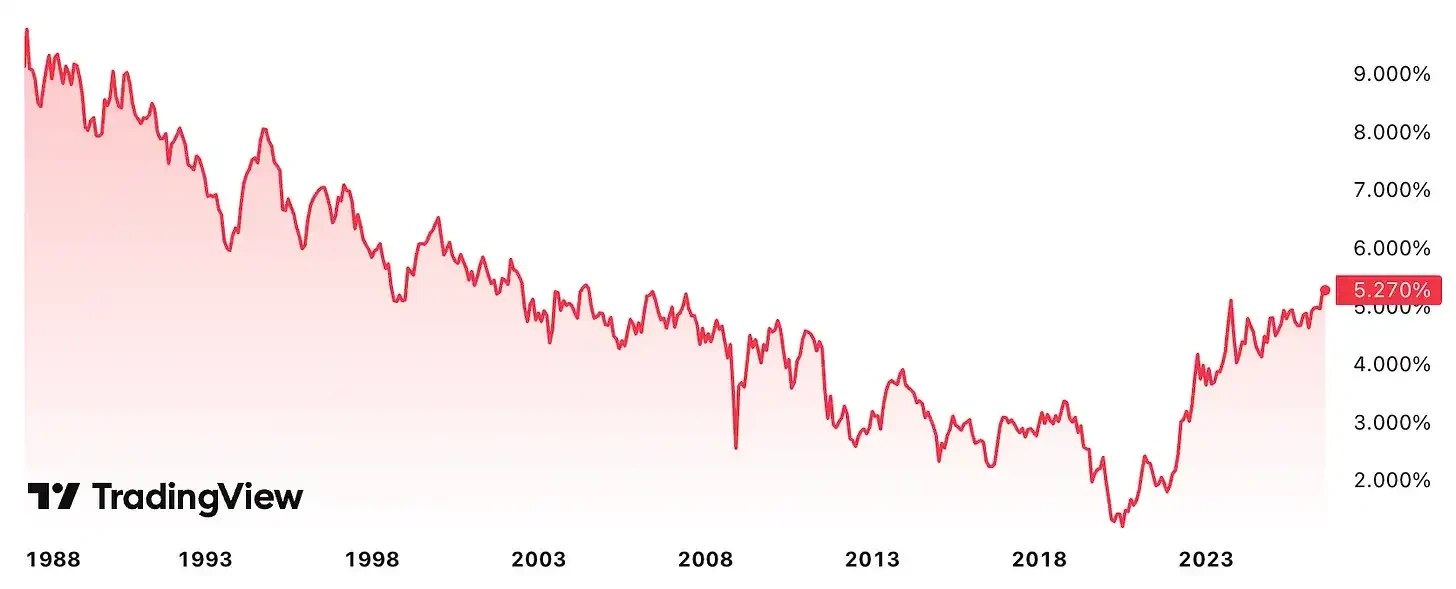
编者按:本周,美国30年期国债收益率一度攀升至约5.34%,创下自2007年以来的新高。随后,美国财政部长贝森特宣布将扩大长期国债的回购计划,将10至30年期国债的单次最高回购规模从20亿美元提升至至少40亿美元,此项安排将于9月9日至11月4日之间实施。此消息发布后,长期收益率回落,美元走弱,风险资产获得了部分支撑。
从表面看,此次国债流动性操作的规模并不算大。但更值得深入探讨的是:为何美国的长端利率已高到需要财政部更加积极地介入?市场是否正在重新评估财政部对长端收益率的“政策反应函数”?
在《Beware the Bond》中,Trader Joe 提出的观点是,近期的长债抛售并不能简单归因于通胀。持续的财政赤字导致国债供应增加,同时日本等传统买家的需求发生变化,而人工智能领域的资本支出又在信用市场上创造了大量的长期债券供给。这几种力量共同推高了市场消化长久期资产的需求。
作者进一步将贝森特的扩展长债回购比作财政部的“扭曲操作(Operation Twist)”。这一比喻强调了“减少市场长久期供给”的方向,但两者并不完全相同:2011年的扭曲操作是美联储通过卖出短期债券并购买长期债券,明确旨在压低长期利率并放松金融条件;而财政部目前的回购计划官方定位还是改善二级市场流动性与现金管理。因此,真正值得关注的并非40亿美元本身,而是这一工具未来是否会越来越多地承担管理长端金融条件的职责。
本周早些时候,美国30年期国债收益率一度达到2007年以来的高点,美股回吐了一部分涨幅,美元开始走弱。
美国财政部宣布,10至30年期国债的单次回购规模将从最高20亿美元增加至至少40亿美元,计划于9月9日至11月4日执行。消息发布后,30年期美债收益率从约5.34%的高点回落至5.2%左右,美元进一步走弱,股票市场也出现了一定程度的企稳。
问题在于:这是否仅仅是一次针对债券市场流动性的短期调整,还是意味着美国政策层面对长端利率的态度正在发生变化?
要理解这一点,首先需要回答另一个问题:为何长端收益率会飙升至此?
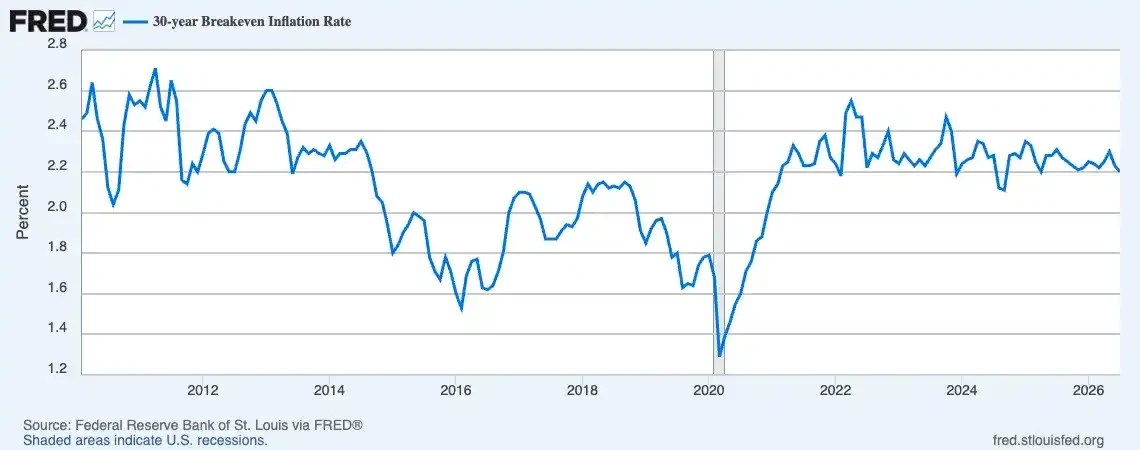
如果投资者对未来通胀长期维持在高位感到担忧,自然会要求更高的长期国债收益率作为补偿。但作者认为,这一因素并不足以解释近期的所有走势。
根据消费者调查结果,长期通胀预期尚未显著失控。密歇根大学在8月的初步调查显示,一年期通胀预期小幅上升至4.3%,而五年期通胀预期仍然保持在3.3%。换句话说,短期通胀的担忧依然存在,但“长期通胀预期脱锚”并不是目前唯一的、甚至不是最重要的解释。
长期国债收益率的变化不仅反映了未来的短期政策利率和通胀。经济增长、期限溢价、监管环境、财政部需发行的债券数量,以及保险公司、养老金和海外投资者愿意配置的长期美债量,都会影响长端的定价。
作者认为,当前最值得关注的是长期债券的供给持续增加,而传统的需求却没有同步增长。
美国的财政赤字意味着财政部需要不断融资,而融资的方式将直接影响市场需要消化的久期风险,究竟是通过短期国库券(T-bills)、中期国债还是30年期长债。
如果财政部更多依赖短期T-bills进行融资,就相当于减少了市场需要消化的长期债券供给,从而对长端收益率施加的压力相对较小。反之,如果融资更多转向10年、20年和30年等长期证券,市场必须吸收更多久期风险,长端收益率可能会面临更大的上升压力。
这也是为何债务发行结构本身日益成为一个宏观变量。
过去几年,美国财政部大量发行T-bills时,一个重要资金来源是货币市场基金原本存放在美联储隔夜逆回购工具(ON RRP)中的资金。当短期债券收益率更具吸引力时,这些资金可以从RRP流向国库券,从而在不明显抽走银行准备金的情况下吸纳新增短债。
然而,目前这个缓冲垫已接近耗尽。美联储数据显示,ON RRP的使用量在大多数交易日已经接近零。同时,截至今年年中,美国银行体系的准备金约为3.1万亿美元。
2025年下半年,美国财政部一般账户(TGA)的重建将进一步抽走银行体系的流动性。美联储数据显示,在债务上限问题解决后,TGA余额曾一度增加约4420亿美元,而准备金却明显下降。
这也是美联储计划在2025年底结束量化紧缩(QT)的背景之一。
💡 行业推荐:锦鲤(KoiPayment) @KoiPay — 专注东南亚跨境支付解决方案,安全、稳定、高效的数字金融服务商。
2025年10月,美联储宣布自12月1日起停止资产负债表的缩减;12月又将通过准备金管理购买(RMP)购买短期美国国债,以确保银行体系保持“充裕”的准备金水平。
这种操作在视觉上容易让人联想到量化宽松(QE),但政策目的却有所不同。
QE通常通过购买长期国债或MBS,主动压低长期收益率,从而放松整体金融条件;而RMP主要购买国库券等短期证券,其官方目标是维持足够的银行准备金和短端利率控制,而非提供宏观经济刺激。美联储也明确强调,RMP并不代表货币政策立场的变化。
作者担忧的是,如果财政部为了减少长债供给而继续提高短债融资比例,那么当RRP等流动性缓冲接近耗尽后,新增短债可能会更多地与银行准备金产生竞争。
届时,美联储可能不得不通过更多的准备金管理操作来维持系统的流动性。这将形成一种微妙的政策组合:财政部尽量减少向市场释放久期,而美联储则在短端确保准备金充足。
日本长期以来一直是美国国债最大的海外投资者。根据美国财政部最新的TIC数据,截至2026年6月,日本持有约1.116万亿美元的美国国债,依然是最大的海外持有国,但较5月下降了约2.3%。
与此同时,日本自身的长期国债收益率也在上升。
对于日本的保险公司、银行和养老金等本土机构而言,如果日本国债本身提供越来越具吸引力的收益率,那么配置美国长期国债的边际吸引力自然会下降,尤其是在考虑到美元对冲成本之后。
这并不意味着日本一定会持续大规模抛售美债,但这表明一个过去长期存在的结构性长债买家,未来可能不再像过去那样稳定地吸收美国的久期。
人工智能基础设施的建设正从股票市场的故事转变为信用市场的故事。高盛的研究估计,仅在2026年,整个AI相关产业链已经发行了接近5000亿美元的债务,其中超大规模云服务提供商本身发行了约1940亿美元。更为重要的是,在期限结构方面,今年美国投资级信用市场中,15年以上期限的新发行中约40%来自于AI企业或与AI相关的融资。

来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/08/20/%e4%b8%ba%e4%bd%95%e7%be%8e%e5%9b%bd%e9%95%bf%e6%9c%9f%e5%9b%bd%e5%80%ba%e9%94%80%e5%94%ae%e6%84%88%e5%8f%91%e5%9b%b0%e9%9a%be%ef%bc%9f%e7%9c%9f%e6%ad%a3%e7%9a%84%e6%8c%91%e6%88%98%e6%88%96%e8%ae%b8/
评论列表(8条)
这篇文章提到的挑战确实很有意思,通胀只是表象,背后还有更深层次的问题。
长期国债销售困难,难道是因为投资者信心不足吗?我觉得值得深思。
收益率上升到5.34%,是不是意味着我们会看到更多的投资者转向其他资产?
很喜欢这篇文章的分析,感觉国债市场正面临巨大的转变。
如果真的不是通胀,那真正的问题到底是什么呢?期待更多的解读。
这让我想起了之前的量化宽松政策,长期的影响果然是复杂的。
在这样的环境下,政府该如何应对?感觉未来的政策走向很关键。
我一直觉得国债是稳定投资,但现在的形势让我开始怀疑了。