
正文:
原文编译:Chopper,Foresight News
上周,Aave 宣布将关闭六条区块链上的借贷市场。这六条链的季度收入均不足 5000 美元。按照 Aave 正常从每 1 美元利息中抽取 13 美分的比例,其在 Mentis 和 Aptos 上的收益,甚至不足以支撑一顿晚餐。相比之下,Aave 去年在以太坊的收入高达 1.42 亿美元,并且在扩展到 Linea 等新链时,V4 版本的存款规模已突破 3 亿美元。
本文将探讨 Aave 撤离后,这些公链将面临怎样的局面,以及是否会有其他项目来填补这一空缺。如果没有接替者,这些公链可能会永久失去信贷功能。
当一个公链的主要借贷协议撤离时,会发生什么呢?我们可以回顾一些历史案例。
第一个案例是 Harmony Protocol。2022 年 6 月,其核心跨链桥 Horizon 遭到攻击,导致约 1 亿美元的损失。作为该链最大的借贷协议,Aave 冻结了所有链上储备资产。随后,尽管社区提出了救助提案,但却遭到 99% Aave 代币持有者的否决。如今,这条公链已经消亡,其根本原因在于完全失去了借贷流动性。
你或许会问:为什么不能直接将 Aave 分叉并在 Harmony 上重新部署?毕竟代码是开源的,部署一套借贷协议耗时不超过一天。这个逻辑是正确的,但需要注意的是,借贷市场依然需要持续的运维、资金方支持的预言机来为抵押资产定价;还需要足够的去中心化交易所流动性,以确保在借款人被清算时,抵押品能够自动出售而不会出现过大的价格滑点。
此外,稳定币发行方也必须认可该公链,支持其链上原生赎回。也就是说,像 Circle 和 Tether 这样的发行方,必须能够在该链上原生发行代币,以便用户无需跨链,就能直接将 USDC 兑换成法币。当 Harmony 的跨链桥瘫痪后,链上的所有稳定币脱锚,预言机失效,清算机制彻底崩溃。支撑借贷市场的重要组件集体失灵。在这种情况下,谁还愿意花钱维护预言机的价格?
另一个典型案例是 Fantom。2023 年,该链同样遭遇跨链桥的黑客攻击。攻击发生前,该链的 78% 市值依赖于这座跨链桥。攻击后,Fantom 上的桥接版 USDC 价格暴跌至约 0.22 美元,导致大量抵押品价值缩水,陷入资不抵债的境地。
值得深思的是:Fantom 曾是加密行业第三大 DeFi 公链,拥有真实的用户和借贷需求。尽管具备这些基础条件,它仍然未能重建信贷市场。对于一个用户持续流失的公链来说,重建预言机和稳定币等底层基础设施的成本,总是高于能够获得的收益,核心用户群体早已流失。
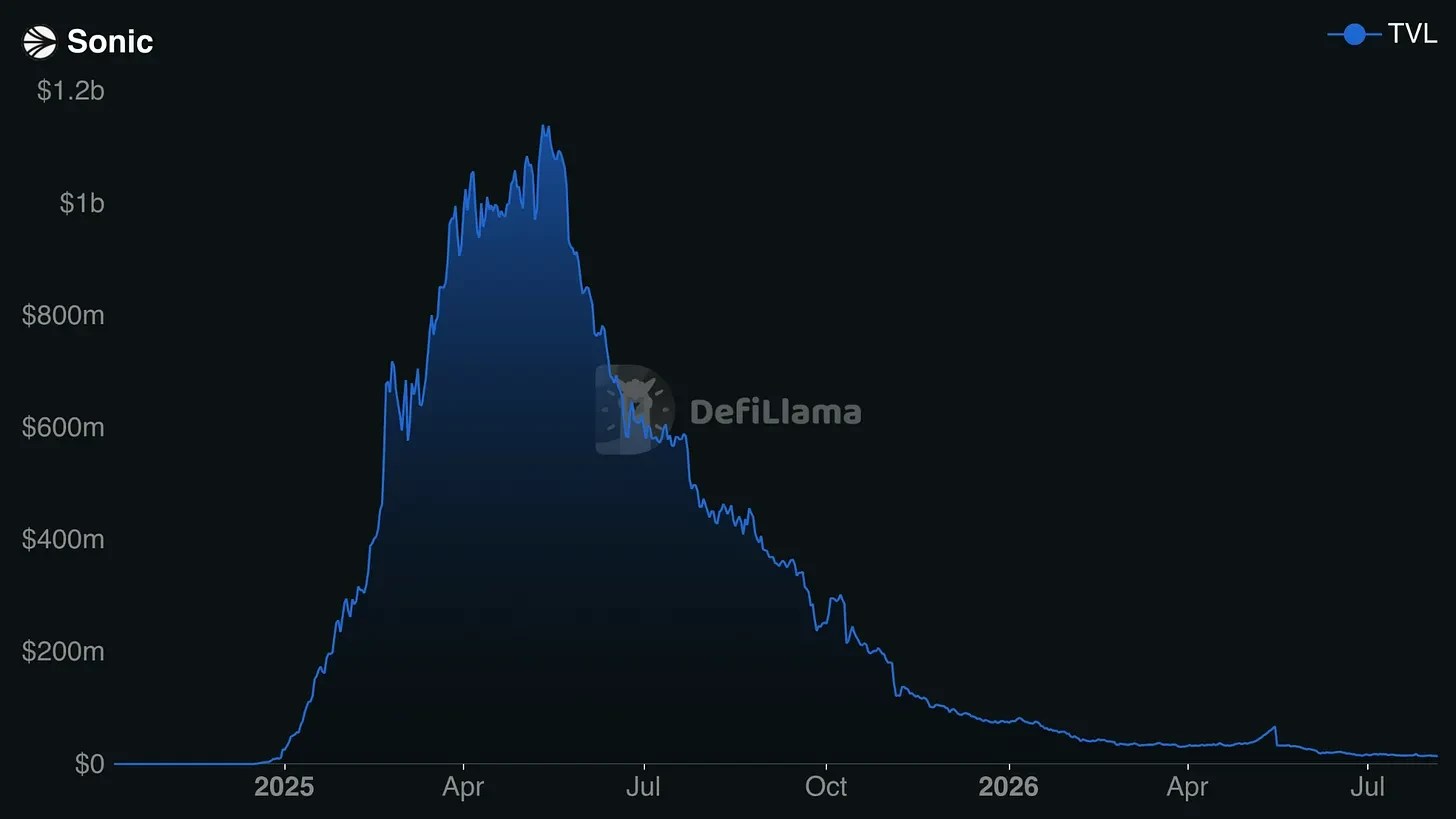
Fantom 之后尝试重新命名并重启,变更为 Sonic,试图通过资本来扭转局面。项目启动时进行了 1.9 亿美元的代币空投,并在上线首日完成了 Aave、Silo、Euler 的部署,Wintermute 提供了做市支持。然而,结果却与预期相反,项目遭受了女巫攻击。存款人和借款人大多是同一批用户:存入资产以获取空投积分,再用同一笔资产进行抵押借贷,从而最大化积分收益。TVL 的数据存在水分,同一笔资金通过杠杆循环被多次统计。
借贷需求完全依赖于空投激励,而非链上真实经济活动对营运资金和杠杆的客观需求。举例来说,以太坊用户借贷,可能是为了循环质押 stETH,或是为交易策略获取资金,无论协议是否发放奖励,需求依然真实存在。但在 Sonic,一旦去掉激励,真正的借贷需求就不复存在。这直接导致了 Wintermute 合作到期后,链上 TVL 暴跌 98%,代币价格跌至不足 1 美分,创始人双双辞去董事会职务。补贴与做市合作能够制造虚假的信贷市场形象,却无法维持其长期运转。
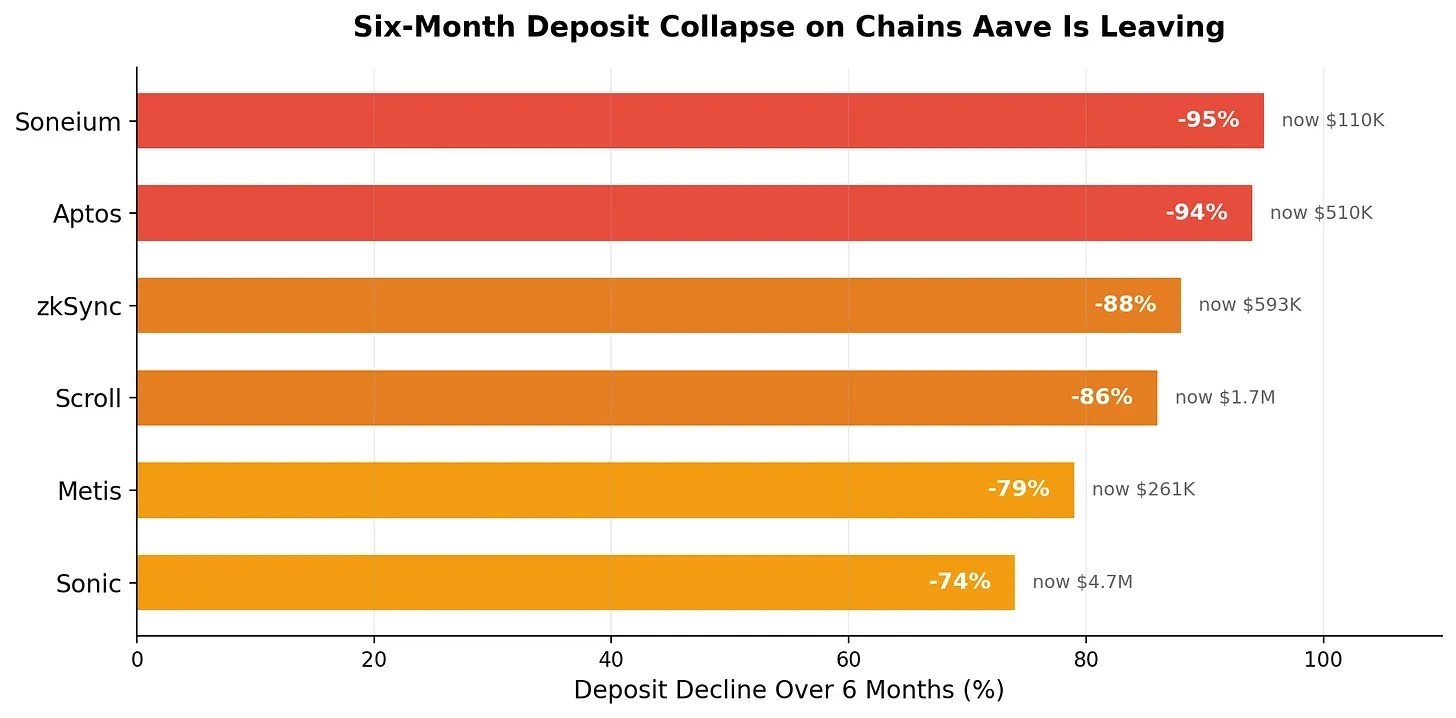
再来看 Aave 即将撤出的 Soneium、Aptos、Zksync、Scroll 等公链,其处境甚至比 Harmony 和 Fantom 更加严峻。链上存款已经暴跌 95%,借贷业务的季度营收不足 5000 美元。
Harmony 和 Fantom 至少在遭遇黑客攻击前,拥有真实用户产生的原生借贷需求。而这六条公链,自始至终未能形成原生业务需求。尽管这些公链平均融资 2.5 亿美元,并且部署了 DeFi 中成本效率最高的借贷协议,却仍未能催生真实需求。
Aave 的退出将引发连锁反应。许多人未意识到,Aave 是这些公链金融基础设施的核心支柱。几乎所有链上 Chainlink 预言机的价格都由 Aave 来承担维护成本,因为 Aave 是最大的调用方。Aave 撤离后,所有预言机服务商都会重新评估是否继续为一个没有活跃借贷市场的公链提供价格服务。做市商出于同样原因,也会停止在这些公链的 DEX 投入资金。甚至连稳定币发行方,也不会为月营收不足千美元的公链提供原生发行支持。一个服务商的退出,会加速其他服务商的离场,所有服务商的商业可行性都建立在其他配套服务正常运作的基础上。
资源将加速向流动性充足、运行状况良好的公链汇聚。每一条小众公链基础设施的撤退,都会进一步强化主流公链的聚集效应,使得剩余小众公链维持自身借贷基础设施的商业逻辑愈加薄弱。
这种集中化效应会自我强化,借贷是公链金融体系的基础。没有借贷,大多数收益策略将无法运作,许多策略需要用一种资产抵押借出另一种资产;高效的流动性做市也无从谈起,集中流动性仓位通常依赖借入资金。一旦借贷消失,所有建立在其上的金融应用都会失去根基,随后开发者陆续离开,链上活跃度进一步下降,更不存在基础设施服务商愿意留下。
因此,Aave 对未来新链部署设置了门槛:年度营收必须达到 200 万美元。这笔资金几乎就是单条公链维护预言机价格、风险监控、清算整套借贷基础设施的成本。这也充分说明,过去公链融资数亿、靠补贴流动性快速上线的模式已不再适用,缺乏可持续性。
公链失去信贷基础设施并非加密领域独有的现象。任何固定成本高昂、市场规模狭小的行业,都会出现类似问题。
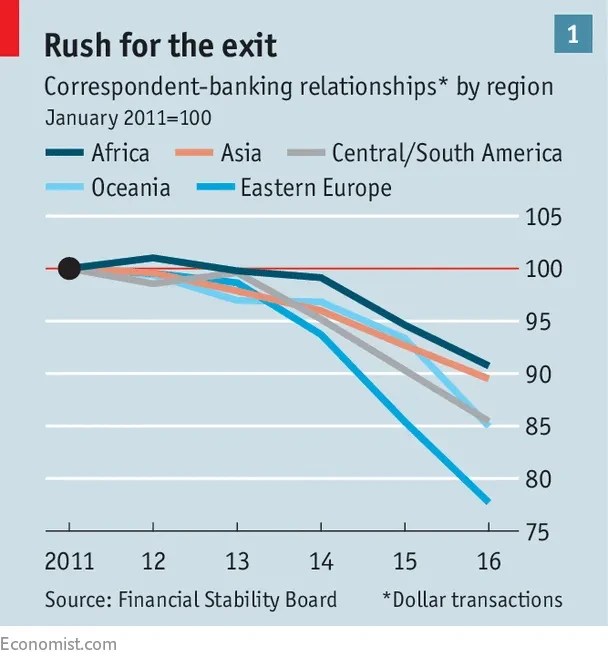
2008 年后,全球主要银行开始切断与部分小国的代理银行业务。逻辑与 Aave 的情况高度相似:反洗钱监控、监管报告,每建立一条合作关系都需要付出固定成本,而部分小额跨境业务产生的收入无法覆盖这些成本。在 2011 到 2022 年间,全球有效代理银行合作关系减少了 30%。太平洋岛国的美元清算通道缩减超过 60%,部分国家仅剩一家代理银行。严重到世界银行不得不提供 6900 万美元的补贴,以维持 8 个太平洋国家仅存的清算服务商的运营。
然而,加密行业与传统案例之间存在着关键的区别。传统代理银行体系中,世界银行会出面兜底,由央行和开发机构提供补贴来维持业务。但加密行业几乎不存在这种兜底机制,这正是这些公链所面临的现实。中
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/08/06/%e5%80%9f%e8%b4%b7%e5%b8%82%e5%9c%ba%e6%b6%88%e5%a4%b1%e5%90%8e%ef%bc%8c%e5%85%ac%e9%93%be%e7%9a%84%e5%89%8d%e6%99%af%e5%a6%82%e4%bd%95%ef%bc%9f/
评论列表(8条)
借贷市场关停,这对公链的发展是个警钟啊!希望能有更好的解决方案。
Aave的决定让我思考公链的未来,现在没有借贷,公链还会有什么应用?
我觉得公链应该寻找新的方向,不能只依赖借贷功能。期待更多创新!
看到这个消息,觉得整个区块链生态都在变动,真是充满了不确定性。
借贷市场的消失未必是坏事,或许是公链进化的一个契机?
有没有可能在其他领域找到公链的新机会?比如供应链或者身份验证?
这让我想到,公链的底层技术还有哪些潜在的应用可以挖掘呢?
从这个角度看,公链的未来可能会更加多元化,希望能看到更多的变化!