
正文:
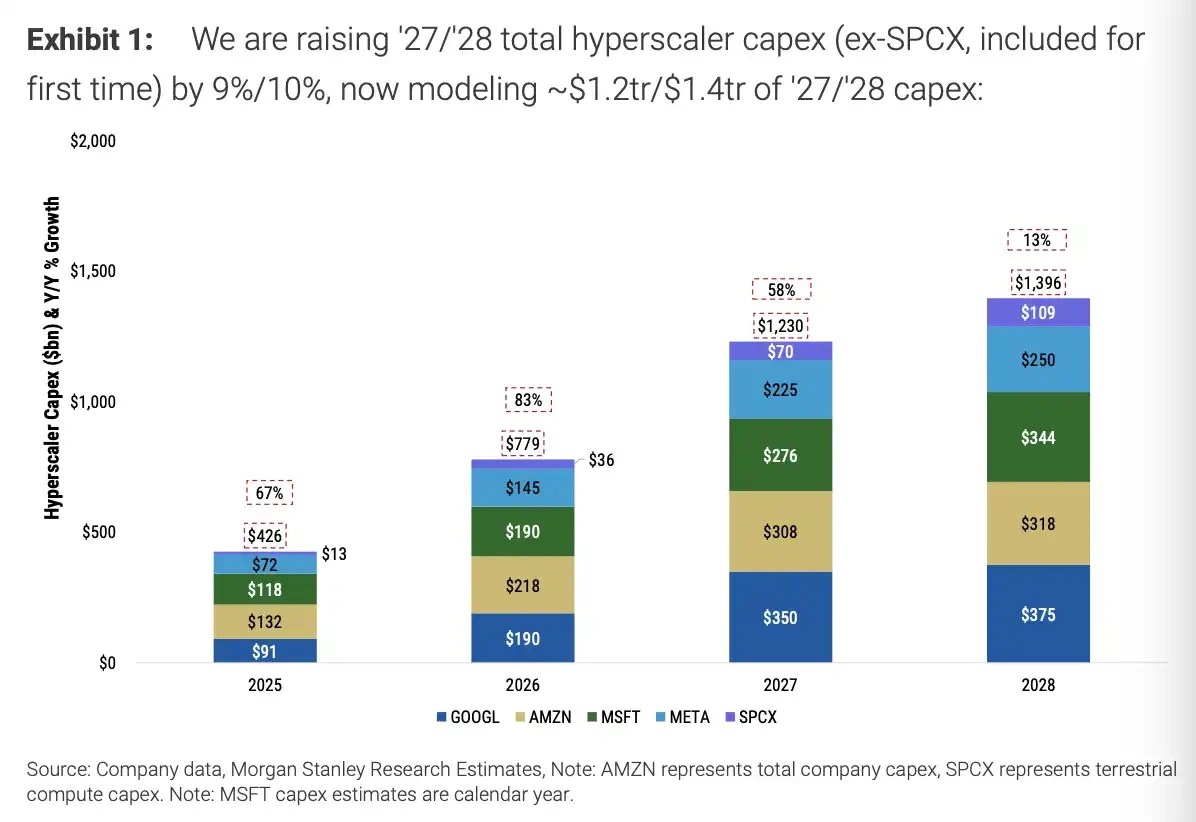
在最新发布的卖方研究报告中,摩根士丹利上调了对主要云服务提供商的资本支出预期,预计五大平台在2027年和2028年的总资本支出将分别达到1.2万亿美元和1.4万亿美元,并将META视为AI领域的优先选择,维持775美元的目标股价。
值得注意的是,这些数据是基于研究报告模型,并不代表公司正式的指引。摩根士丹利在公开材料中提到,到2028年,全球与AI相关的基础设施投资将接近3万亿美元,其中数据中心的资本支出约为2.9万亿美元。五大平台的1.4万亿美元支出数据,主要源于对主要云和互联网平台的详细拆解分析。
此研究报告中最引人关注的变化是对AI基础设施支出的持续上调。到2028年,主要平台的可用计算容量在模型中预计将达到接近120GW,约为2025年30GW的四倍。同时,单GW的建设成本也被上调,GB200、GB300、Vera Rubin等新一代平台需要更多的内存、电力、机架和工程投入。
对于投资者而言,关注的焦点已从“AI巨头是否会投资”转向“这些投资需要多长时间才能转化为收入”。META被放在较前的位置,既因为其面临更高的AI资本支出压力,又因为它拥有广告、消费者应用、模型API和订阅工具等更直接的盈利渠道。
研究报告将五大主要超大云厂商在2027年和2028年的资本支出预期分别上调了9%和10%,至1.2万亿美元和1.4万亿美元。这一数据涵盖了亚马逊、谷歌、微软、META及SPCX相关的AI基础设施支出。
可用计算容量的扩张是支出上调的主要原因之一。在该模型中,主要平台的可用计算容量预计将从2025年的约30GW增长至2028年的接近120GW。预计到2028年,亚马逊的总容量将达到约35GW,谷歌在2027年和2028年将增加最多的容量,而META则从2025年末的约3.5GW增长至2027年的14GW和2028年的21GW。
五大超大云厂商的资本支出预测显示,2028年总计将达到1.4万亿美元,相较于之前的预期在2027年和2028年分别上调9%和10%。
预计可用计算容量将从2025年的约30GW增长至2028年的接近120GW,其中META的容量将增加至21GW,亚马逊的总量约为35GW。
对于META的资本支出测算需要注意口径差异。报告模型中,META在2027年和2028年的资本开支分别被上调至2250亿美元和2500亿美元。部分公开的二手报道提到的摩根士丹利口径是META在2027至2028年间总计约3800亿美元,这可能涉及总资本开支、AI基础设施以及其他不同口径的统计。
这些差异并不会影响核心观点:AI数据中心的支出将持续对自由现金流、折旧及短期EPS产生压力,同时也将决定未来云服务、广告、搜索、API及企业工具的收入是否能够兑现。谁能将更多的计算能力转化为可收费的产品,谁就能更好地解释当前的资本支出。
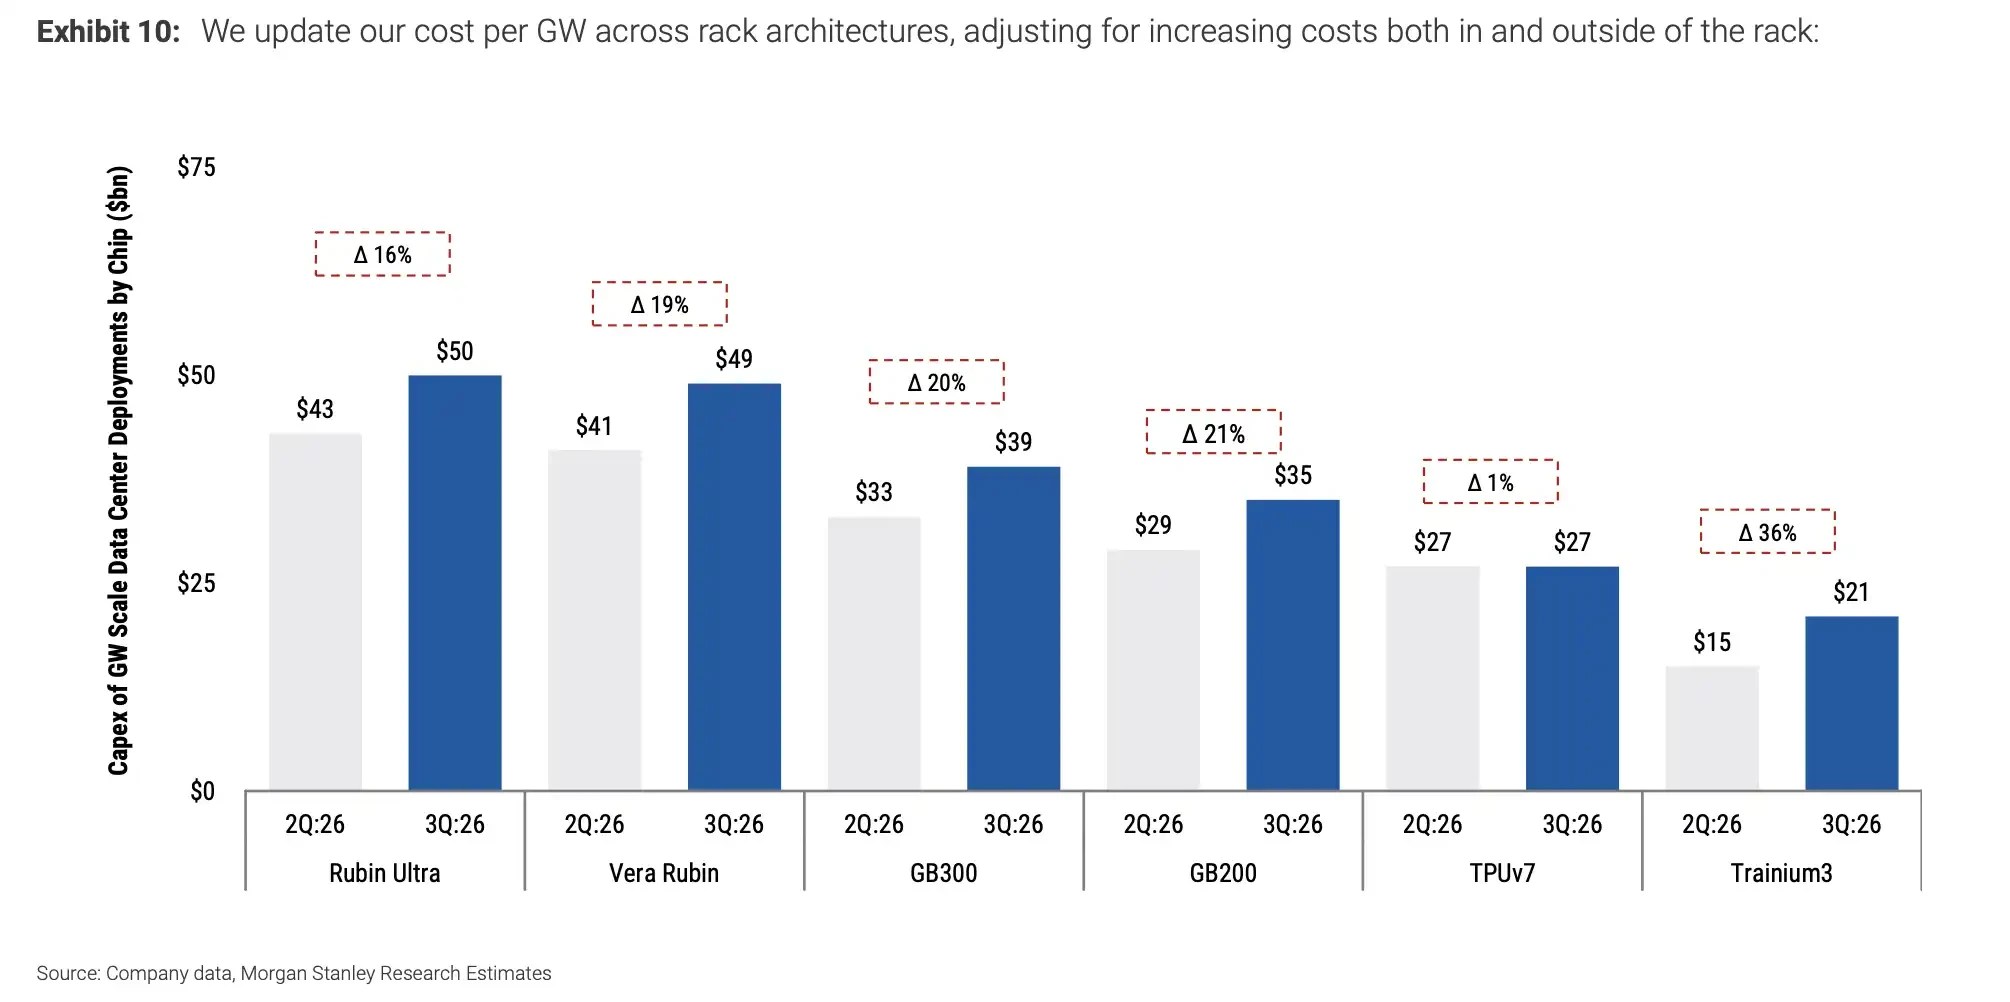
支出上调不仅源于“建设更多数据中心”,还包括“每GW的成本增加”。
在研究报告的自下而上成本模型中,GB200的每GW建设成本约为350亿美元,较之前假设上调了16%;GB300的成本约为390亿美元,上调幅度为19%;Vera Rubin的成本约为490亿美元,上调20%。谷歌TPU v7的成本约为270亿美元,而亚马逊Trainium3的成本约为210亿美元。
GPU和ASIC GW级数据中心的部署成本更新显示,GB200的成本约为350亿美元,GB300约为390亿美元,Vera Rubin约为490亿美元。

成本压力主要来自两个方面。高端AI系统中内存的占比持续上升,同时电力、土地、冷却、配电和工程建设等数据中心外部成本也在增加。研究报告假设相关成本从约1000万美元/MW上升至约1100万至1900万美元/MW。
这也是导致AI巨头短期内支出难以降低的原因。尽管芯片供应的改善可以缓解部分压力,电力接入、机架、施工、熟练劳动力及地方审批仍将延长建设周期。部分项目的时间线可能会延长至三年左右,资本支出越大,收入端越需要更快地证明其回报。
META被列为首选,核心在于其AI收入的机会比大多数互联网公司更加集中。
研究报告将META的潜在上行拆解为Meta AI搜索、新云服务、API收入、订阅工具和广告升级等方向,预计合计将为2028年EPS贡献约10美元。在基础情境下,META的2028年EPS为33.41美元。如果部分预期能够实现,EPS还将有进一步的上行空间。
META五类AI上行期权对2028年EPS的累积贡献,基础EPS为33.41美元,合计上行约10美元。
这一测算与部分公开的二手报道提到的“四个产品或催化剂”“2028年EPS上行1至3美元”等表述并不完全一致,更适合作为该研究报告的情景测算。最终能落到财务报表上的部分,取决于产品的采用率、收费能力和计算能力的利用率。
API是最直接的收入来源。META在7月9日宣布开放Meta Model API的公共预览。价格追踪机构Artificial Analysis等第三方数据显示,Muse Spark 1.1 API的输入和输出价格分别为每百万token 1.25美元和4.25美元,低于部分领先竞争对手。
研究报告模型进一步假设,每100MW的GB300容量用于API,大约对应5.33万张GPU、75%的利用率,预计可产生约85.9亿美元的收入、6.4亿美元的增量EBIT,并带来约1.91美元的2028年EPS增量。该测算依赖于高利用率和持续需求,低价本身只能帮助吸引客户,无法单独保证盈利。
订阅工具同样是潜在的收入入口。模型假设META的1500万广告主中25%每月支付约200美元,用于业务代理、编码助手等工具,预计可贡献约80亿美元的收入和约2美元的2028年EPS。广告主是否愿意持续付费,最终取决于这些工具能否带来更高的转化率、更低的制作成本或更强的自动化能力。
亚马逊和谷歌也在这轮资本支出上调中扮演了重要角色,不过它们在此报告中更像是背景比较对象。
在亚马逊方面,研究报告上调了对AWS收入增长的展望,预计在2027年和2028年将分别增长40%和36%。此外,报告测算AWS的未交付订单在二季度环比增加约1100亿美元,达到约4750亿美元。由于亚马逊尚未发布官方的二季度财报,因此这一未交付订单数字应视为卖方的预测口径。已确认的官方文件显示,AWS在2026年一季度的销售同比增长28%,OpenAI也追加了1000亿美元的长期合同,现金资本支出持续上升。
谷歌的优势在于Gemini模型、TPU及其全栈云业务能力。研究报告模型显示,谷歌在2027年和2028年新增的容量在主要平台中最多。但短期内的压力在于计算资源仍可能限制产品的扩展,特别是在搜索、云服务和模型API同时争夺算力时。
这些线索指向一个共同的现实问题:AI支出已进入万亿美元级别,市场将越来越直接地询问“每一美元资本支出能带来多少收入”。云
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/13/%e6%91%a9%e6%a0%b9%e5%a3%ab%e4%b8%b9%e5%88%a9%ef%bc%9aai%e5%9f%ba%e7%a1%80%e8%ae%be%e6%96%bd%e6%8a%95%e8%b5%84%e6%bf%80%e5%a2%9e%e8%87%b31-4%e4%b8%87%e4%ba%bf%e7%be%8e%e5%85%83%ef%bc%8cmeta%e7%9a%84/
评论列表(8条)
哇,1.4万亿美元的投资真是个惊人的数字,未来的AI市场值得期待!
META的盈利能力真能跟上这样的投资速度吗?这让我有点好奇!
感觉云服务和AI的结合会引发更多创新,真想看看接下来的发展!
我一直在关注这些趋势,摩根士丹利的预测能否成真还得拭目以待。
这么高的资本支出,希望能带来更多的就业机会和技术进步!
云服务平台的竞争会更加激烈,大家觉得哪个平台会胜出呢?
投资AI基础设施是大势所趋,企业不能错过这个机会!
听说很多初创公司也在跟进这一波趋势,未来可能会有不少黑马!