
正文:
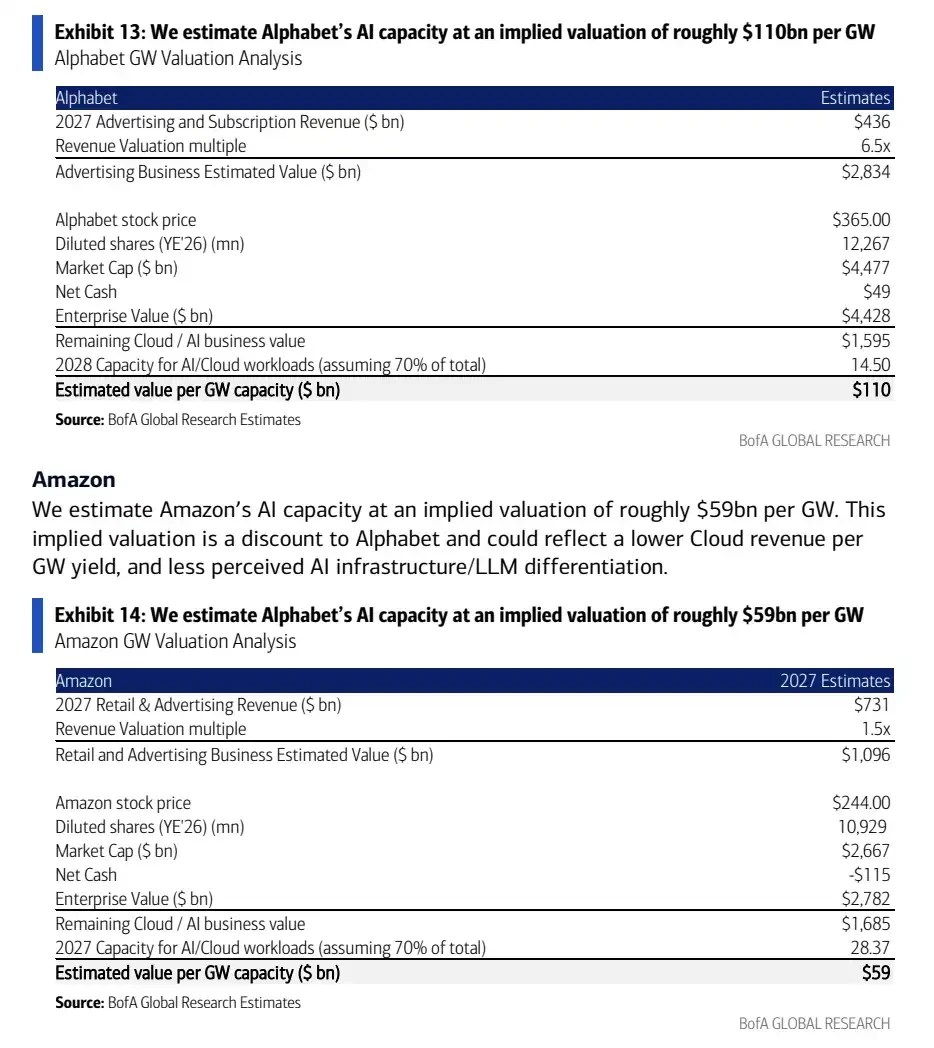
美银在其最新发布的报告中上调了Alphabet、Meta和亚马逊AWS未来的资本开支及数据中心容量预测,并提出了一个显著的估值差异:根据其模型,Meta在当前股价下,每GW AI容量的隐含价值仅约为40亿美元,远低于Alphabet的约1100亿美元/GW和亚马逊的约590亿美元/GW。
该报告的重点并不在于各公司花费的多少,而在于同样是在AI数据中心扩张方面,市场对不同公司的容量赋予了截然不同的估值。AWS和谷歌云已有成熟的云服务业务,可以向企业客户销售算力。而Meta则更依赖广告业务、AI推荐效率和仍处于起步阶段的企业AI产品,因此在股价中反映的数据中心价值较低。
对于投资者而言,AI资本开支最终需解决一个现实问题:电力、GPU和机房容量是否能够转化为云收入、企业AI服务收入或更高的广告效率。Meta的低估正是因为这一问题尚未被市场充分认可。
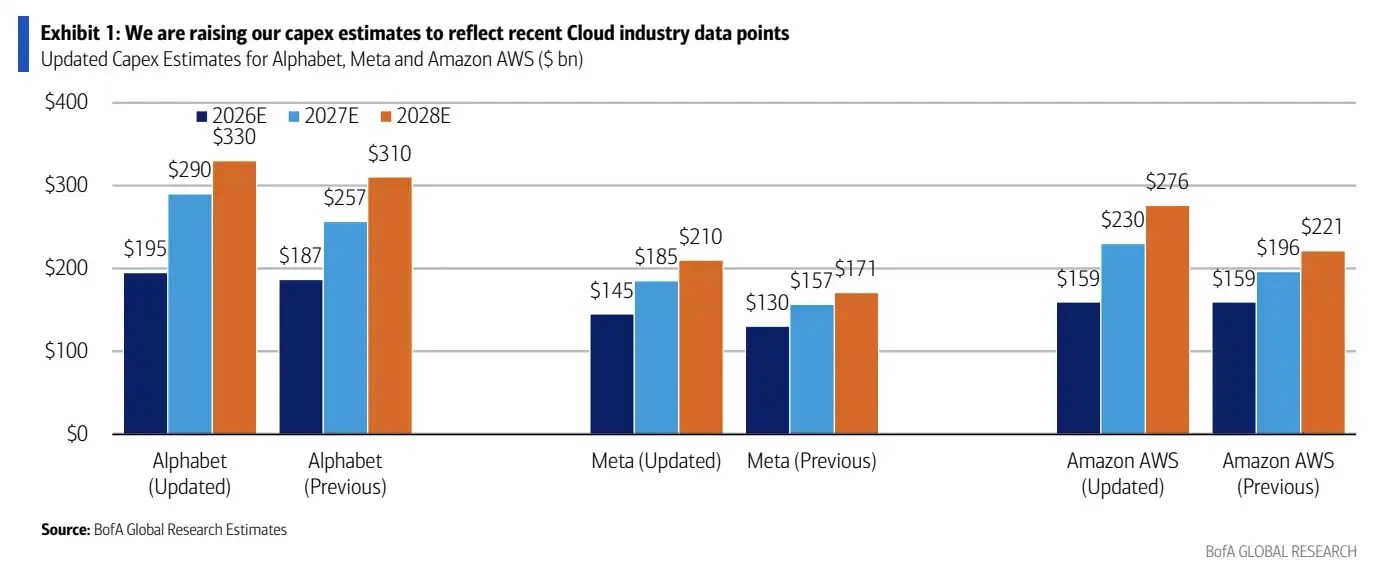
根据美银的预测,Alphabet、Meta和AWS的资本开支预期在2026至2027年整体上调。其中,Alphabet在2026年的资本开支预期由1870亿美元上调至1950亿美元,2027年由2570亿美元上调至2900亿美元。Meta在2026年的预期从1300亿美元上调至1450亿美元,2027年从1570亿美元上调至1850亿美元。AWS在2026年维持1590亿美元,2027年则从1960亿美元上调至2300亿美元。
这些数据更接近于美银的模型预测,并不完全等同于公司公开的指引。Meta此前已将2026年的资本开支指引上调至1250亿至1450亿美元,Alphabet的公开指引则在1800亿至1900亿美元之间。
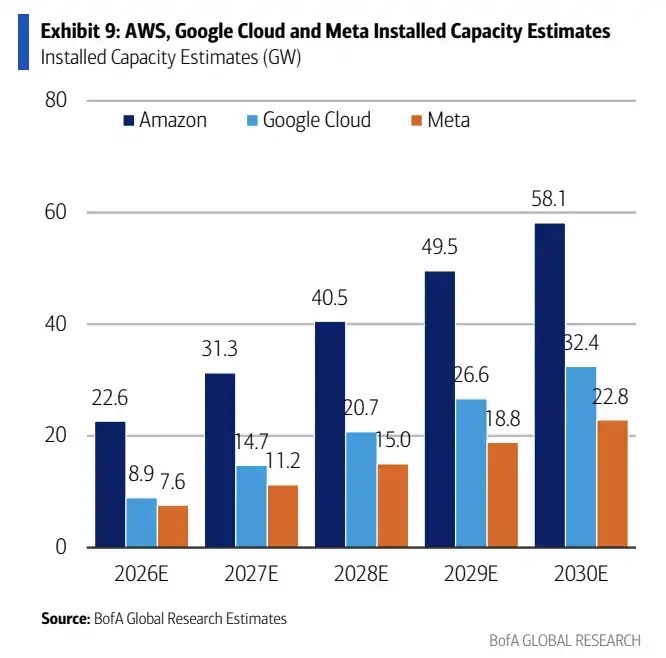
据美银估算,三家公司在2025年底的总数据中心容量约为27GW,2026年增至39GW,2027年进一步升至57GW。这意味着在两年内将新增约30GW的容量。
亚马逊的新增容量最多。预计在2026至2027年,AWS将新增约15GW,谷歌将新增约9GW,而Meta则新增约6GW。AWS由于拥有更大的云基础设施,能更好地满足客户需求,且其内部电商及AI服务共同消化容量,因此扩张规模最大。
在对比2026-2028年的资本开支新旧预测时,发现2027年的上调幅度最为明显。
相同的1GW容量建设成本各不相同。根据美银的估算,2026年新增每GW容量的成本中,亚马逊大约为250亿美元,谷歌约为370亿美元,而Meta则为450亿美元。亚马逊成本最低,主要得益于规模优势和自研芯片,而Meta的成本最高,受前期土建投入和外部GPU依赖的影响。
这使Meta处于一个较为尴尬的境地:虽然新增容量不是最多,但每GW的建设成本更高。如果未来无法顺利实现企业收入,或无法在广告效率上清晰反映,市场就更难提前对这部分资产给予更高的估值。
美银的估值拆分方法是首先剥离三家公司的传统业务价值,再反推出市场对AI容量的隐含价值。
根据对2027年核心广告、零售等收入倍数的倒推,Meta的AI容量每GW隐含估值仅约40亿美元,而Alphabet约为1100亿美元/GW,亚马逊约为590亿美元/GW。
这种差距直接反映出三家公司商业化路径的不同。市场已更愿意将Alphabet和亚马逊的数据中心容量视为可变现资产,但对Meta的AI容量则显得更加谨慎。
每GW容量的隐含估值对比显示:Alphabet约为1100亿美元、亚马逊约为590亿美元、而Meta仅约40亿美元。
AWS和谷歌云的容量更容易与云收入挂钩。根据美银的模型,预计到2026年,AWS每GW的云收入约为106亿美元,谷歌云约为157亿美元。企业客户购买云算力、AI训练和推理服务,收入路径相对清晰。
而Meta则有所不同。尽管其拥有庞大的广告业务和AI推荐系统,但企业级AI收入仍处于初期阶段。即便Meta加速建设AI数据中心,市场仍会问:这些容量究竟主要是提升自家广告效率,还是能够像云厂商一样对外销售?
如果主要用于内部产品,估值方法将更接近于广告效率改善,而非独立的云基础设施资产。要想实现更高的每GW估值,Meta需要向市场展示更清晰的企业AI产品、订阅收入或Business Agent销售路径。
在美银的乐观预测中,到2030年,Meta的数据中心容量可能达到约22.8至23GW。如果其中40%用于企业AI销售,并按120亿美元/GW的收入计算,潜在的企业收入机会将约为1100亿美元。
然而,这仍然是模型假设,非管理层目标,也不是已确认的收入机会。这解释了“Meta被低估”这一论断的来源:如果Meta未来能将部分AI容量产品化,面向企业销售AI服务、订阅产品或Business Agent能力,那么当前约40亿美元/GW的隐含价值显得相对较低。
根据2026-2030年亚马逊、谷歌云和Meta的安装容量增长预测,Meta的容量预计到2030年将达到约22.8GW。
问题在于,这一假设尚未兑现。AWS和谷歌云已有客户、合同和云收入指标,而Meta需要证明自己不仅仅是“为自己使用而建算力”,还能够形成可持续的企业AI收入。
报告中提到的潜在催化因素包括云毛利率改善、Meta企业AI和订阅产品的可见性提升,以及更多AI收入拆分的披露。部分更远期的产品和合作仍处于假设阶段,无法直接视为已经形成的业务贡献。
根据2026-2030年每GW云/AI收入的估算,AWS约为100-106亿美元,谷歌云约为152-170亿美元,而Meta的保守假设约为120亿美元。
对Meta而言,真正能改变市场看法的,不是简单宣布一个更大的数据中心计划,而是让投资者看到这些容量能带来何种收入。特别是企业AI销售的比例、产品形式和收入披露,目前仍不够清晰。
尽管Meta在三家公司中AI容量的估值看似最为便宜,但单纯的便宜并不是解决之道。
第一个约束是电力。美国能源部此前引用EPRI的估算称,到2030年,数据中心的耗电量可能最高占美国用电的9%,而2023年约为4%。近期EPRI和劳伦斯伯克利国家实验室的研究显示电力需求可能继续增加。电力接入、输电、地方审批和能源价格都会影响规划中的GW容量能否按时实现。
第二个约束是芯片和建设交付。GPU供应、网络设备、电力基础设施和土建周期均会影响投产的节奏。资本开支的上调并不意味着容量会立即上线,也不等于收入会立即确认。
第三个约束是客户付费。尽管企业AI需求持续增长,但客户愿意为多大规模的推理、训练和智能体服务支付,还需要更多财务数据的验证。对Meta而言,如果企业AI收入迟迟无法清晰披露,市场将很难按照云厂商的标准对其数据中心容量进行估值。
因此,美银的报告并未得出“Meta已经兑现AI价值”的结论,而是直接指出了估值的差异:在三大互联网巨头都在继续扩展AI资本开支的背景下,市场对Meta数据中心容量的价格最低。Meta需要证明的也最多,既要建立起这些容量,还要让投资者相信这些容量能够转化为可见的收入。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/08/meta%e7%9a%84ai%e4%bb%b7%e5%80%bc%e6%9c%aa%e8%a2%ab%e5%b8%82%e5%9c%ba%e8%ae%a4%e5%8f%af%ef%bc%9a%e8%83%8c%e5%90%8e%e9%9a%90%e8%97%8f%e4%b8%89%e5%a4%a7%e6%8c%91%e6%88%98/
评论列表(8条)
Meta的AI价值确实被低估了,期待未来能有更多创新!
这篇文章提到的挑战很有启发性,尤其是市场对AI投资的态度。
我一直认为Meta在AI领域有潜力,希望他们能克服这些挑战!
对比其他科技公司,Meta的AI策略似乎缺乏亮点,这是为什么呢?
可以理解Meta的困境,毕竟市场对新技术的接受速度总是慢。
Meta和Alphabet之间的估值差异真让人感到好奇,谁能解释一下?
这篇分析让我更深入了解Meta的战略布局,感谢分享!
我觉得Meta的AI技术会在未来慢慢被认可,毕竟潜力巨大。