
正文:
在半导体财报季到来之前,股市已表现抢眼。根据Nasdaq的二季度回顾,PHLX半导体指数在该季度上涨了87.8%,创下自1994年设立以来的最佳单季度表现,远超同期的美国股市整体表现。高盛在其半导体二季度展望报告中指出,尽管基本面仍有上升空间,但经历上涨后的板块不再适合“一起买”。AI服务器、内存、先进封装以及设计软件依然是主要投资方向,而智能手机需求疲软、设备支出结构变化及出口限制将加大个股之间的差异。
高盛的报告指出,计算领域、内存存储、半导体设备以及某些模拟芯片公司在二季度的业绩或后续指引仍可能超出市场预期。
在计算领域,AI服务器仍然是核心焦点。服务器CPU的需求、云服务商的ASIC项目以及AI加速卡的增长,将继续推动AMD等公司在数据中心的收入预期。内存和存储方面则受益于DRAM/HBM供需紧张、HDD价格回升以及NAND周期的预期,短期内新增供应压力有限。
设备链的中期前景同样值得关注。AI服务器对HBM和先进封装的需求增加,内存制造商的扩产和技术升级将推动沉积、刻蚀等环节的需求。部分设备公司的订单可见度已延伸至2028年。
尽管模拟半导体整体并未全面复苏,高盛更青睐于那些在工业、航空国防和数据中心领域有较高敞口的公司,而对那些依赖智能手机或传统汽车周期的标的则持谨慎态度。
这种分化在高盛的投资选择中也得到了体现。报告推荐应用材料、AMD和安森美,并对ARM和科磊持谨慎态度。对于半导体材料和电子解决方案公司Qnity,高盛看好未来晶圆开工率的上行和执行表现,但认为股价上涨后风险回报已经趋于平衡,这一判断主要基于报告内容。
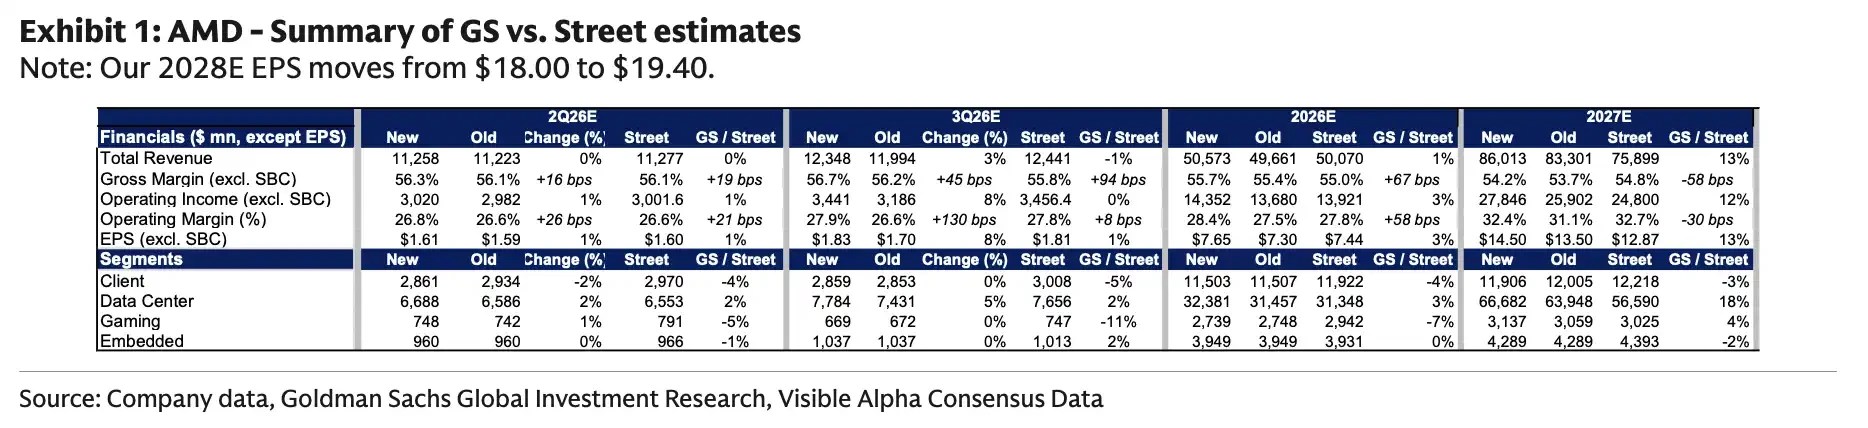
高盛将AMD视为计算链中最明确的多头案例之一。其模型显示,AMD在2027年的每股收益(EPS)预测被上调至14.50美元,高于市场普遍预期的约13%。2027年的数据中心收入预期为666.82亿美元,超出市场预期约18%。
支撑这一判断的因素包括服务器CPU需求强劲、数据中心业务毛利率的改善,以及AI芯片普及所带来的运营杠杆。AMD此前宣布,Advancing AI 2026活动将于2026年7月23日在旧金山举行并进行直播,市场将关注该活动期间,AMD能否提供更清晰的AI服务器路线图、客户进展和收入节奏。
高盛模型显示,AMD的2027年EPS为14.50美元,超出市场的12.87美元,而2027年数据中心收入则为666.82亿美元,高于市场的565.90亿美元,服务器CPU和MI450的增长是主要驱动因素。
应用材料则代表了设备链中订单可见度更强的一环。高盛将应用材料的目标价从520美元上调至645美元,基于32倍、20美元标准化EPS的估值。报告的主要假设是,DRAM投资的强劲将推动其在2026年实现同类最佳增长,而WFE需求的可见度可延续至2028年。
DRAM是此处的核心。AI服务器对HBM和高性能内存的需求增加,将推动内存制造商的扩产和工艺升级。设备公司的优势在于订单周期相对较长,收入可见度较高。然而,风险同样明显,一旦云服务商或内存厂商的资本开支放缓,市场对中期收入的预期可能迅速下调。
高盛模型显示,AMAT在2027年的总营收预期为459.72亿美元,同比增长25%。其中,DRAM部门预计将贡献124亿美元,同比增长41%,成为设备需求增长的主要来源。
安森美被纳入相对积极的组合中,主要是由于短期预期的降低而非大幅上调。该公司在6月25日宣布拟以全股票交易收购Synaptics,交易企业价值约70亿美元,预计在2027年中完成,仍需获得Synaptics股东等的批准。高盛认为,在投资者预期回落后,安森美的季度表现略好于预期的可能性更值得关注。
对于ARM,高盛维持卖出评级,12个月目标价为150美元,对应50倍、3美元的标准化EPS。主要的压力来源于智能手机需求持续疲软以及运营费用高于预期。
尽管ARM仍被视为AI和高性能计算的潜在受益者,但其短期财报中,面临的更直接的收入和利润压力,主要来自手机端的授权收入和成本膨胀。对于已经因AI叙事而上涨的股票,市场将更加关注近期的收入、利润率和指引能否兑现。
科磊面临的压力则来自设备支出结构。高盛预计其季度表现和指引可能小幅上升,但仍可能跑输同行,因为WFE支出正向DRAM倾斜。相较于逻辑芯片和代工,DRAM对检验计量设备的需求较低。虽然设备周期整体向上,但并不意味着所有设备环节都将同等受益。
Qnity的情况介于两者之间。公司在第一季度的公告中显示,2026年第一季度净销售额为13.15亿美元,并上调了全年的指引。高盛对晶圆开工率的改善和公司执行仍持正面看法,但报告认为其股价上涨后进一步上行空间与下行风险相对接近。对于已经提前预期复苏的个股,财报不仅需交出良好业绩,还需给出足够强的下一阶段指引。
AI的预期并不仅限于GPU、CPU和内存链条,也在向芯片设计软件和数据中心芯片扩展。
Cadence是高盛看好的EDA(电子设计自动化)链中的公司之一。公开资料显示,该公司在第一季度后将2026年的收入展望提高至约同比增长17%,并与英伟达合作推出面向agentic AI芯片和系统设计的工程解决方案。高盛预计,受agentic AI工具货币化、IP业务和核心EDA需求推动,公司2026年的收入指引仍有上调可能。
高通的数据中心业务也重新受到关注。公司在投资者日材料中提到,数据中心业务将从2027财年起贡献数十亿美元的收入。高盛的模型将高通在2027财年和2028财年的数据中心收入分别设为50亿美元和82亿美元。这意味着高通的增长叙事正在从手机芯片向数据中心扩展,但订单、客户和毛利率仍需持续兑现。
这一轮财报将直接回答一个问题:AI资本开支能否继续推动半导体公司上调盈利预期。过去一个季度,股价已先行反映了乐观预期。接下来,服务器CPU、ASIC、HBM、EDA和设备订单的强度,必须进入2026年和2027年的收入及利润模型中,以继续支撑上涨后的估值。
半导体二季度财报季的关注点不在于市场是否还有上涨预期,而在于上涨幅度是否足以覆盖已上涨的股价。
高盛的展望提供了一个更为分化的答案。AI资本开支、DRAM/HBM、先进封装和EDA工具的货币化,仍在推动部分公司的盈利预期上升。在SOX大幅跑赢大盘后,市场对瑕疵的容忍度正在降低。
智能手机需求的疲软将对ARM构成压力,WFE向DRAM的倾斜也会削弱科磊的相对优势,而供应链约束、出口限制和地缘政治风险也可能影响订单的兑现。对于AMD和应用材料这样仍有模型上调空间的公司,市场会关注其兑现速度
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/06/%e9%ab%98%e7%9b%9b%e5%8d%8a%e5%af%bc%e4%bd%93%e8%b4%a2%e6%8a%a5%e5%ad%a3%e5%b1%95%e6%9c%9b%ef%bc%9a%e5%9c%a8sox%e5%a4%a7%e5%b9%85%e4%b8%8a%e6%b6%a8%e5%90%8e%ef%bc%8camd%e5%92%8camat%e7%9a%84%e6%9c%aa/
评论列表(8条)
看到AMD和AMAT的前景,真是让人期待!半导体行业的增长潜力无限啊。
SOX的涨幅真是惊人,难道这只是开始吗?后续要看各大公司如何交出财报了。
高盛的分析总是那么专业,期待他们对AMD的具体预测!
最近投资半导体感觉风险和机会并存,大家怎么看?
涨幅这么大,AMD和AMAT的财报能否继续给力?我很期待!
半导体行业的表现真是超出了预期,感觉可以再加码投资了!
有朋友说AMD可能会被其他竞争对手超越,你们觉得是真的吗?
这篇文章让我对即将到来的财报季充满期待,希望能够看到更多亮眼的成绩!