
正文:
全球央行数字货币的竞争已从“是否发行”逐渐转向“如何融入实体经济”的深层次讨论。中国的数字人民币(e-CNY,电子人民币)凭借其先发优势,在零售支付领域积累了庞大的用户基础。然而,若仅限于“数字现金”或“支付便利化”的范畴,其战略价值将受到传统货币职能电子化的限制。真正的突破在于:利用数字人民币的可编程性,将实体资产的物理状态——例如绿色电力的生产量和碳减排量的认证——直接转化为货币资金分配的触发条件,使得央行的货币政策具备“气候感知”和“实体锚定”的能力。
这一设想的核心在于将能源生产与碳减排的绩效从“事后审计”转变为“实时合约”,实现货币投放与气候目标的自动联动。这既不是去中心化碳储备货币(如Klima DAO)的链上实验,也不触及境内加密货币的监管底线,而是依托主权数据、法定货币与商业银行双层运营架构的合规发展路径。本文将从技术基础、数据接口和制度激励三个方面探讨其可行性,并揭示碳减排支持工具作为制度接口的关键作用。
技术可行性:数字人民币2.0的可编程性基础
根据《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》(2026,以下简称《行动方案》),数字人民币依托“账户体系+币串+智能合约”架构,具备三大技术基础,为绿色电力及碳信用验证提供了底层能力。
其一,可编程性。资金可依照预设的、公开的、不可篡改的规则,在特定条件下自动触发支付或状态的变化。例如,政府补贴可通过智能合约实现“精准滴灌”,确保资金直接到达个人及符合条件的用途。在绿色电力场景中,这意味着:当国家绿证系统确认某光伏电站“本月发电量达到100万度且绿证已核发”,智能合约可自动向电站投资方发放补贴、向电网支付分成、向园区用户结算电费——支付指令不再依赖人工审核或事后对账,而是内嵌于能源生产的实际情况之中。
其二,实时结算。基于分布式账本技术,数字人民币实现“交易即结算”,无需中心化清算机构进行批量结算。对于绿色电力这类需要小时级甚至分钟级计量的资产,实时结算意味着发电、并网、核验和支付可以在同一时序内进行,极大降低了交易对手风险和资金在途成本。
其三,精准调控。央行可通过设计具有不同利率或条件的数字货币,实现对不同领域和群体的差异化调控。例如,对于符合碳减排目录的项目,数字人民币可附加“绿色利率”——仅当智能合约验证项目实际减排量达标时,自动执行利息优惠返还。
数据可行性:国家级数据基础设施的闭环优势
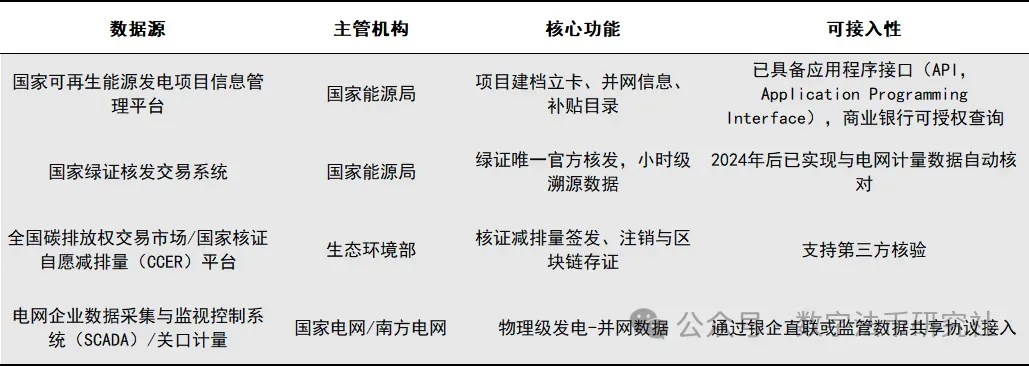
绿色电力及碳信用验证的主要痛点在于“链下数据的可信度”。但在国内环境下,这并非技术瓶颈,而是制度优势——中国拥有全球最为完整的官方能源与碳数据基础设施,天然构成数字人民币智能合约的“权威预言机”。
其关键优势在于,与依靠Verra等商业注册表的海外项目不同,中国的绿色电力与碳信用数据由主权部门直接背书,天然具备数字人民币智能合约所需的权威性和不可篡改性。商业银行作为数字人民币的运营机构,可以直接与电网和绿证平台签署数据共享协议,无需依赖去中心化的预言机网络,从而避免了预言机攻击、数据篡改等链上风险。
制度可行性:双层运营与结构性货币政策工具的结合
《行动方案》将数字人民币升级为“数字存款货币2.0”,允许商业银行对钱包余额支付利息,并纳入存款保险与准备金制度。这意味着商业银行有明确的动机去开发绿色金融智能合约产品(如“绿电收益权管理钱包”),因为这将产生利息收益与中间业务收入。同时,央行可以通过差异化的存款准备金率(如绿色资产支持的人民币存款适用更低准备金率),激励银行主动接入绿色电力和碳信用数据,形成“政策引导—商业可持续—数据沉淀”的正向循环。
(二)碳减排支持工具:制度先例与战略接口
值得关注的是,中国人民银行于2021年推出的碳减排支持工具,通过向金融机构提供低成本资金,鼓励其向具有显著碳减排效果的项目提供优惠利率贷款。该工具要求金融机构严格筛选项目,确保资金投向清洁能源、节能环保、碳减排技术等领域,并定期披露贷款所带动的碳减排数据。这一制度创新表明,中国的货币政策框架已开始尝试将气候目标与资金投放挂钩,为数字人民币未来融入绿色电力和碳信用验证提供了制度先例和数据基础设施。
如果将碳减排支持工具的资金投放与数字人民币智能合约结合,可以实现“资金投放—项目建成—碳减排核验—利息优惠兑现”的全链条自动化:
央行以可编程数字人民币形式发放再贷款,智能合约自动追踪资金流向,确保其仅用于光伏装机、储能建设等指定用途;项目投运后,通过国家绿证系统与CCER平台核验实际减排量;若达标,合约自动执行利息优惠返还;若未达标,则触发预警或资金回收。这不仅是货币政策的“精准滴灌”,更是气候目标的“硬化约束”——资金使用效果不再依赖事后审计报告,而是由实际能源生产与碳数据实时验证。
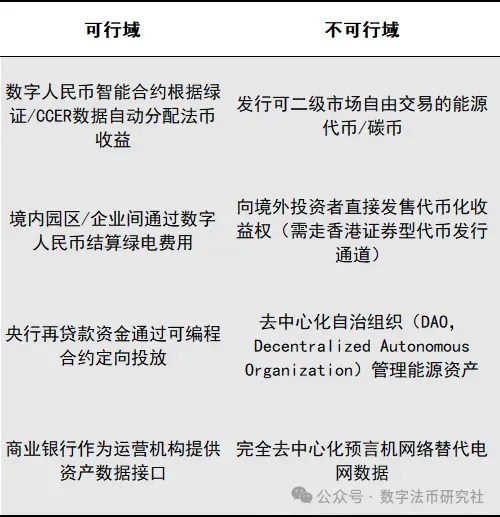
尽管其可行性较高,但仍需明确制度的红线,以区分“支付工具的可编程化”与“资产代币化”:
其核心界限在于:数字人民币智能合约可以验证绿色电力和碳信用,并触发法币支付,但不得将绿色电力或碳信用本身代币化或创造脱离法币的替代货币。
这意味着,在国内环境下,能源稳定币的合规形态不是发行可在二级市场交易的代币,而是将实体能源状态作为央行数字货币智能合约的触发条件,实现货币政策的实体锚定与气候精准调控。
数字人民币融入绿色电力及碳信用验证在国内环境下是高度可行的,并且受到政策的鼓励。其可行性源于三个独特的优势:主权数据优势(绿证、CCER和电网数据由官方直接提供,无需依赖商业预言机)、货币制度优势(数字人民币2.0的可编程性与碳减排支持工具等结构性货币政策工具天然结合)、运营主体优势(商业银行在双层架构中有明确动机参与绿色金融智能合约的开发)。
展望未来,随着数字人民币应用场景的持续扩展与碳减排支持工具的数据积累,碳减排支持工具的资金“可编程投放”将成为货币政策与气候目标融合的重要探索方向——央行以数字人民币形式发放再贷款,智能合约自动核验项目绿色电力产出与碳减排量,推动货币政策的“气候精准滴灌”。这不仅是数字人民币从“支付工具”升级为“政策工具”的关键一跃,也是为实体经济提供“实体锚定、算法透明、主权可控”的货币创新路径。在美元信用持续稀释与全球能源转型的双重背景下,这一选择并非对美元的直接挑战,而是中国货币政策框架自我�
来源:移动支付网
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/06/%e6%95%b0%e5%ad%97%e4%ba%ba%e6%b0%91%e5%b8%81%e4%b8%8e%e7%bb%bf%e8%89%b2%e7%94%b5%e5%8a%9b%e5%8f%8a%e7%a2%b3%e4%bf%a1%e7%94%a8%e9%aa%8c%e8%af%81%e7%9a%84%e7%bb%93%e5%90%88%ef%bc%9a%e5%8f%af%e8%a1%8c/
评论列表(8条)
这个结合太有意思了!数字人民币不仅能促进消费,还能助力绿色经济,非常期待后续的发展。
我觉得数字人民币与碳信用验证的结合是未来的趋势,能有效推动可持续发展。
文章提到的制度接口很重要,希望能有更清晰的政策指导,让各方参与其中。
数字人民币和绿色电力的结合,真的是科技与环保的完美融合,值得推广!
这个话题我之前没接触过,学习到了很多新知识,感谢作者的分享!
如果能实现真正的可追溯性,那碳信用验证就会更加可信,期待后续的进展!
看到数字人民币在支付领域的应用,我对未来的支付方式充满信心,真希望快点普及!
能否详细讲讲如何确保绿色电力的来源和利用呢?我对这个很感兴趣!