
正文:
在今年4月,央行与八个部门联合发布的《金融产品网络营销管理办法》正式实施,标志着金融网络营销从以往的无序发展与监管薄弱状态,强有力地回归到“持牌、透明、可追责”的合规轨道。这不仅是一次制度的补充,更是对以往“分业态、分机构”监管逻辑的根本性升级。
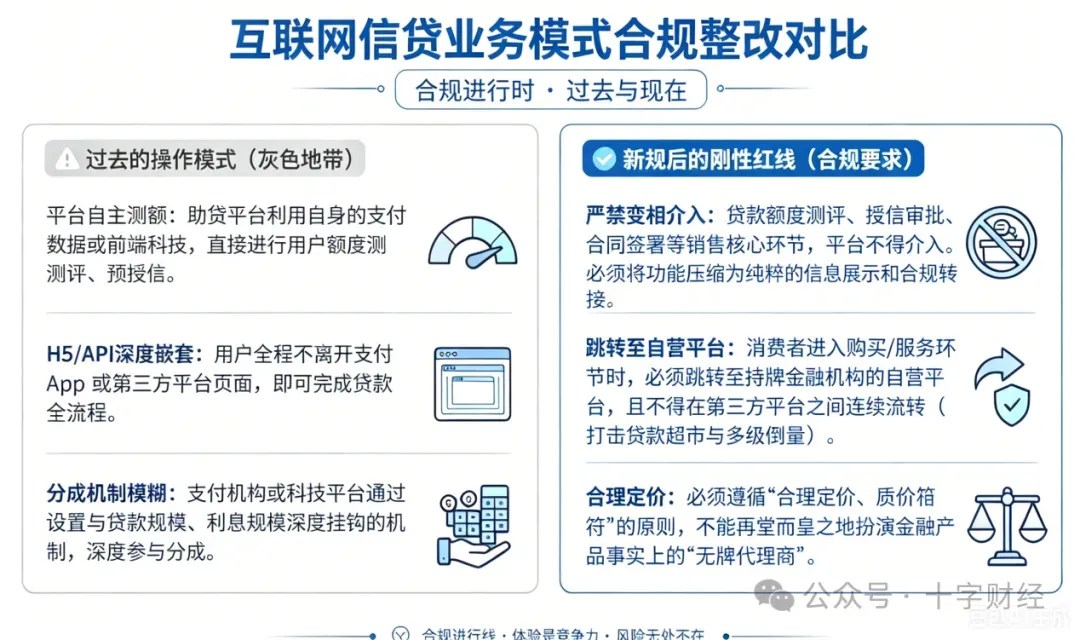
其中第十二条明确规定“非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,并不得为这些产品提供营销服务。”这一规定如同一把冷静且精确的手术刀,直击中国互联网产业流量变现的核心。
在过去的十多年中,“支付+小贷”的牌照组合无疑成为中国互联网最为骄傲的黄金闭环。通过“支付吸引用户、数据喂养模型、模型驱动信贷、信贷收取利息”的模式,不仅创造了丰厚的商业利润,也重塑了国人的消费习惯。
然而,从监管的角度来看,这个看似完美的闭环中潜藏着无法忽视的系统性风险和用户问题。
在9月30日的最后期限前,618大促显然是检验电商平台整改诚意的试金石。电商平台在追求GMV的流量需求与监管层对“支付变贷款”现象的零容忍之间,展开了一场猫鼠游戏,前者急于吸引流量,后者则在加强监管。
618大促下的市场现象:“排版式整改”依然主流
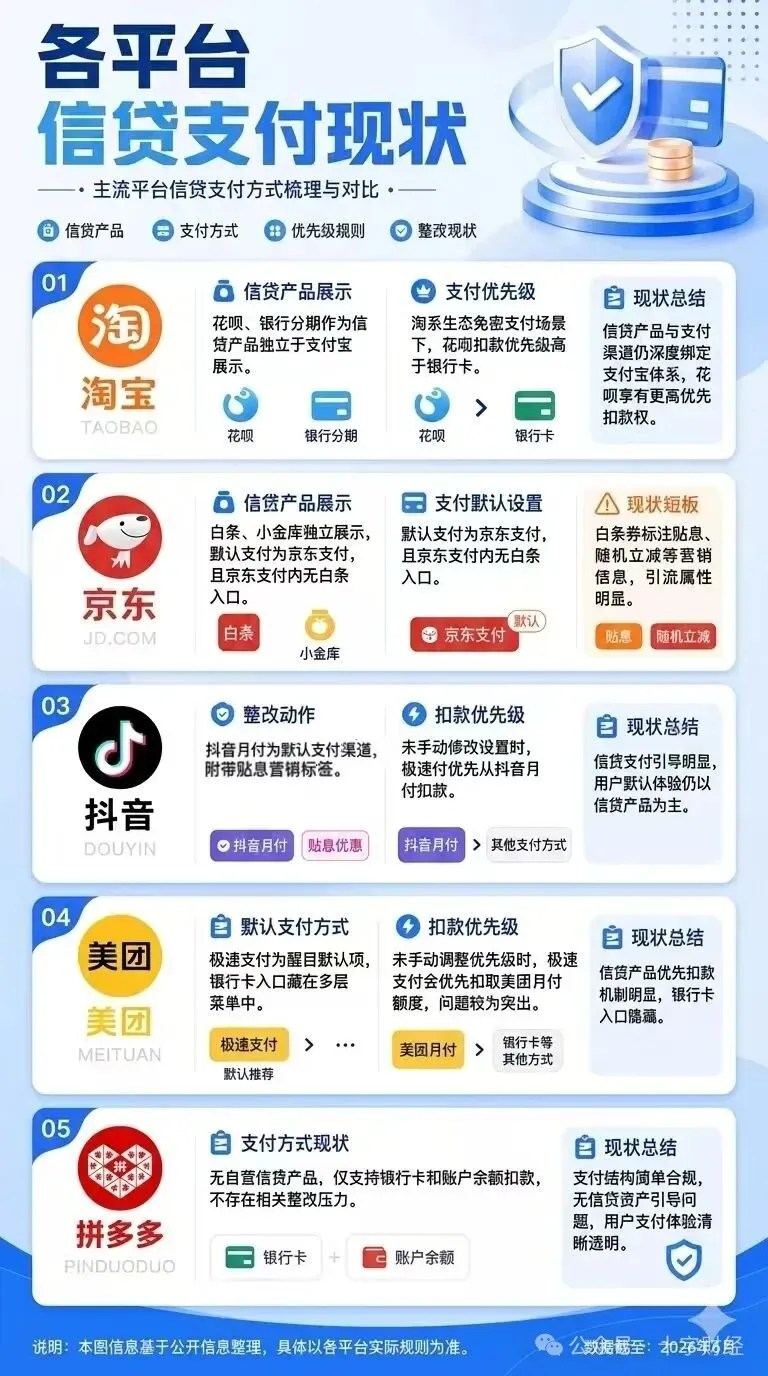
我们对淘宝、京东、拼多多、抖音和美团五大头部平台进行了实测,结论是“排版式整改”仍然是主流。
在淘宝上,整改已初见成效。支付界面中,花呗和银行分期作为借贷选项已经独立于“支付宝”,在支付选项中清晰显示。
然而,点击“支付宝”选项后,花呗仍然在其内部选项中存在。这一安排颇具深意。在淘宝及其生态APP(如盒马和哈罗单车)中,用户通常使用支付宝进行支付,而大多数用户选择的是免密支付,这使得花呗的优先扣款依然在各类银行账户之前。
在京东的支付页面,白条和小金库清晰地显示在支付选项中,默认支付方式为京东支付,而非白条。打开京东支付页面后,白条也未列入内置选项,但“京东白条”旁边的营销提示如“国家贴息”和“今日随机至高减XX”十分显眼。
抖音的情况也类似。“抖音月付”依旧是默认支付方式,其产品上带有“国家贴息”的营销字眼。而“抖音极速付”如果不经过“设置-支付”路径的手动调整,实际扣款仍会优先选择抖音月付。
美团作为本地生活平台则采取了更为激进的做法。在美团的支付页面,“极速支付”按钮被设计为最大且最显眼的默认选项,用户需要下拉页面才能看到与之并列的“美团月付”和“找人代付”,而要找到“美团支付”则需点击灰色小字的“更多支付方式”。这意味着如果用户希望使用银行卡支付,需要比选择极速支付多出2-3个步骤。此外,若未手动调整支付优先级,所有的极速支付将优先使用“美团月付”的信用额度。
让人意外的是,近期因“暴力抗法”而备受争议的拼多多,其旗下的多多支付仅支持银行卡交易,并没有自营的信贷产品,因此并未受到整改的压力,甚至可说是整改的“安全区”。
不同的默认选项实际上是通过折叠流程增加用户选择的门槛。用户在付款时常常需要仔细辨别,才能明白自己是在使用银行账户的存款,还是在借用网络小贷的资金。互联网产品经理们深知,“多一个页面跳转、多一个确认弹窗、多一层视觉区隔”,都会导致用户流失。因此,设置月付类产品为默认选项,将其他支付方式的提示文字变得暗淡,并将银行卡入口隐藏在深层菜单中,已成为行业的普遍做法。
诚然,刺激内需与消费是当前的核心任务,但这并不意味着可以以牺牲经济长期韧性为代价。
这场始于付款页面的整顿,本质上是监管对互联网“流量为王”逻辑的一次根本性纠正,同时也是对市场长期以来“金融是否应该流量至上”这一问题的坚定回应。
既然如此,不妨直击核心:金融,究竟为何不能依赖流量?
首先,监管最关注的是社会的系统性风险。从这个角度来看,“支付+小贷”的传统链条很容易在“联合贷”与“助贷”模式的影响下,使平台与中小银行之间的利益生态发生异化。
互联网平台凭借生态垄断掌握流量与核心数据,通过采集全面而高频的个人数据,将这些数据转化为信贷风控与定价的“燃料”,在前端进行精准诱导与差异化定价。而相比之下,传统的持牌银行,尤其是风控薄弱的中小银行(如部分民营银行和地方农商行),在风控核心规则丧失话语权的情况下,容易受到平台流量的影响,导致分润谈判中的不利局面。
在流量变现和高额分润的驱动下,平台自然会不断下沉目标客户、降低准入门槛,通过算法实时分流高风险的次级客户给合作银行。一旦宏观经济周期波动,这些缺乏有效风控措施的劣质资产便会迅速恶化,其引发的坏账风险不仅会直接侵蚀中小银行的利润与资本充足率,甚至可能对局部金融体系造成流动性压力。
其次,从用户的角度来看,借贷提示本身是一道理性思考的防线。而“支付+小贷”模式则通过收银台的视觉错觉和一键支付,使借贷变得像使用存款一样无感。这种信贷的“无感化”使得缺乏金融知识的年轻人和低收入群体在不知不觉中陷入多头借贷。当居民端积累过高隐性负债时,不仅无法拉动经济,反而会削弱未来的消费能力,违背了促进消费的初衷。
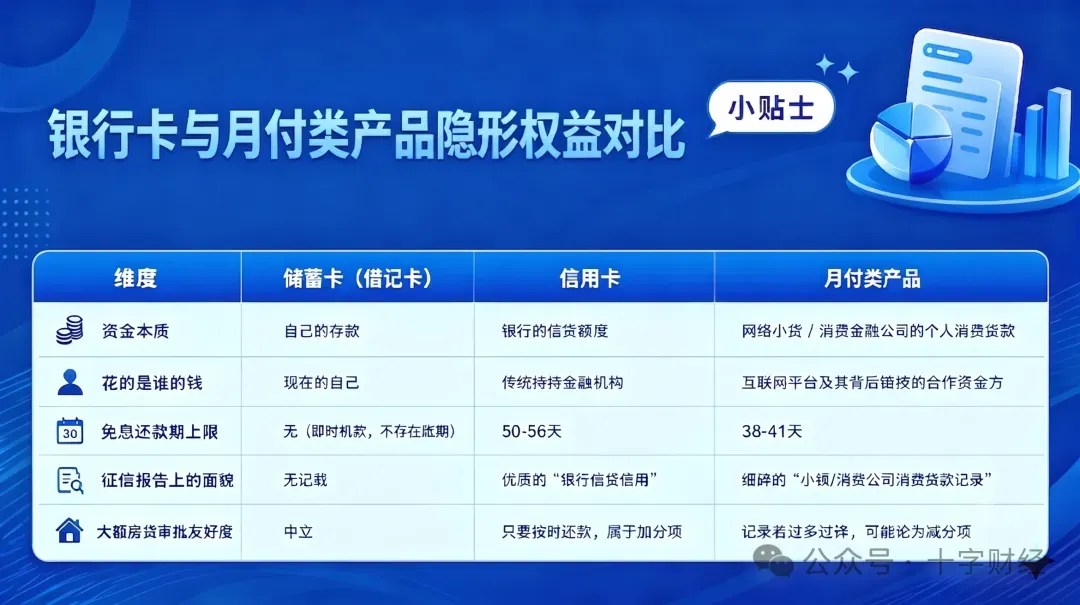
此外,一个不为大众普遍意识到的事实是:用户在这一过程中不自觉地失去了选择权,并被隐性剥夺了部分潜在权益。
可以明显看出,月付类产品在费率、额度上限及征信积累等关键指标上均明显不及信用卡,唯一的差异化优势在于付款瞬间的无感体验,而这一优势正是来自于“支付+信贷”模式带来的流量支持。
监管在此时选择“重拳出击”,显然不是一时冲动,而更像是十年逐步监管的收尾行动。
回顾过去十年的监管历程,这场针对前端收银台的整顿,实际上是外围清障后自然而然的结果。自2017年开始的支付备付金集中存管与支付机构银行“断直连”,首先在资金层面切断了自建资金池的可能,将支付系统的清结算数据纳入监管视野;2020年,《商业银行互联网贷款管理暂行办法》的出台则在风控层面确立了“谁放贷、谁风控”的权责框架,迫使中小银行收回外包的风控核心,从而告别通道化依赖。
在底层权责逐步明确后,2024年5月《非银行支付机构监督管理条例》的实施在法律上对支付机构进行了实质性定性——只能作为“小额、便民”的基础设施提供者。
此后,监管开始向信贷前端弥
来源:移动支付网
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/17/%e6%94%af%e4%bb%98%e7%95%8c%e9%9d%a2%e7%9a%84%e7%9b%91%e7%ae%a1%e5%8d%9a%e5%bc%88%ef%bc%9a618%e7%94%b5%e5%95%86%e6%94%af%e4%bb%98%e6%95%b4%e6%94%b9%e7%9a%84%e5%ae%9e%e6%b5%8b%e5%88%86%e6%9e%90/
评论列表(8条)
这个监管办法真是及时雨!希望能让支付环境更安全,消费者也能放心消费。
文中提到的透明度提升很重要,真希望以后能更容易追责那些不负责任的商家。
618的支付整改到底效果如何?我觉得可以进行更多的实地调查,看看大家的反馈。
这篇文章很专业,具体的数据分析让人耳目一新,期待下一步的监管措施!
最近的支付安全问题确实让人担心,这样的监管力度能否长期保持?
真心觉得需要个完整的监管体系,不光是618活动,平时的支付也要加强管理。
看到这种监管政策,我对未来的电商支付方式充满期待,希望能多多创新!
对比以前,感觉现在的支付界面确实有改善,但还有很多地方需要进一步完善。