
正文:
原文作者:Henry Kim、Ryan Yoon
原文编译:Chopper,Foresight News
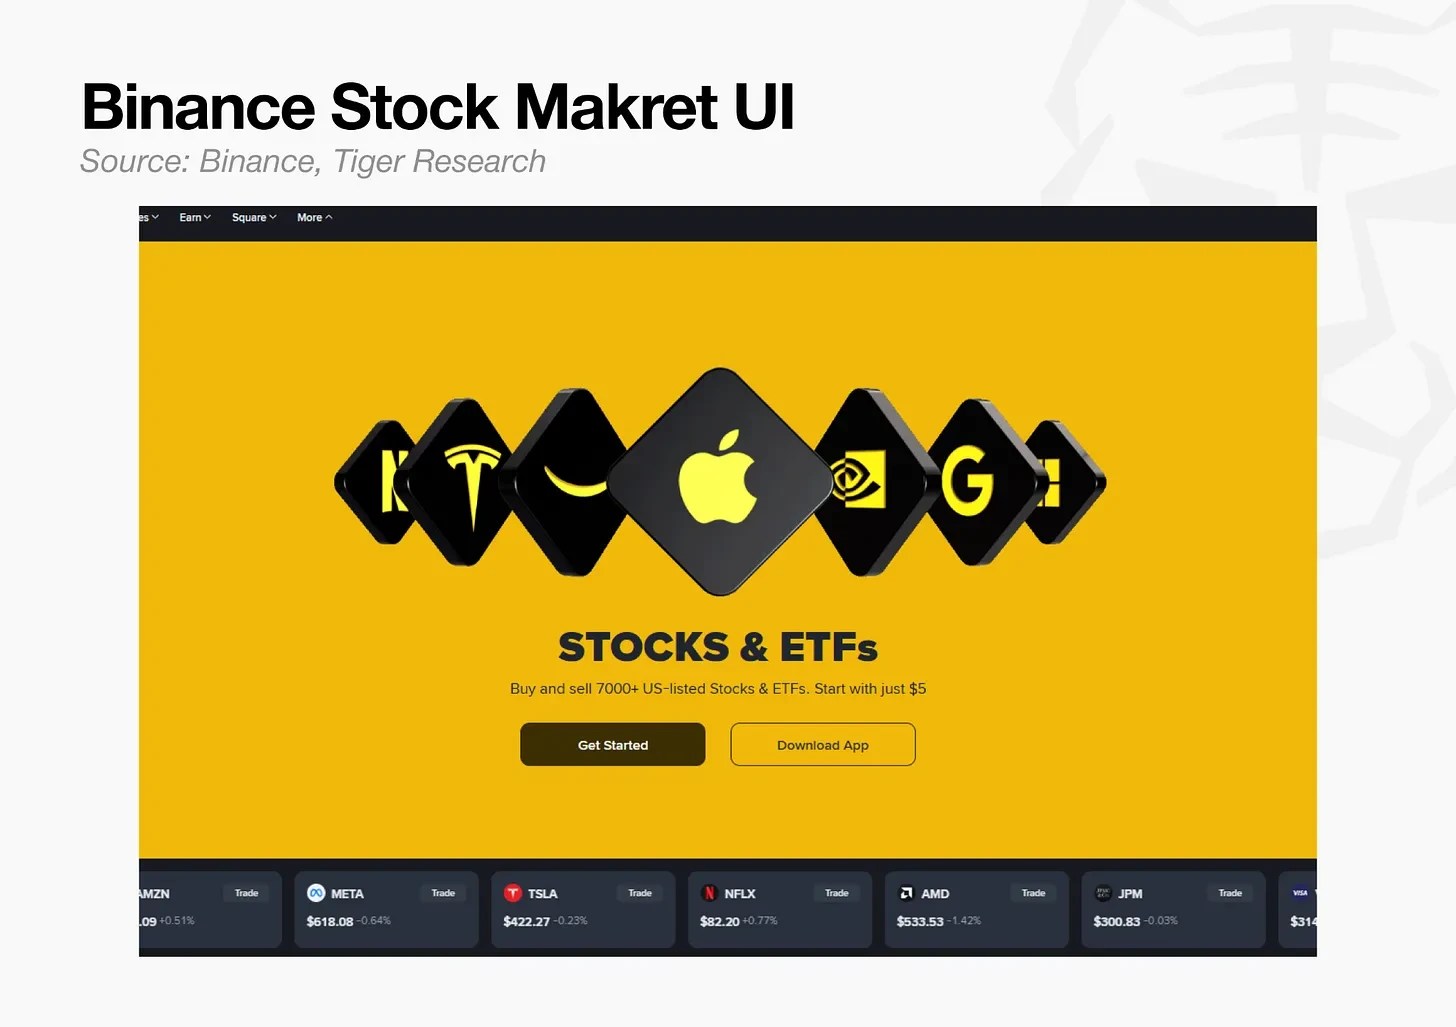
自6月1日起,用户能够在币安App上直接进行苹果(AAPL)、Alphabet(GOOGL)等美股的交易。次日,币安还宣布新增韩国综合股价指数成分股的交易,包括SK海力士、三星电子和现代汽车等韩股。
币安进入股票业务的构想可以追溯到2021年。当年4月,平台推出了代币化股票交易,支持特斯拉(TSLA)、苹果(AAPL)、微软(MSFT)等标的。然而,受持续加剧的监管压力影响,该服务在同年7月被迫关闭。造成这一局面的主要原因有三:首先,股票代币的法律定位尚无定论,其性质是证券还是衍生品仍不明确;其次,相关产品未能符合欧盟监管的投资者招股说明书要求;最后,币安自身也缺乏开展此类业务的相应资质。德国联邦金融监管局、英国金融行为监管局及香港证券及期货事务监察委员会均对此提出了反对意见。
此次重新推出股票交易服务时,币安对整体架构进行了显著调整。目前,币安通过阿布扎比全球市场的持牌经纪商执行订单,明确将业务界定为证券经纪服务,从而有效规避了之前的法律争议。2021年时的核心问题,即底层资产的发行主体归属模糊,如今也得到了基本解决。
此举在行业内显现出明显的时间重合性。与此同时,Bybit也推出了传统金融类永续合约市场,不仅上线了SK海力士、三星电子等韩股合约,还开放了太空探索技术公司(SPCX)的永续合约交易,Coinbase随后也宣布支持SPCX合约交易。
各大主流加密交易所几乎在同一时期集体转型,放弃单一的加密货币交易模式,向综合型传统金融服务平台转型,其背后的原因值得深入探讨。
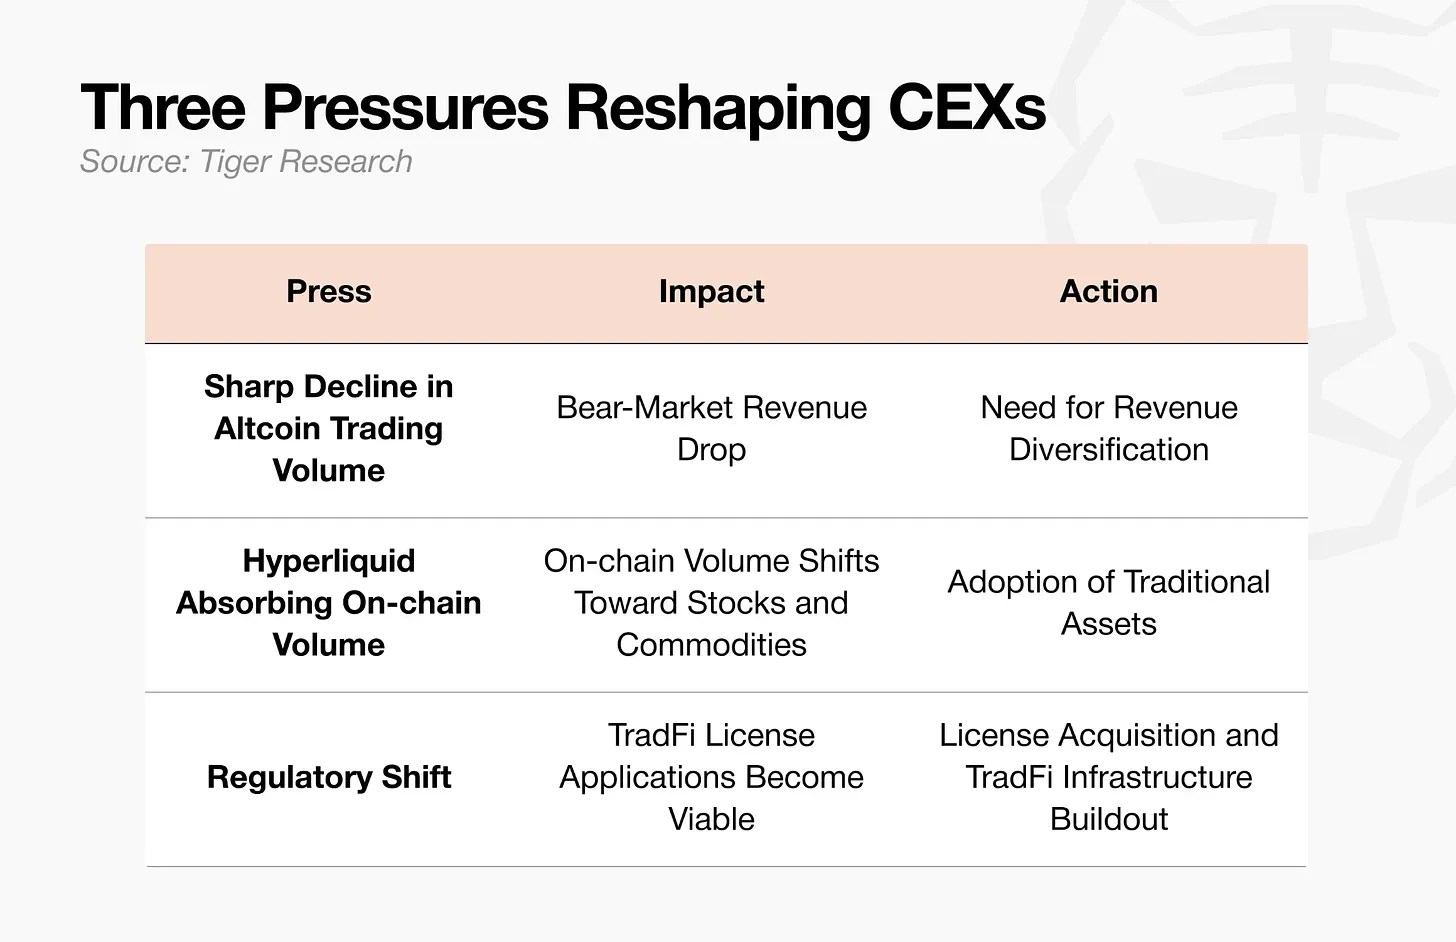
三重外部压力共同促使交易所告别纯加密货币的运营模式。
首先,加密货币整体交易量的减少是首要压力。交易所的主要收入来源是加密货币交易手续费,而交易量的高低则完全受市场情绪的影响。
币安的日均现货交易量自2025年10月的约450亿美元的峰值大幅回落,目前仅为77亿美元,降幅接近80%。其他中心化交易所的现货交易量也从峰值630亿美元降至目前的188亿美元,降幅约70%。交易量的持续减少意味着单靠交易手续费盈利的商业模式已难以为继,各大交易所意识到单一依赖加密货币交易手续费无法建立可持续的营收体系。
通过数据对比可以清晰地看到当前市场格局:将比特币、以太坊以外的山寨币交易量与Hyperliquid平台上的股票、大宗商品等现实世界资产交易量进行比较,差距显而易见。
Hyperliquid通过推出股票和大宗商品永续合约,持续吸引链上流动性。截至2026年年中,该平台永续合约交易量排名前30的标的中,有23个为股票和大宗商品,加密货币标的反而成为少数。
链上市场不再是加密货币的专属领域。一家去中心化交易所的交易量如今足以与传统中心化交易所竞争,这也对各大CEX发出了警示。
第三重压力则源于特朗普政府上台后整体监管风向的转变。美国证券交易委员会撤销了对Coinbase与Kraken的诉讼。监管机构在态度强硬的阶段,申请传统金融牌照往往伴随极高的合规风险;而如今监管边界逐渐清晰,各类金融牌照不仅成为合规经营的背书,也成为平台差异化竞争的优势。
在明确的规则框架内,交易所得以依托自身优势探索新的发展方向。这三重压力集中出现,加上市场对股票及各类金融衍生品需求的不断上升,头部交易所若想继续生存,必须加快转型步伐,开辟新的发展路径。
面对相似的行业困境,各家中心化交易所选择了截然不同的发展路线。
币安的发展思路非常清晰:构建一站式综合交易平台,确保用户的所有交易行为都留存于自身生态中,以防止用户流失。
币安早已布局链上市场,并取得了显著成效。平台首先建立了中心化交易业务,随后在2019年4月推出币安智能链,进军链上生态;到2025年上半年又推出了Binance Alpha产品,成功夺得可观的链上市场份额。
然而在2026年,链上流动性开始向股票领域倾斜。Hyperliquid抢先行动,通过股票和大宗商品相关产品不断吸引流动性,币安多年来积累的链上用户群体受到直接冲击。对此,币安并没有选择在链上领域与Hyperliquid展开正面竞争,而是另辟蹊径,向其超过两亿的存量用户推出股票交易服务。相较于在对手的主场展开争夺,守住现有用户显然是更为稳妥的选择。
该业务的具体运作模式如下:用户在币安提交的交易订单,首先由阿布扎比全球市场的持牌经纪商Nest Trading接收,再由其转送至Alpaca Securities完成后续流程。订单的执行、清算、结算及资产托管均由Alpaca负责。币安并不直接持有相关证券资产,这一架构设计使其得以避开直接的证券监管范围。
值得注意的是,Nest Trading被证实为币安的关联主体,币安也持有Alpaca的少量股份。双方签署了收益分成协议,Nest Trading可获得50%的订单流手续费及65%的证券借贷收入。
目前,币安正自主构建全套基础设施,全面转型为金融超级应用。在山寨币流动性进一步流向Hyperliquid和股票市场之前,平台全力巩固存量用户基础。
Bybit成立于2018年,起步于衍生品交易领域,凭借最高百倍杠杆与低廉手续费实现快速扩展。如今,平台采用中心化与链上双线并行的策略:一方面将中心化交易所的流动性迁移至区块链网络,另一方面在中心化平台上线传统金融资产衍生品。
其布局首先从链上业务展开。2025年6月,Bybit在现货板块上线了Backed公司推出的代币化股票产品,正式开启了代币化股票的布局。同年11月,Bybit与Mantle公链及Backed三方合作,在Mantle区块链上正式上线xStocks产品,覆盖英伟达(NVDA)、苹果(AAPL)等主流美股。
2026年5月,Bybit在Mantle生态内的去中心化交易所Fluxion上线了原子询价功能。该功能不再依赖自动做市商撮合订单,而是直接向资产发行方获取报价,使链上交易也能达到传统金融机构要求的执行标准。
在中心化业务方面,Bybit同样频频出击。受到与币安相似的行业压力影响,平台于2026年4月推出了传统金融产品的永续合约,之后每周持续新增标的。目前特斯拉(TSLA)、英伟达(NVDA)、苹果(AAPL)等主流美股,黄金、白银、原油等大宗商品均支持全天候以USDT结算的交易。6月4日,三星电子、SK海力士、现代汽车的永续合约正式上线,同时平台也开放了太空探索技术公司上市前份额交易。
这两条业务主线的最终目标,都是构建完善的基础设施,打通链上与链下场景,实现传统金融资产的精细化交易。与币安不同的是,Bybit并未将全部重心放
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/10/cex%e8%bd%ac%e5%90%91%e8%82%a1%e7%a5%a8%e4%ba%a4%e6%98%93%ef%bc%8c%e5%b1%b1%e5%af%a8%e5%b8%81%e7%9a%84%e6%9c%aa%e6%9d%a5%e4%bc%9a%e5%a6%82%e4%bd%95%ef%bc%9f/
评论列表(8条)
这真是个有趣的转变!CEX进军股票市场,感觉未来会有更多选择。
看到币安开始股票交易了,终于可以直接在一个平台上操作了,省心多了!
山寨币会不会因此受影响呢?大家觉得它们还有投资价值吗?
币安的策略真是走在前面,希望能带来更多创新的金融产品!
这个消息让我很期待,传统金融和加密货币的结合会产生怎样的火花呢?
希望币安能做好监管合规,不然很容易出问题,毕竟这是一个新市场!
能在币安上交易美股真是太方便了,期待未来的更多功能!
我觉得这个转变是个不错的机会,山寨币虽然风险大,但也有潜力。