

正文:
每股135美元,发行5.556亿股,预估市值达到1.77万亿美元。
SpaceX 将IPO的价格设定在这个水平。根据其6月3日向SEC提交的S-1/A文件以及6月4日的FWP路演材料,SpaceX计划发行5.556亿股A类普通股,发行价定为每股135美元,股票将在纳斯达克及纳斯达克德克萨斯交易所上市,代码为SPCX。扣除承销佣金和发行费用后,公司预计净募资约744亿美元,若承销商全额行使额外购股权,净募资可达857亿美元。
路演所提出的核心问题并非「一家火箭公司的价值究竟是多少」。SpaceX在其材料中反复强调的是,太空运输、卫星连接与人工智能计算能力正在被整合到同一张资产负债表上。
根据FWP路演材料,SpaceX自称是唯一同时构建太空、连接与AI三重软硬件基础设施的企业。太空业务负责降低进入轨道的成本,而Starlink则在地面、海上、空中以及移动网络中提供连接,AI业务将xAI、Grok、X与Colossus计算集群融入同一叙事。
其所提供的数据相当庞大。根据路演材料,自2023年以来,SpaceX承接了全球80%以上的入轨质量,累计发射次数约为650次,运营的Starlink卫星数量超过9600颗,Starlink用户约为1030万,覆盖164个国家和地区。Grok与X的月活跃用户数约为5.5亿,X每天的发帖量约为3.5亿,而AI计算基础设施的名义功耗超过1GW。
SpaceX声称其在销售基础设施,但怀疑者则认为,它将基础设施、AI与马斯克个人的溢价一并打包出售。
我们先来关注路演中最具说服力的部分。Connectivity是目前最接近「上市公司业务」的板块。根据路演材料,Connectivity预计在2025年的收入为114亿美元,调整后EBITDA为72亿美元,高于2024年的76亿美元收入和38亿美元调整后EBITDA。Space部门预计2025年收入为41亿美元,调整后EBITDA为7亿美元。AI部门预计2025年收入为32亿美元,但调整后EBITDA将亏损12亿美元。
这三项业务的财务状况显得相当不平衡。Starlink盈利,火箭提供部署能力,而AI则在消耗资金并增加估值的不确定性。
根据路演材料,SpaceX预计2025年总收入为187亿美元,调整后EBITDA为66亿美元,但GAAP净亏损将达到49亿美元。资本支出预计从2023年的44亿美元上升至2024年的112亿美元,随后再增至2025年的207亿美元。到2026年第一季度,公司仍然会面临43亿美元的GAAP净亏损。
从股票市场的角度来看,这并不是一只成熟的盈利股票,而是一只提前将未来基础设施控制权出售给公开市场的股票。
基金经理Mike Alves在其文章中指出,投资者不应仅关注1.75万亿到2万亿美元的头部估值,真正的关键在于SpaceX是否正在构建下一代经济的基础设施。科罗拉多大学博尔德分校的金融学副教授Shaun Davies也称SpaceX为航空航天、通信基础设施、国防技术和AI的综合体。乔治华盛顿大学太空政策研究所主任Scott Pace的看法更接近路演的口径,他认为增长的动力来自通信、数据与AI通过太空的新方式结合。
这是一种多头的核心逻辑。不要用波音、AT&T或传统航天公司来衡量SpaceX。它所出售的是一套难以复制的基础设施入口。
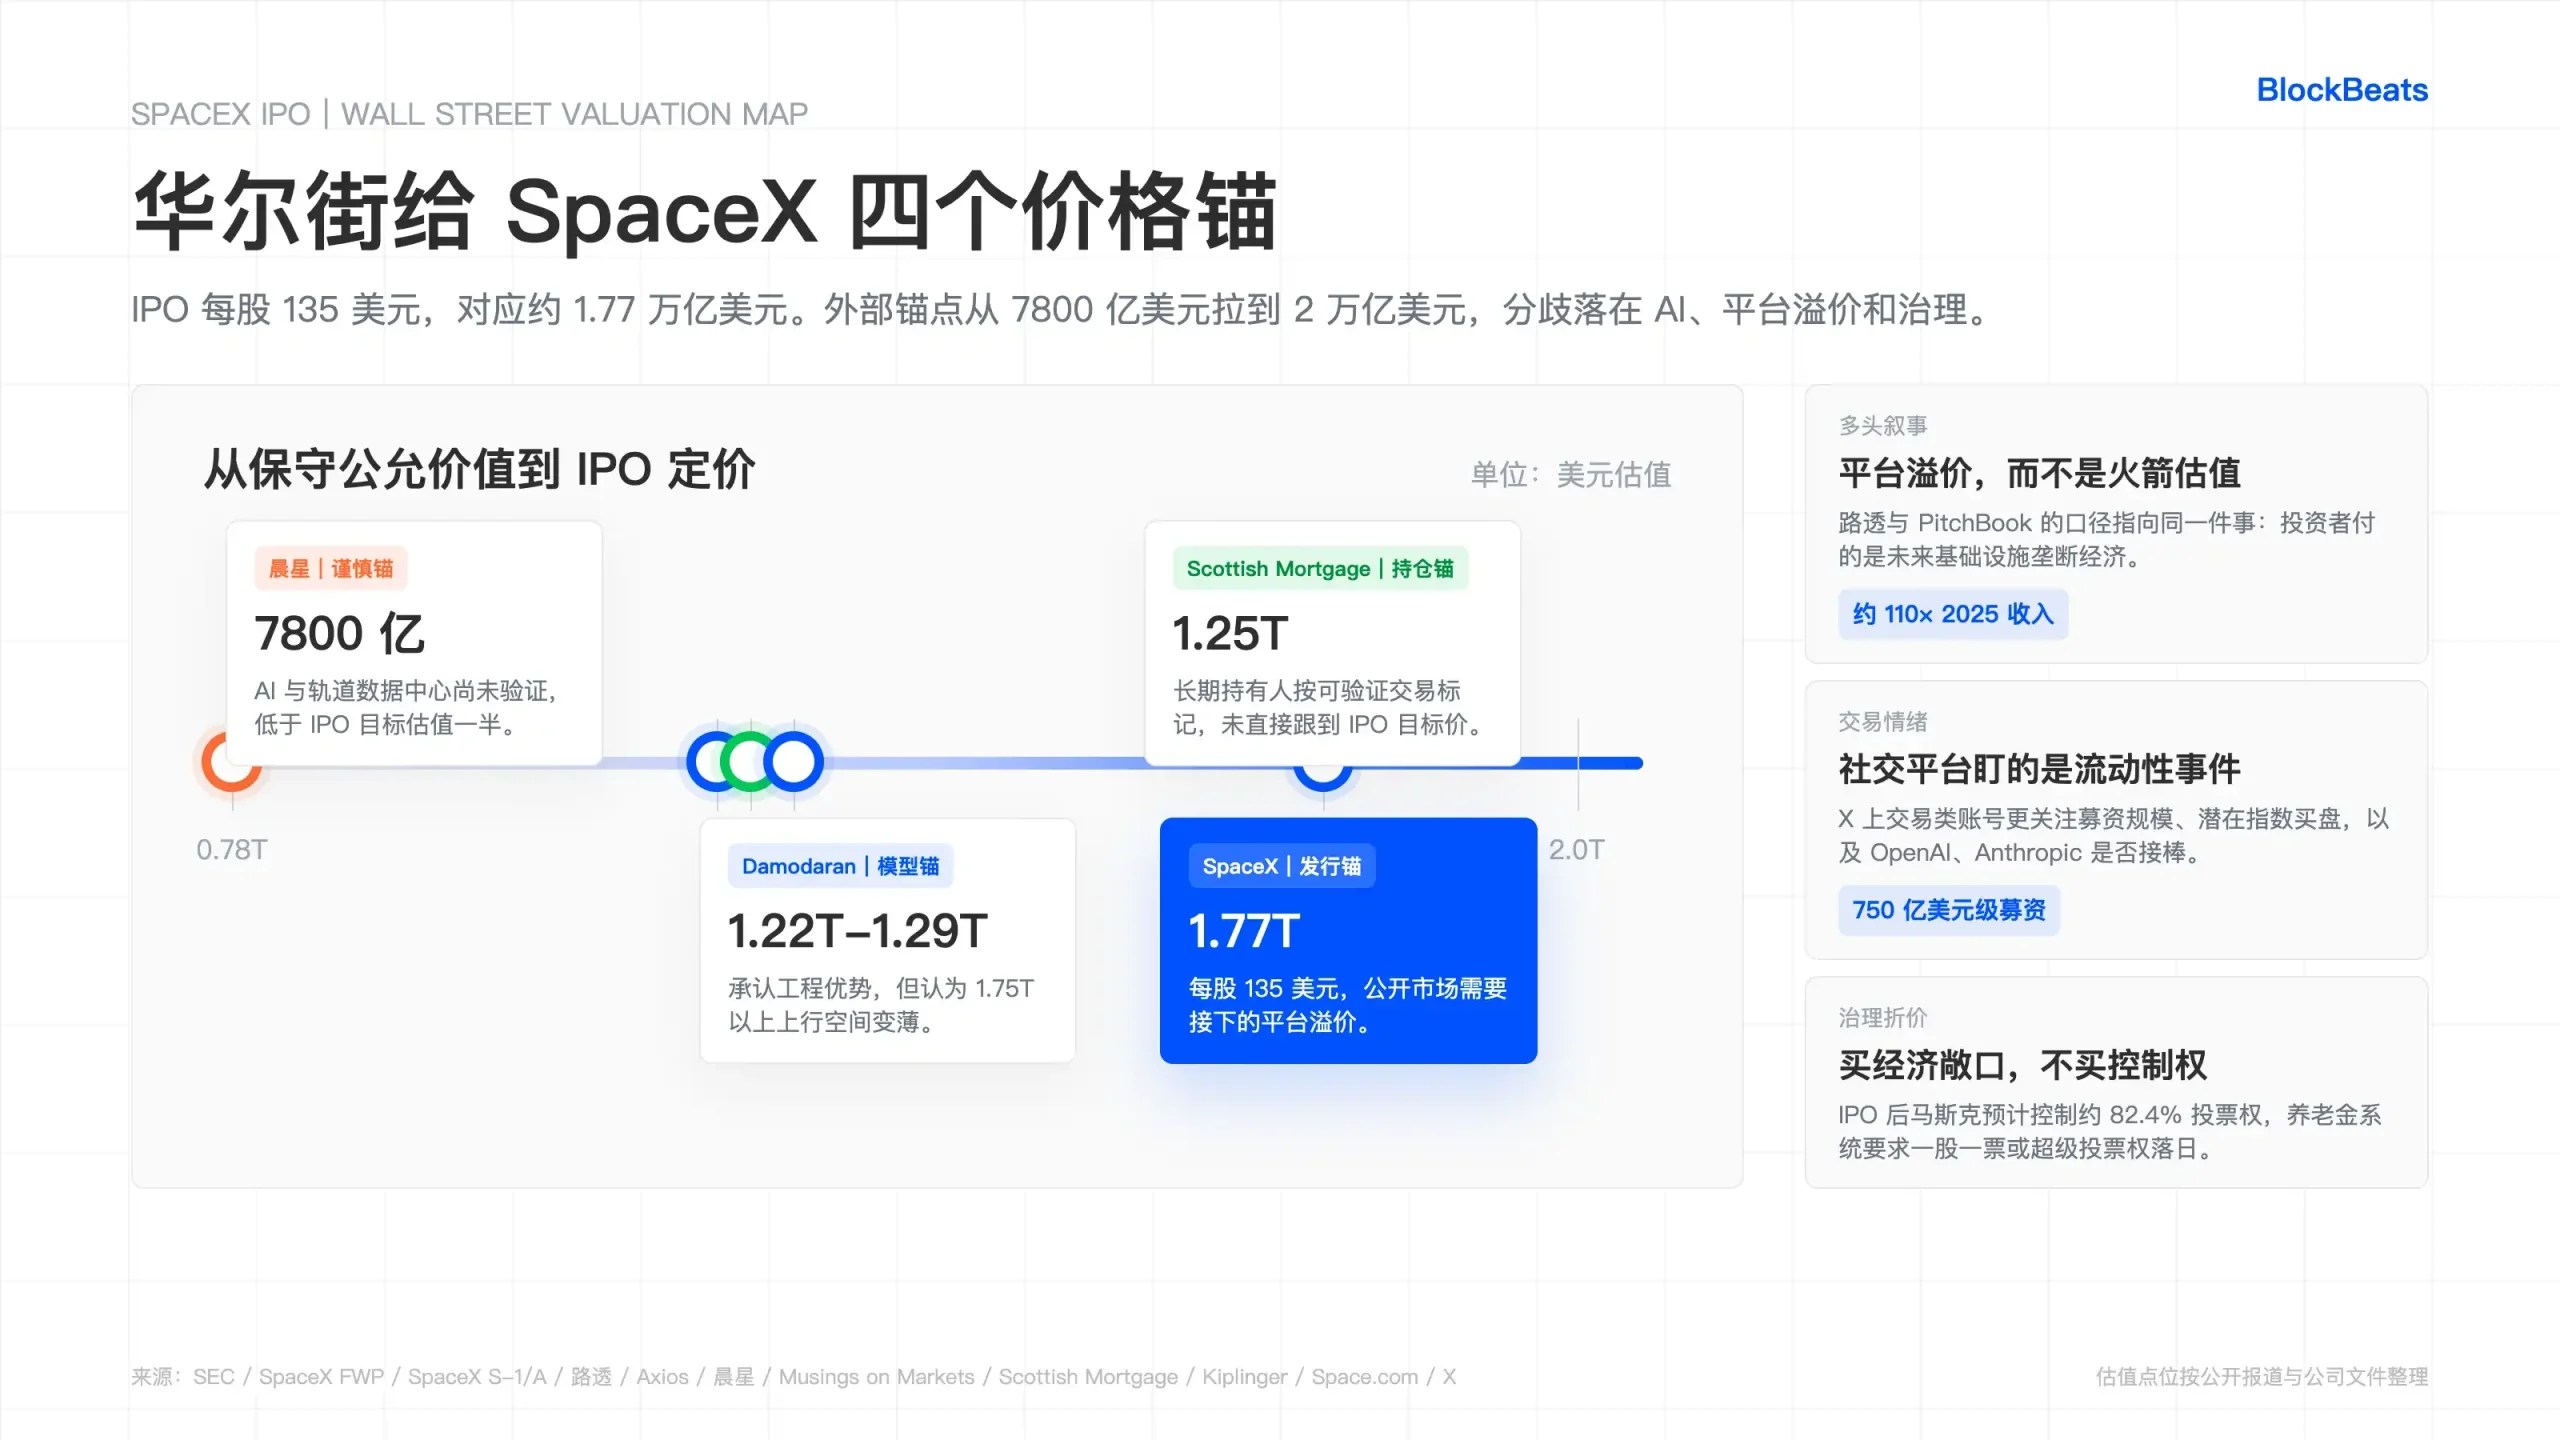
路透社提到,至少一位大型机构投资者私下表示,SpaceX并没有将其与波音或AT&T进行对比,而是将其视为Palantir、GE Vernova、Vertiv等被AI基础设施重新评估的公司。PitchBook分析师Franco Granda在同一报道中明确指出,今天的投资者所支付的是平台溢价,赌的是未来的基础设施垄断经济。
然而,这种算法也存在自身的尴尬。以1.75万亿美元的估值计算,SpaceX的市值相当于2025年收入预估的约110倍,连Palantir在某些指标上都显得更具性价比。根据S&P Capital IQ的数据,如果按1.75万亿到2万亿美元的市值以及截至2026年3月31日的过去12个月收入来计算,SpaceX的市销率约为90倍到103倍,超过所有七大科技巨头,显著高于特斯拉当时约16倍的市销率。
多头之所以能够接受这样的价格,是因为他们并不将SpaceX视为一家火箭公司。而空头之所以拒绝这样的价格,也是因为SpaceX已经不再仅仅是火箭公司。
第一条线是7800亿美元。晨星分析师Nicolas Owens在首次覆盖SpaceX时给出的公允价值估计为7800亿美元,距离IPO目标估值不到一半。Owens担心AI业务,他认为Grok当前并非领先的AI实验室,轨道数据中心等技术尚未得到验证,投资者在IPO后可能会找到更具安全边际的买入机会。
第二条线是在1.22万亿美元到1.29万亿美元之间。纽约大学Stern商学院教授Aswath Damodaran的估值模型在有限的财务数据下给出了1.22万亿美元的基准估值,经过1万次模拟后的中位数为1.29万亿美元。他承认SpaceX是工程奇迹,并且具有巨大的竞争优势,但他的底线非常明确:如果按1.75万亿美元甚至2万亿美元定价,买方几乎没有任何上行空间。
第三条线是1.25万亿美元。Baillie Gifford管理的Scottish Mortgage在截至2026年3月31日时以1.25万亿美元的估值持有SpaceX,并强调该估值基于可验证交易,而非媒体传闻。这个数字相当有趣。Scottish Mortgage是长期持有人,并不看空SpaceX,但也没有直接追随至1.75万亿美元的估值。
再往上,就是SpaceX自己为公开市场设定的1.77万亿美元的估值。
这四个数字的组合,才构成了华尔街对SpaceX的真实看法。
这并非一边喊买入、一边喊卖出,而更像是一条价格带:7800亿美元是基本面给出的保守锚点,1.22万亿到1.29万亿是Damodaran对叙事与现金流折中的结果,1.25万亿是现有机构的持仓标记,而1.77万亿则是SpaceX希望市场接受的价格。
社交平台上的交易情绪则显得更加直接。X平台上的Ticker Wire、Surmount、VirtualBacon等交易账号讨论的重点并非现金流折现,而是750亿美元的募资、1.75万亿美元的估值、潜在的指数买盘,以及SpaceX之后OpenAI和Anthropic可能接棒IPO的交易节奏。它们将SpaceX视为一个流动性事件,而非一个需要在Excel中逐步拆分的公司。
Scott Sacknoff也对此发出了警告。SPADE Defense Index的经理Scott Sacknoff认为,SpaceX的IPO已经将主流投资者的热情推向了接近非理性繁荣的水平,公开交易的太空公司股价在今年已经上涨了60%到100%。在1.75万亿美元的估值下,真正可能获利的更像是交易员,而不是那些希望长期持有的人。
交易员关注供需关系,而长期投资者则关注估值兑现的路径。
第一个检查点是Starlink。它必须继续实现用户增长、ARPU、移动连接以及企业与政府客户的现金流转化。SpaceX在路演中将Connectivity市场的潜在价值估计为
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/05/%e5%9b%9b%e4%b8%aa%e4%bc%b0%e5%80%bc%e5%9f%ba%e5%87%86%e4%b8%8e%e9%a9%ac%e6%96%af%e5%85%8b%e6%ba%a2%e4%bb%b7%ef%bc%9a%e6%8f%ad%e7%a4%baspacex-ipo%e7%9a%84%e6%b7%b1%e5%b1%82%e5%88%86%e6%ad%a7/
评论列表(8条)
SpaceX的估值真是让人惊讶,每股135美元的价格意味着什么?这是在为马斯克的未来下注吗?
看看SpaceX的募资规模,744亿美元,真是个庞大的数字!这代表着投资者对未来的信心吗?
估值基准的选择会影响最终的市场反应,尤其是考虑到马斯克的个人品牌效应。大家怎么看?
路演的核心问题确实值得深思!火箭公司究竟值多少钱,这背后的逻辑还有待分析。
马斯克溢价真的是个有趣的话题,他的梦想和雄心是否足够支撑这样的估值呢?
SpaceX的IPO会不会引发市场的波动?作为投资者,我现在是既期待又忐忑。
我觉得这样的高估值反映了科技行业的趋势,大家应该如何应对这波热潮呢?
每股135美元的定价到底是理性还是感性,真想听听专家的分析和看法!