
正文:
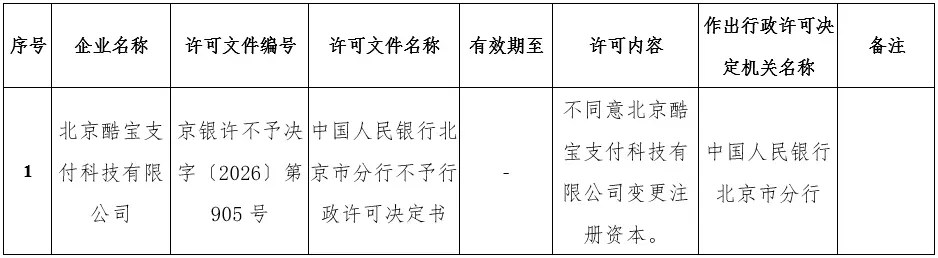
根据移动支付网的消息,人民银行北京市分行于7月15日发布了支付机构重大事项变更许可信息(京银许不予决字〔2026〕第905号),北京酷宝支付科技有限公司(简称“酷宝支付”)的注册资本变更申请被拒绝。
值得关注的是,此次“不予许可”是人民银行在支付机构重大事项变更审批中首次做出的决定。根据相关监管规定,支付机构在进行注册资本、高管、名称及股东变更时必须向人民银行提出申请。以往的案例显示,只要材料齐全且符合合规要求,人民银行通常都会批准申请。举例来说,人民银行北京市分行在上个月批准了联通支付有限公司的增资请求,以及酷宝支付的高管调整。
《非银行支付机构监督管理条例》规定,设立支付机构的注册资本最低要求为1亿元,而《非银行支付机构监督管理条例实施细则》进一步指出,人民银行会依据业务类型、经营地区及业务规模等因素提高最低资本要求。若经营区域覆盖20个以上的省、自治区和直辖市,注册资本的最低限额将增加1亿元。
对于酷宝支付而言,其业务类型要求的最低注册资本应为2亿元,但目前其注册资本仍为1亿元。这表明,在2026年12月牌照到期之前的续展窗口期间,酷宝支付仍面临1亿元的注册资本缺口。在经历了更名和高管调整等一系列操作后,酷宝支付显然希望通过增资来满足监管要求,但最终未能如愿。

此次“不予许可”所传递的信号值得行业内人士注意。例如,支付机构的主要股东必须具备良好的财务状况和信用记录,且在过去三年内没有重大违法违规行为;注册资本必须以自有资金实缴,股东不得使用委托资金、债务资金等非自有资金进行出资。
据了解,酷宝支付成立于2005年3月,最初名为“北京雅酷时空信息交换技术有限公司”,并于2025年完成更名。2011年12月,酷宝支付获得第三批支付牌照,原业务范围包括预付卡发行与受理(在北京市、广东省、江苏省、浙江省)、互联网支付和手机支付。2021年12月,酷宝支付成功通过了第二次续展,其牌照有效期延长至2026年12月。随着支付牌照业务类型的调整,酷宝支付的业务范围变更为“储值账户运营Ⅰ类和Ⅱ类(北京市、广东省、江苏省、浙江省)”。
此外,酷宝支付及其母公司北京首惠开桌科技有限公司(简称“首惠”)曾被上市公司Vala(前身为“51信用卡”)收购,但由于双方之间的纠纷,股权转让未能成功。
2017年,51信用卡计划收购酷宝支付的全资母公司首惠,旨在获得支付牌照,交易总金额可能超过10亿元。随后,51信用卡支付了数亿元的股权转让款,双方约定剩余款项的支付需以人民银行批准实控人变更为条件。然而,由于监管政策和股东间的分歧,这笔收购始终未能获得人民银行的实控人变更许可,尾款支付因此停滞。2022年,双方矛盾加剧,原实控方杨帆团队介入酷宝支付的运营,51信用卡表示无法派驻管理团队,导致无法掌控企业的财务和业务,最终在当年宣布将首惠及酷宝支付从上市公司财报中剔除,支付业务营收因此归零。此后,双方经历了多轮争执,最终相关收购协议被撤销,达成和解,酷宝支付也重新回归原实控体系进行自主运营。
来源:移动支付网
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/07/18/%e5%a4%ae%e8%a1%8c%e5%90%a6%e5%86%b3%e9%85%b7%e5%ae%9d%e6%94%af%e4%bb%98%e6%b3%a8%e5%86%8c%e8%b5%84%e6%9c%ac%e5%8f%98%e6%9b%b4%e8%af%b7%e6%b1%82/
评论列表(8条)
酷宝支付这次申请被拒,看来还是受到监管的严厉监督,希望他们能再接再厉!
注册资本变更被否决,代表着监管的态度,可能对市场信心有影响吧。
这条消息让我对支付行业的规范性有了更深的理解,监管真是越来越严格了。
酷宝支付发展得不错,就是资本问题需要多加注意,期待他们后面的表现!
央行的决定应该是对整个行业负责,只有健康的生态才能让我们更放心使用。
有趣的事情,酷宝支付应该考虑其他的融资途径,不能只靠注册资本啊!
被拒绝后,酷宝支付会有哪些应对措施呢?很想看到他们的后续动作!
希望酷宝支付能够积极调整策略,顺利通过下一次申请,继续为用户提供优质服务!