
正文:
台积电计划于2026年7月16日下午2点(台湾时间)召开第二季度业绩发布会,7月6日至15日将进入静默期。
此次业绩发布会的焦点不仅限于营收增长。作为全球最大的晶圆代工企业,台积电在一方面与苹果、高通等移动芯片客户紧密合作,另一方面还满足AI加速器、云计算自研芯片及高性能计算的需求。Q2财报将直接验证三个关键问题:AI订单是否持续强劲,2nm工艺的进展是否顺利,毛利率接近66%能够维持多久。
在过去的一年中,AI需求持续推动台积电的收入、利润率和资本开支增长。市场现在更关注的是,AI/HPC带来的高速增长能否持续转化为高毛利。
台积电在第一季度交出了令人满意的成绩,美元营收达到359亿美元,毛利率为66.2%,营业利润率为58.1%。以新台币计算,第一季度营收为1.134103万亿元,净利润为5724.80亿元,EPS为22.08元;营收同比增长35.1%,净利润同比增长58.3%。
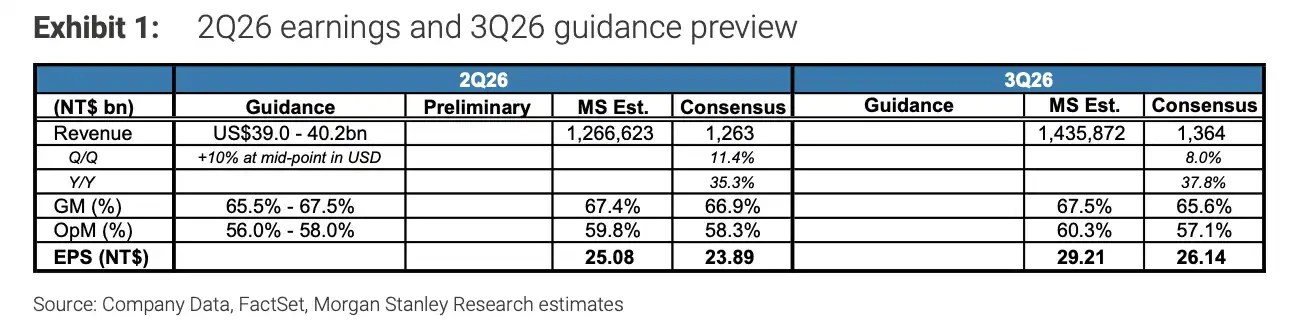
第二季度的指引仍然保持在高位。台积电预计Q2美元营收将在390亿至402亿美元之间,毛利率预计为65.5%至67.5%。
这意味着,市场在7月16日关注的,不仅是营收是否符合指引区间,更是毛利率能否持续保持在65%以上。当前台积电的估值和盈利预期,已经建立在AI/HPC需求强劲、先进制程供给紧张及高产能利用率的几个假设之上。
月度营收提前释放出需求依然强劲的信号。2026年5月,台积电的营收为4169.75亿元新台币,同比增长30.1%;而1至5月的累计营收为1.961804万亿元新台币,同比增长30.0%。
然而,收入的增长并不等同于利润的同步提升。先进制程的扩产初期往往伴随设备投入、折旧增加及良率爬坡的成本。最终影响市场反应的,仍然是Q2的实际毛利率,以及管理层对下半年利润率的展望。
摩根士丹利预测,台积电的Q2毛利率将达到67.4%,处于公司指引的高端。
当前,台积电最强的增长动力依然来自AI和高性能计算。管理层在第一季度的电话会议上表示,AI相关需求“非常强劲”,并将2026年美元营收的增长预期提高至超过30%。
收入结构也进一步验证了这一判断。2026年第一季度,HPC占台积电营收的61%,而7nm及以下的先进制程占晶圆收入的74%。尽管这不能直接等同于AI收入的占比,但足以说明高性能计算、先进节点和高端客户的需求,已经成为台积电收入结构的主线。
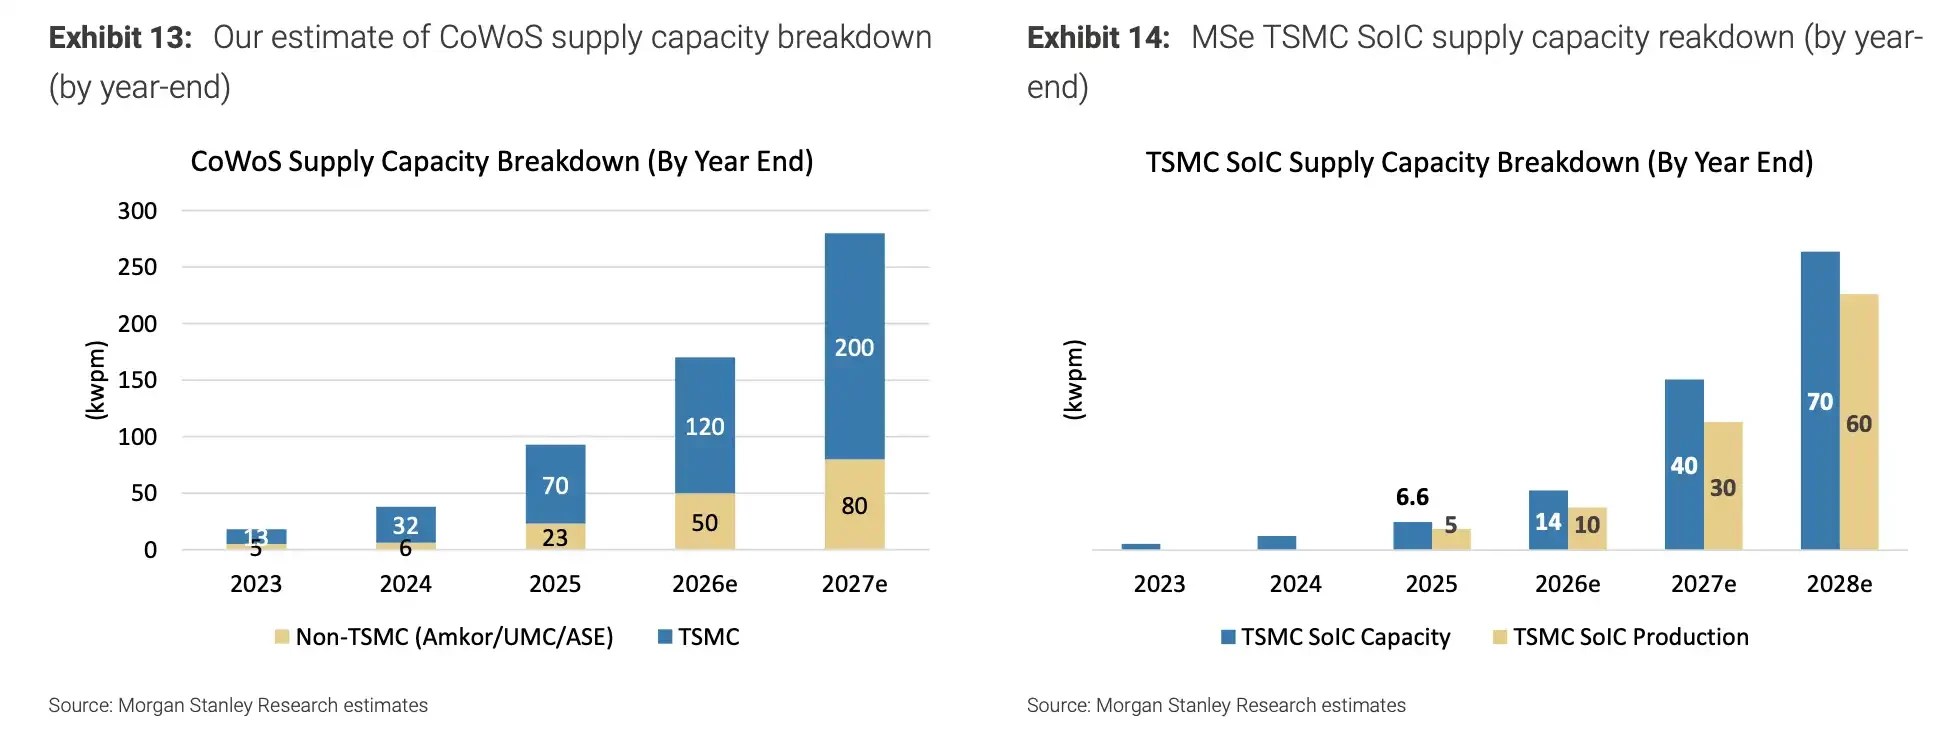
AI芯片需求的增长推动了先进封装产能,CoWoS和SoIC仍是台积电扩产的重点。
AI芯片对台积电的推动不仅体现在订单数量上,还体现在单颗芯片的价值上。AI加速器和云端自研芯片通常占用更大的面积,制造复杂度更高,更依赖于先进制程和先进封装。这将提升订单的价值,并使高端产能更容易保持紧张。
只要AI资本开支持续扩张,台积电就更容易维持产能利用率和议价能力。这也正是市场将台积电视为AI硬件链条关键业绩验证点的原因。
不过,台积电通常不会在财报中逐一确认苹果、英伟达、高通等具体客户的订单。投资者更多只能通过收入结构、资本开支、月度营收和管理层的表态,判断真实的需求强度。因此,7月的电话会议中关于AI/HPC需求、客户库存及下半年订单节奏的表述,将比单个季度的数据更为重要。
台积电已将2026年的全年资本开支目标定在520亿至560亿美元的高端。这一举动表明,管理层所看到的并非短期订单波动,而是AI/HPC需求带来的长期产能缺口。
更高的资本开支有助于台积电锁定未来的订单,但也将带来更高的成本。先进制程的生产线投入巨大,设备和厂房的折旧将逐步反映在利润表上。美国、日本、德国等国的建厂可以分散地缘风险,但也会增加运营成本、管理复杂性和供应链成本。
因此,资本开支接近上限是一把双刃剑。在需求强劲时,这意味着台积电能够继续扩大其领先优势;而在需求减缓时,这将更快转化为毛利率的压力。
这也是市场反复关注毛利率的原因。台积电目前并不缺乏需求,真正的分歧在于这些订单能否继续以高利润兑现。
除了Q2业绩外,2nm工艺是台积电未来几年的另一个重要变量。管理层此前表示,N2工艺预计在2025年第四季度进入高产,并将在新竹和高雄多阶段爬坡,需求来自智能手机及HPC/AI领域。
对客户而言,2nm工艺决定了下一代旗舰手机芯片、AI加速器及高性能计算芯片的性能边界。对台积电而言,2nm工艺将影响未来几年的先进制程价格、产能分配及毛利率水平。
目前市场更关心的并不是2nm工艺是否进入量产,而是量产后能多快扩大供给,良率是否能按计划提升,以及初期客户需求是否能够覆盖高昂的资本投入。
如果2nm工艺能够顺利爬坡,台积电将在AI需求高峰中继续掌握先进制程的供给能力,并保持高端产能的议价能力。反之,如果良率、设备交付或成本压力超出预期,即使收入继续增长,毛利率也可能受到影响。
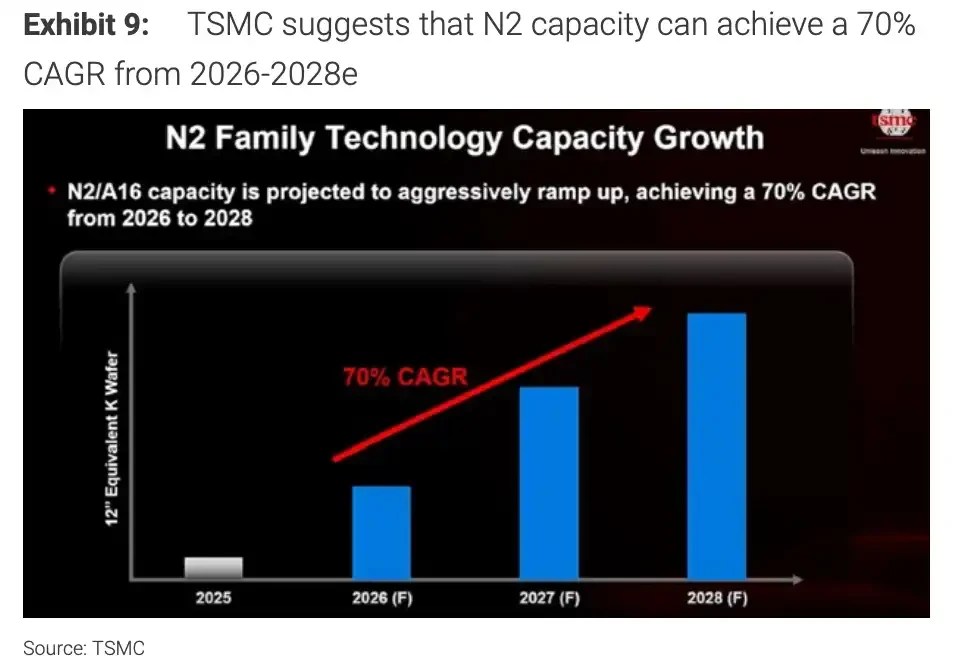
台积电预计N2/A16产能将在2026至2028年快速增长,年均复合增长率约为70%。
7月16日的业绩发布会,重点不仅在于台积电是否能完成Q2的指引。
更为关键的是,管理层将如何描述下半年AI/HPC需求、先进封装产能、2nm工艺的进展、资本开支规划及毛利率展望。
如果台积电继续维持对强需求的判断,并且毛利率保持在65.5%至67.5%的指引区间,市场对AI硬件链条的信心将继续得到支撑。若管理层对客户订单、库存或成本压力发出更为谨慎的信号,投资者将重新评估AI供应链的高增长能否持续。
台积电当前的强劲势头来自AI/HPC需求、先进制程的紧缺以及高资本开支扩产。而风险同样存在于这一链条上:需求、价格、良率、折旧和海外运营,只要有一环不达预期,接近66%的毛利率就将面临考验。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/30/%e6%91%a9%e6%a0%b9%e5%a3%ab%e4%b8%b9%e5%88%a9%e5%88%86%e6%9e%90%ef%bc%9a%e5%8f%b0%e7%a7%af%e7%94%b5%e5%8d%b3%e5%b0%86%e5%8f%91%e5%b8%83q2%e8%b4%a2%e6%8a%a5%ef%bc%8c66%e7%9a%84%e6%af%9b%e5%88%a9/
评论列表(8条)
66%的毛利率真的是超级厉害!台积电这次能维持多久呢?
我一直很关注台积电的表现,希望他们的Q2财报能给我们带来惊喜。
有谁能分析一下,台积电的毛利率下降对整个半导体行业会有什么影响吗?
很期待这次财报发布会,尤其是他们对于未来的展望!
台积电的技术实力真心让人佩服!希望他们能继续保持这样的表现!
毛利率如果能稳住,那对投资者肯定是个好消息。大家怎么看?
听说这次财报会可能会透露一些新技术的动向,真期待!
台积电真的是科技行业的领头羊,希望他们能继续引领市场!