
正文:
党和国家对数字经济的发展给予了高度关注,“十四五”规划中明确提出了“加快数字化发展,建设数字中国”的战略目标。根据中国人民银行发布的《金融科技发展规划(2022-2025年)》,要求银行业增强数智化营销能力,构建客户为中心的数字化运营服务体系。中国工商银行的软件开发中心积极执行总行的“数字工行(D-ICBC)”战略,充分利用自身技术和数据优势,紧密围绕高净值私人银行客户的服务需求,依托技术创新、平台建设和数据智能,为私人银行部打造具有工商银行特色的数字化运营体系提供全面的技术支持,推动私人银行业务从“经验驱动”向“数据驱动”的转型,为实体经济和人民财富增长注入科技动力。
一、双轮驱动的方法论与技术支撑,奠定数字化运营基础
数字化运营的成功源于科学方法论的指导和强大的技术支持。
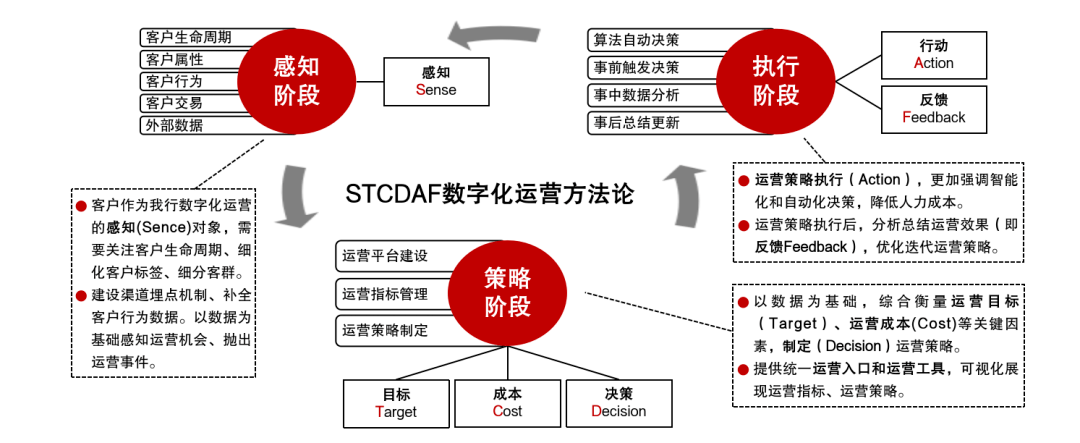
首先,创新性地构建了STCDAF数字化运营方法论。在业界常用的SDAF数字化运营方法论基础上,中国工商银行结合自身经营特点和数字化转型实践,提出了STCDAF方法论。该方法论以深入洞察用户需求为出发点,目标导向地综合评估运营成本,制定对用户最具价值的运营活动策略,并执行这些策略,收集反馈数据,进行分析后反哺策略,形成数据与业务双闭环的数字化用户运营新流程,提供个性化的服务以满足用户全旅程的差异化需求。
其次,建立了坚实的数字化运营技术支撑体系。依托STCDAF方法论,软件开发中心构建了三大数字化运营平台:数字个金智慧经营平台、知客数字化运营平台及对公数字化运营平台,帮助总分行及各机构高效开展运营工作。同时,建立了十项企业级运营能力,包括运营策略管理、客户管理、渠道管理和权益管理等,通过整合企业级与领域特色的运营能力,形成共享的运营资源池,为三大运营平台提供强有力的功能支撑,确保STCDAF各环节的高效实施。
二、深化数据驱动,利用智能模型强化运营关键环节
中国工商银行私人银行客户数字化运营始终以客户为中心,深入实践STCDAF方法论,借助用数平台、运营平台、触达平台等数字化转型基础设施,基于CFS全面金融服务解决方案,构建了从客户感知到评价反馈的全流程线上运营闭环。
软件开发中心充分发挥数据技术的优势,将机器学习和人工智能等前沿科技融入私人银行客户数字化运营的全流程,推动运营模式向数据驱动转型。
在私人银行客户数字化运营的早期阶段,主要依赖专家经验选择月均资产临界客户、已签约但资产未达标客户及曾经达标的客户进行运营,但效果有限。软件开发中心引入并优化了XGBoost、LightGBM等机器学习算法,构建了私银易增资潜力客户模型和私银防降级模型。通过融合客户画像、行为轨迹及资产配置等多维特征数据,这些模型能够精确预测客户的价值潜力。实践表明,AI模型在识别潜力客户的准确性上超过专家经验两倍以上,显著提高了目标定位的效率。
2、精细化成本核算确保效益优先。

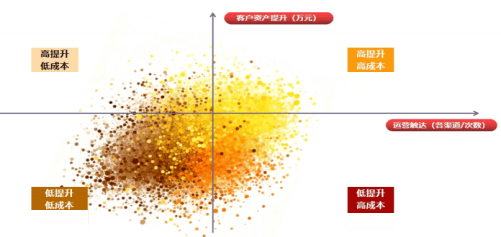
数字化运营的核心在于创造价值,而非无视成本的投入。私人银行部始终将投资回报率(ROI)视为生死线,建立了双维度的成本评估体系:一是显性成本核算,准确计算面向客户的直接激励投入,如工银i豆、微信立减金等实际资金支出;二是隐性成本评估,全面考量运营团队的人力投入、系统开发资源及触达渠道资源等关键要素,以确保资源的最大化价值。软件开发中心构建了运营触达和客户资产提升的“四象限”分析模型,该模型能够从成本效益维度对客群进行动态分层,为私人银行部制定精细化和差异化的资源配置策略提供数据支持,确保运营效益的持续提升。
3、智能策略引擎实现“千人千面”的匹配。
策略决策的核心在于深入洞察客户需求,实现个性化服务的“千人千面”。针对私人银行高净值客户的个性化需求,软件开发中心开发了客户产品匹配的智能模型,涵盖基金、保险、理财、存款、贵金属、信用卡、普惠及对公等主要产品类别,结合客户基础画像及历史购买记录等特征信息,精准推荐最适合的资产配置方案。这种基于深度客户洞察的产品匹配模型,是实现“以客户为中心”的千人千面服务、提升客户价值的关键所在。
💡 行业推荐:锦鲤(KoiPayment) @KoiPay — 专注东南亚跨境支付解决方案,安全、稳定、高效的数字金融服务商。
4、全渠道协同触达提升服务效率。
借助知客平台的线上全渠道触达优势及线下财富顾问一对一的陪伴式服务,软件开发中心助力私人银行部实现线上与线下的协同触达及多波次的断点续接运营新模式。具体而言:每月上半月第一波次通过手机银行、企业微信等线上渠道触达客户,第二波次则通过数据分析筛选出有意向但未成功转化的高潜力客群,财富顾问进行一对一的针对性跟进。这种线上线下联动的触达模式显著提升了中国工商银行私人银行客户的触达效率,二次断点续接运营的转化率显著提高。
5、多维数据评估体系驱动闭环优化。
科学评估运营效果是形成价值闭环、驱动持续优化的关键环节。软件开发中心基于工银图灵、融e慧等内部平台,构建了三维度的运营活动评估体系:一是渠道效能分析。通过构建“漏斗分析”模式,评估各触达渠道的触达率、点击率、转化率等核心指标,识别并优化最有效的客户连接通路。二是北极星指标转化验证。聚焦AUM资产提升这一北极星指标,精准衡量运营客群的实际增益,是否达成AUM增长的既定目标,并通过与非运营客群的对比分析,验证运营策略的提升效果。三是模型效果检验。持续对比模型预测客群与非模型客群在指标转化上的表现差异,科学验证模型的有效性和增益比,为模型迭代优化提供坚实的数据支持。
三、探索前沿科技,引领私人银行客户数字化运营的智能化未来
展望未来,软件开发中心将继续关注人工智能,特别是大语言模型的前沿进展,积极探索大模型在私人银行客户数字化运营中的创新应用,构建“大模型+专业数据+金融知识”的智能运营新模式,实现从“数据驱动”到“智能驱动”的质变。
一是深化大模型在客户深度洞察中的应用。目前,中国工商银行已经建立了基于客户画像和行为数据的机器学习模型,而大模型的引入将使客户洞察更加深入和精准。我们将结合私人银行客户特有的非结构化数据,如客户咨询记录、服务反馈和投资偏好描述等,利用大模型的语义理解、情感分析和知识推理能力,挖掘客户潜在需求及情感倾向,构建更加立体的客户画像。二是打造智能化的千人千面客户与产品对位。超越传统规则与简单推荐,利用大模型深度理解复杂金融产品特性与客户个性化需求之间的深层关联,输入丰富的产品知识库、实时市场动态、客户全维度画像及行为数据,动态生成高度个性化、可解释的“一户一策”资产配置建议报告或财富规划方案。
随着大模型等前沿技术的深入应用,工商银行私人银行客户数字化运营体系将加速智能化升级,进一步为高净值客户提供更精准、智能且富有人性化的财富管理服务,巩固中国工商银行的市场领先地位,通过提升服务效率、优化资源配置、精准对接实体经济需求,在服务国家战略、促进共同
来源:移动支付网
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/06/10/%e6%9e%84%e5%bb%ba%e5%b7%a5%e5%95%86%e9%93%b6%e8%a1%8c%e7%a7%81%e4%ba%ba%e9%93%b6%e8%a1%8c%e5%ae%a2%e6%88%b7%e6%95%b0%e5%ad%97%e5%8c%96%e8%bf%90%e8%90%a5%e4%bd%93%e7%b3%bb/
评论列表(8条)
私人银行数字化运营真的很重要,期待看到更多创新的服务!
数字化转型是趋势,希望工商银行能把客户体验做到极致。
对于高净值客户来说,个性化服务真的是关键,期待新系统的上线!
构建数字化运营体系,能不能更好地帮助我们理财呢?
看起来工商银行在这方面下了很多功夫,希望能多推出一些便捷的工具。
这个方向很赞,数字化能提高效率,减少很多不必要的操作。
我觉得数据驱动的决策会更科学,希望这个新体系能带来更好的收益!
工商银行的数字化战略真是走在前面了,期待后续的实际效果!