
正文:
本报告的这一部分通过定量分析对金库生态系统进行深入探讨,旨在呈现该领域及其发展历程的全貌。我们将生态系统按类别进行划分,追踪各类金库和策展人的总锁仓价值(TVL)变化。
我们对策展人的集中度进行了细致分解,并展望了主要资金流向,将今年金库的结构性变化置于具体背景下进行讨论。
金库不应被视为一个统一的市场,而应根据其不同的实现方式进行评估。每种实现方式都有其独特的参数、风险因素及对压力测试的反应。简单的数据汇总只能反映出部分情况,因此需要更深入的分析视角。
在开展分析之前,明确“金库”一词的定义十分重要,这将作为我们方法论的基础。
我们的定义基于资产部署路径。金库被视为“用户获取主动生息策略的工具”。任何单纯链下工具所包装的资产均不纳入我们的分析范围。
例如,Maple 的 syrupUSDC 符合金库的标准:用户将稳定币存入协议,协议再将其借给机构借款人,通过发行代币的信贷活动来积累年化收益。
Lido 的 stETH 也属于金库:用户存入 ETH,协议则赚取质押收益,并通过 rebase 代币进行分配。Centrifuge 的 JAAA 则是金库:用户通过代币化包装获得 AAA 级 CLO 收益,这种包装通过其信贷头寸生成收益。
与此相对,贝莱德的 BUIDL 不符合金库的定义:它是直接的代币发行,代表对链下美国国债基金的1:1索偿权。
基于此,我们将金库定义为八个结构类别:借贷金库、流动质押、再质押、风险策展金库、金库基础设施提供商与收益优化器、RWA 信贷金库、永续合约 LP 金库、期权金库。
为了深入了解风险策展金库的动态与增长,我们将其作为一个独立类别进行分析。
在深入探讨各类别之前,首先关注金库整体表现。
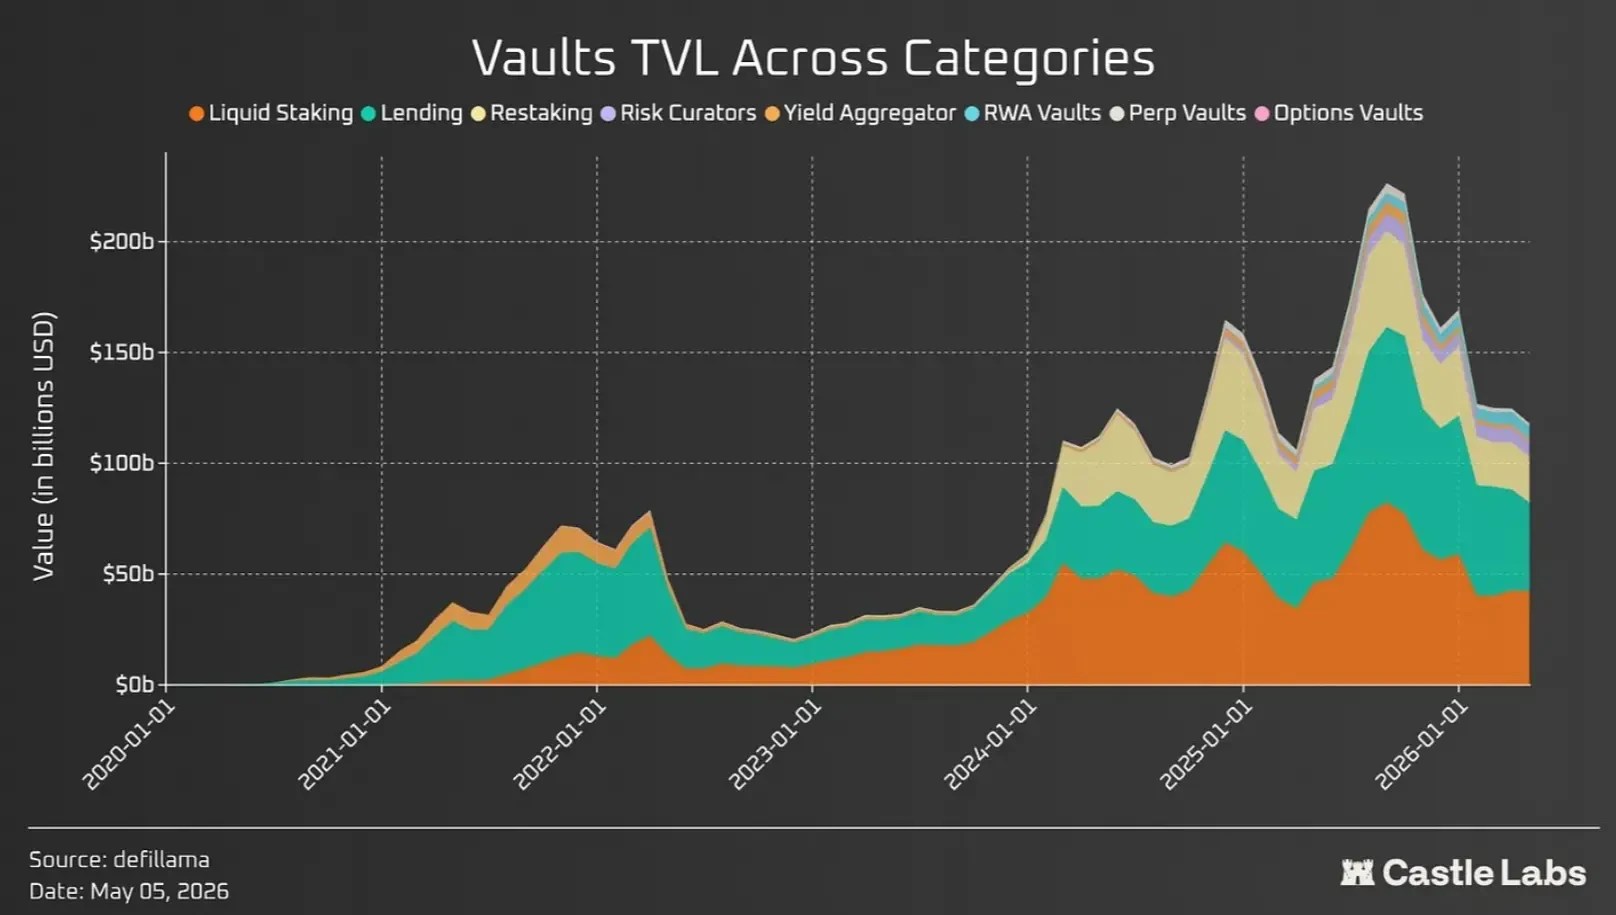
所有定义的金库类别的净 TVL 总计达到 1204 亿美元,相较于去年10月约2410亿的峰值下降了近50%。10月峰值后的下滑主要受到“10月清算事件”的影响,该事件引发了DeFi领域的连锁清算。
需要注意的是,由于类别之间存在重叠,金库的 TVL 数字高于当前 DeFi 的 TVL(约860 亿美元)。例如,流动质押协议 @LidoFinance 发行的 stETH,作为一种 rebase 资产,在 @Aave 和 @Morpho 等借贷协议中用作抵押品。
在类别层面的分析中,整体情况发生显著变化。近期事件导致 TVL 外流,并促使整个行业在安全与风险管理方面进行更广泛的现实检验(希望能转向以安全为首要考虑的策略)。
借贷、流动质押和再质押等类别受到的影响最为严重,因为它们对链上资产的风险敞口最大,并且是链上经济运转的驱动力;而 RWA 金库由于没有加密资产的风险敞口,仍然展现出不相关的增长。
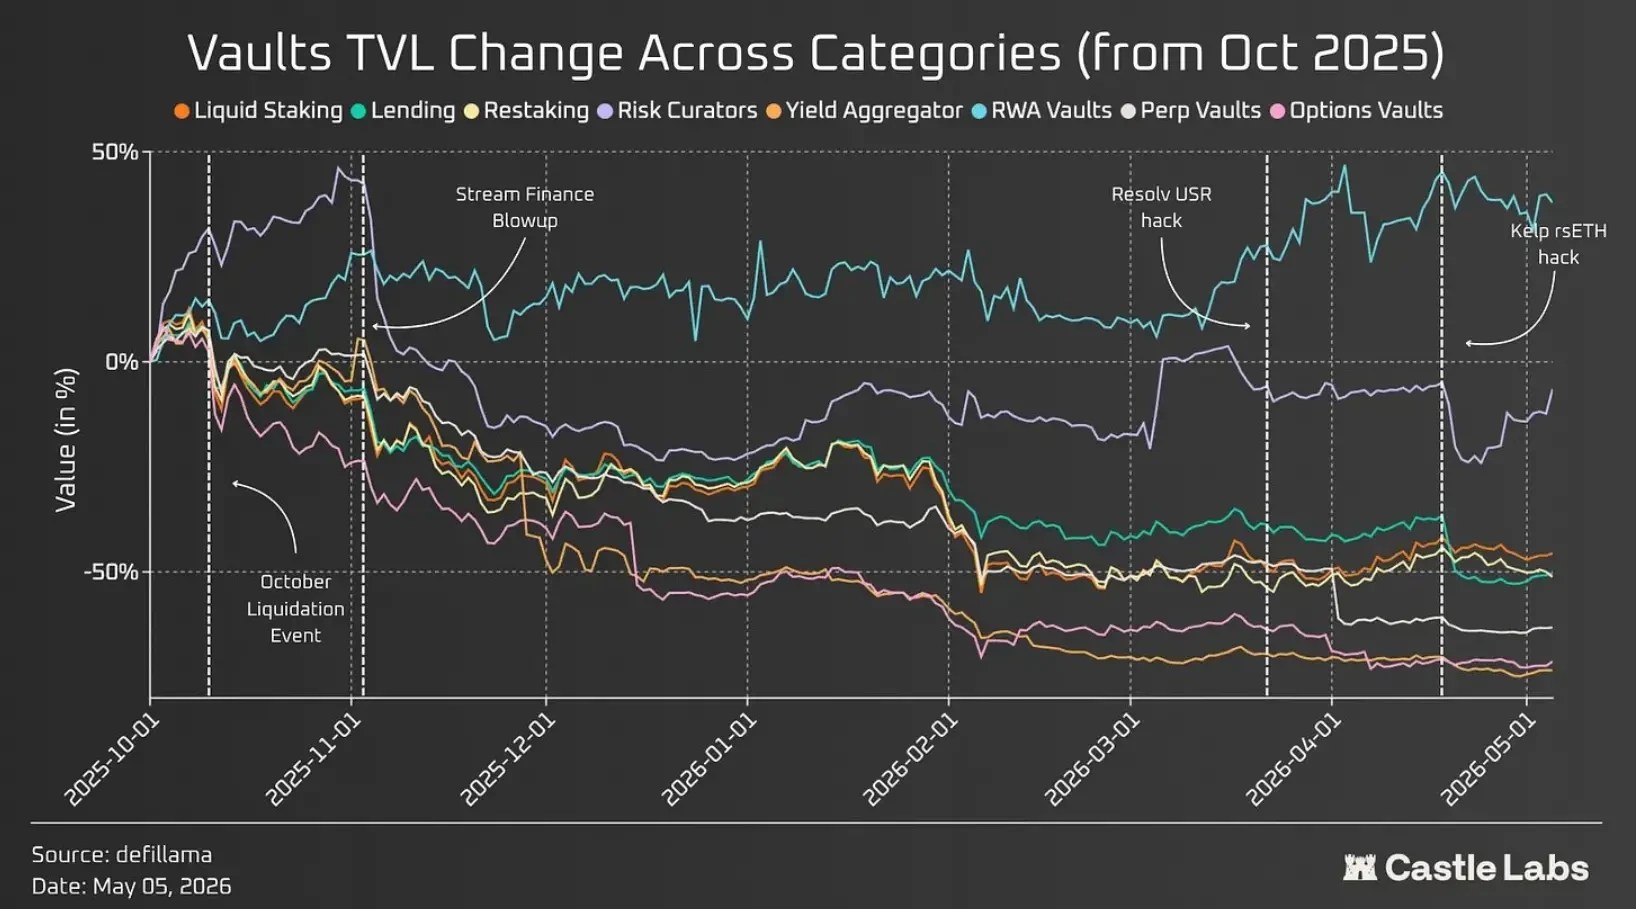
期权金库等类别在2022年4月达到顶峰,此后便一直处于困境。由于“10月清算事件”,风险策展人主导的金库遭受了与其他主要类别相同的冲击,其 TVL 在10月底触顶,随后因 Stream Finance 崩盘而下降。
2025年10月至2026年5月期间的三起事件(Stream Finance、Resolv 和 Kelp 黑客攻击)为行业提供了良好的压力测试窗口,因为这些崩盘和漏洞利用对整个DeFi产生了连锁反应。
下图展示了这些类别在特定时期内的 TVL 历史记录。如前所述,大多数类别表现不佳,只有 RWA 金库在同期实现了37.8%的增长,其余类别则经历了显著回撤。
接下来,我们将逐一分析各金库类别的增长情况,并关注近期的趋势和变化。
借贷类别是最大的金库类型,占据了 DeFi TVL 的大部分。去年,行业经历了向策展金库的广泛转变,诸如 Morpho 等产品为此提供了推动力。
在 Morpho 平台上,策展人能够创建自己的金库,这些金库可以对多个市场进行风险敞口管理,并为存款人赚取收益。这些金库最终可以由任何提供商(包括传统金融机构)进行策展。
Morpho 最近进行的 Vaults V2 升级为策展人提供了更多强大功能,包括嵌入适配器以从多个来源获取收益的能力、精细化风险控制(例如设置金库风险敞口的绝对或相对上限)、内置 KYC 控制等。
与此同时,Aave 也推出了其 V4 版本,引入了 Spokes(辐条市场)和统一流动性中心的架构。Spokes 通过自定义风险参数、隔离抵押品类型和为每个市场配置预言机提供了更强的功能。
Aave 的治理仍然需要审查和批准这些 Spokes 的实施,而 Morpho 则是无许可的,这标志着 Aave 从单一借贷向模块化借贷的转型。
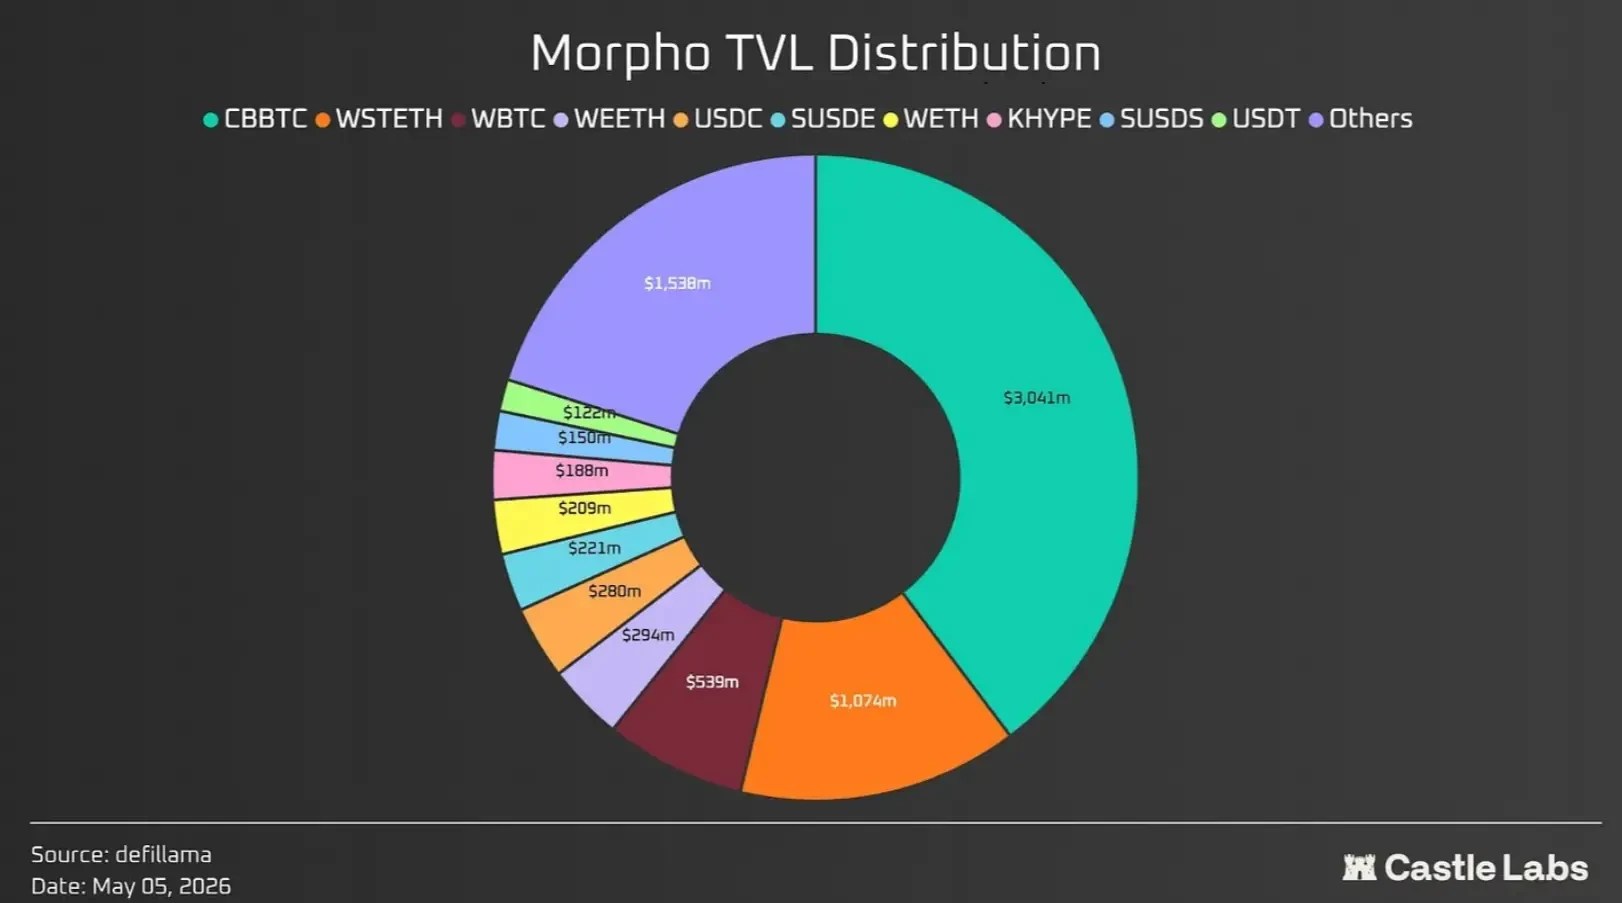
策展人模式使 Morpho 在以太坊主网和 Base 上积累了超过 75 亿美元的 TVL,其中 Base 对 Morpho 的增长贡献显著,从 6.04 亿美元增至超过 28 亿美元。
这一现象显示了 Morpho 在战略合作关系方面的成功,例如与 Coinbase 的合作:目前,约 40% 的 TVL 以美元计算为 cbBTC,同时它为 Coinbase 用户促成了超过 10 亿美元的贷款。
为响应策展人模式在机构投资者中寻找产品市场契合度(PMF),Aave 正在通过 Horizon 进入机构市场,自推出以来已积累超过 3.5 亿美元的 TVL。
此外,过去几个月中,Aave 也经历了多次变动,包括 BGD 和 ACI 等服务提供商离开 Aave Labs,以及宣布并批准“Aave will Win”框架,将 Aave 各产品的全部收入分配给代币持有者。
这些事件对 Aave 用户的直接影响较小,唯一的影响体现在 Aave 代币的价格表现上,但最近的 KelpDAO 攻击改变了这一局面:Aave 损失了超过 120 亿美元的 TVL,现其 TVL 更接近竞争对手 Morpho。
过去,Aave 的 TVL 与 Morpho 的比率维持在 5 到 6 倍之间,但此次事件后,已降至 2 以下。
来源:Odaily星球日报
锦鲤(KoiPayment)原创作品,发布者:锦鲤KoiPayment,转载请注明出处:https://koipayment.com/2026/05/27/%e6%b7%b1%e5%85%a5%e8%a7%a3%e6%9e%90%e9%93%be%e4%b8%8a%e9%87%91%e5%ba%93%ef%bc%9a%e5%85%ab%e5%a4%a7%e8%b5%9b%e9%81%93%e7%9a%84%e5%85%b4%e8%b5%b7%e4%b8%8e%e8%a1%b0%e9%80%80/
评论列表(8条)
这篇文章对链上金库的分析真是深入,尤其是对不同赛道的讲解让我收获颇丰!
能不能再详细说明一下哪个赛道目前最具潜力呢?很想了解更多。
我觉得金库的实现方式真的很重要,未来的发展会不会影响我们普通用户的体验呢?
数据分析看得我头晕,但是深入分析后的视角真的很值得关注!
很喜欢这种对生态系统的细致解析,帮助我更好地理解整个市场。
期待未来能有更多关于金库风险因素的讨论,真的很关心这一点。
这篇文章让我意识到,金库的结构性变化可能会引发更多行业变革,真是个好现象!
从中可以看出,赛道的兴起与衰退是一个动态过程,令人期待接下来的变化!